
Najlepsze ETF i ETC na ropę naftową


15 WRZ, 2026

Spis treści
Trzy miesiące później baryłka Brent kosztowała niemal 118 USD. Kto miał pozycję w dobrze dobranym ETC lub ETF sektorowym – zarobił. Kto wszedł przy szczytach – stracił 20–25% w kilka tygodni. To właśnie najważniejsza lekcja rynku ropy naftowej w 2026 roku.
- Europejscy inwestorzy mogą inwestować w ropę przez ETC (Exchange Traded Commodity) – głównie seria WisdomTree na LSE/Xetra: CRUD (WTI), BRNT (Brent), BRNB (tańsza opcja Brent), FBRT (dłuższe kontrakty)
- WisdomTree WTI Crude Oil (CRUD) zanotował +73,75% w ciągu ostatnich 12 miesięcy (do 28 maja 2026); WisdomTree Brent (BRNT) zbliżył się do historycznych szczytów przy 52-tygodniowym zakresie $41,22–$87,62
- Amerykańskie ETF sektorowe (OIH +45,96%, CRAK +24,83% YTD, XES +121% za rok) są dostępne głównie dla inwestorów spoza UE – polskim inwestorom UCITS ogranicza dostęp; warto je śledzić jako barometr koniunktury
- W obecnym otoczeniu (Cieśnina Ormuz, konflikt Iran–USA–Izrael) zły timing wejścia mógł oznaczać –25% drawdown w kilka tygodni – ekspert metody DiNapolego, Piotr Grela, wskazuje na kluczowe poziomy wsparcia i oporu WTI
Czy można inwestować w ropę przez ETF?
Tak – dla europejskich inwestorów dostępne są przede wszystkim ETC (Exchange Traded Commodity), czyli certyfikaty indeksowe śledzące kontrakty terminowe na ropę. W Unii Europejskiej regulacje UCITS zabraniają tworzenia klasycznych ETF-ów na pojedynczy surowiec, dlatego emitenci jak WisdomTree oferują właśnie ETC. Są to instrumenty UCITS, notowane na LSE lub Xetra, dostępne przez większość brokerów z dostępem do tych giełd.
Inwestowanie w ropę nie polega na kupnie beczek surowca. Fundusz odtwarza wynik poprzez kontrakty terminowe (futures lub forward) w ramach syntetycznej replikacji z zabezpieczeniem (fully collateralised swap). Sprawdź też czym są inwestycje w surowce.
Jakie ETC na ropę są dostępne w Polsce?
| Instrument | Ticker | Benchmark | TER | 1 rok |
|---|---|---|---|---|
| WisdomTree WTI Crude Oil | CRUD | Bloomberg WTI Multi-Tenor 4W | 0,49% | +73,75%* |
| WisdomTree Brent Crude Oil | BRNT | Bloomberg Brent Crude Subindex | 0,49% | nd. (52T high: $87,62)** |
| WisdomTree Bloomberg Brent Crude Oil | BRNB | Bloomberg Brent Crude Subindex | 0,25% | +22,16%*** |
| WisdomTree Bloomberg WTI Crude Oil | WTIB | Bloomberg WTI Crude Oil Subindex | 0,25% | nd. (małe AUM) |
| WisdomTree Brent Crude Oil Longer Dated | FBRT | Bloomberg Brent Crude Oil 3M Fwd | 0,49% | nd. |
WisdomTree WTI Crude Oil (CRUD)
Największy europejski ETC na ropę WTI pod względem aktywów – ok. 820 mln GBP AUM. Śledzi Bloomberg WTI Crude Oil Multi-Tenor 4W Total Return Index, co oznacza ekspozycję równoważoną na trzy serie kontraktów terminowych jednocześnie. Taka konstrukcja (po zmianie indeksu w 2020 r.) chroni lepiej przed ekstremalnymi warunkami rynkowymi, w tym ryzykiem ujemnych cen spot jak w 2020 roku.
- Replikacja: syntetyczna (swap), w pełni zabezpieczona
- TER: 0,49%
- 1 rok: +73,75% (do 28.05.2026)
- 52-tygodniowy zakres: $8,37–$16,40
- ISIN: GB00B15KXV33
Zalety: największa płynność spośród europejskich ETC naftowych, sprawdzona historia od 2006 roku, dostępny u większości brokerów z dostępem do LSE.
Wady: TER 0,49% to jeden z wyższych kosztów w segmencie ETC; instrument w USD, bez zabezpieczenia walutowego – polski inwestor ponosi pełne ryzyko USD/PLN.
Dla kogo? Dla inwestorów szukających bezpośredniej, płynnej ekspozycji na WTI zarówno w strategiach krótko-, jak i średnioterminowych.
WisdomTree Brent Crude Oil (BRNT)
Europejski odpowiednik CRUD dla ropy Brent – globalnego benchmarku stosowanego w kontraktach z Bliskiego Wschodu i Afryki. Śledzi Bloomberg Brent Crude Subindex.
- Replikacja: syntetyczna
- TER: 0,49%
- 52-tygodniowy zakres: $41,22–$87,62 (LSE, 08.06.2026)
- AUM: ok. 700 mln GBP
- ISIN: GB00B0CTWC01
Zalety: duża płynność, popularność wśród traderów i inwestorów średnioterminowych; Brent jako globalny benchmark ma szersze znaczenie niż WTI.
Wady: tak jak CRUD – wysoki TER, brak hedgingu walutowego; wyniki silnie uzależnione od sytuacji geopolitycznej.
Dla kogo? Dla inwestorów preferujących globalny benchmark Brent zamiast lokalnego WTI; szczególnie istotny przy śledzeniu cen kontraktów z Bliskiego Wschodu i Europy.
WisdomTree Bloomberg Brent Crude Oil (BRNB)
Tańsza wersja ekspozycji na Brent, notowana jako BRNB na LSE lub BRND w niektórych platformach UE. TER o połowę niższy niż BRNT, przy podobnej strukturze indeksu.
- Replikacja: syntetyczna (fully collateralised swap)
- TER: 0,25%
- YTD (do 28.02.2026): +20,29%; 1 rok: +22,16% (dane WisdomTree)
- Domicyl: Irlandia; UCITS eligible
Zalety: najniższy koszt w segmencie Brent; pasuje do portfeli długoterminowych, gdzie koszty kumulują się w czasie.
Wady: znacznie mniejsze AUM niż BRNT (~9 mln GBP vs ~700 mln GBP) – niższa płynność i szersze spready bid/ask; dane wynikowe starsze.
Dla kogo? Dla długoterminowych inwestorów, dla których koszty mają pierwszeństwo przed płynnością.
WisdomTree Bloomberg WTI Crude Oil (WTIB)
Analogiczna do BRNB, tańsza opcja dla WTI. TER 0,25%, ale AUM ok. 8 mln GBP – bardzo małe aktywa, co oznacza potencjalnie wyższe spready i ryzyko zamknięcia funduszu.
- TER: 0,25%
- AUM: ok. 8 mln GBP
Dla kogo? Dla świadomych inwestorów, którzy akceptują niższą płynność w zamian za niższy koszt.
WisdomTree Brent Crude Oil Longer Dated (FBRT)
Ten ETC inwestuje w 3-miesięczne kontrakty forward zamiast w kontrakty front-month. Idea jest prosta: dłuższy horyzont terminowy zmniejsza wrażliwość na krótkoterminowe skoki cen spot.
- TER: 0,49%
- AUM: ok. 1 mln GBP (bardzo małe)
- Indeks: Bloomberg Brent Crude Oil 3M Forward
Zalety: historycznie niższe drawdowny niż BRNT, mniejszy wpływ gwałtownych ruchów cen spot.
Wady: AUM poniżej 1 mln GBP – płynność praktycznie zerowa w porównaniu z BRNT czy CRUD; wynik w 2026 r. prawdopodobnie niższy niż BRNT, bo kontrakt 3M nie uchwycił w pełni szczytu spot powyżej $120.
Dla kogo? Instrument dla doświadczonych inwestorów, którzy rozumieją specyfikę terminowości kontraktów; z uwagi na niskie AUM – do monitorowania, nie do aktywnego handlu.
Komentarz eksperta: aktualizacja rynku WTI od Piotra Greli (wrzesień 2026)
Piotr Grela, trader i certyfikowany ekspert metody DiNapolego (tradercom.pl), wraca z aktualizacją swojej analizy z 8 czerwca 2026 roku, kiedy cena WTI oscylowała wokół 92,50 USD za baryłkę. Poniżej jego podsumowanie przygotowane specjalnie dla Rankia Polska.
„W mojej analizie z 8 czerwca zwracałem uwagę na rosnącą zmienność, przypominającą sytuacje z lat 2008 i 2022, kiedy to po rynkowej euforii następowały gwałtowne spadki. Ostrzegałem wtedy inwestorów kupujących fundusze ETC i ETF przed ryzykiem złego timingu — sygnalizowałem, że szybkie obsunięcia kapitału rzędu –25% na tym surowcu wcale nie są wyjątkiem."
To ostrzeżenie się zmaterializowało. Od czasu tamtej publikacji rynek wszedł w szeroką konsolidację, a na początku lipca 2026 roku cena kontraktu na WTI osunęła się z poziomów ok. 92,50 USD aż do 67 USD za baryłkę — praktycznie podręcznikowy przykład 25-procentowej korekty, przed którą Grela przestrzegał.
„Mieliśmy tu do czynienia z klasycznym przykładem realizacji tego około 25-procentowego spadku, przed którym przestrzegałem."
Mimo ostrego tąpnięcia pan Grela patrzy na szerszy obraz rynku. Na wykresie miesięcznym fazy wzrostowe w poprzednich cyklach rzadko kończyły się na pierwszym impulsie — zwykle trwały kolejne miesiące, a nawet lata.
„Wydawać się może, że rynek znajduje się wciąż na wczesnym etapie obecnego cyklu. Niewykluczone, że właśnie teraz — po głębokim oczyszczeniu rynku i wyrysowaniu korekty — zaczyna się druga faza wzrostowa, o której wspominałem we wcześniejszych analizach. To wariant, który w mojej ocenie ma obecnie duże szanse na realizację. Wykres miesięczny wyraźnie zmienia trend na wzrostowy i zaczyna ponownie handlować powyżej +/- 92,50 USD po korekcie cenowej."
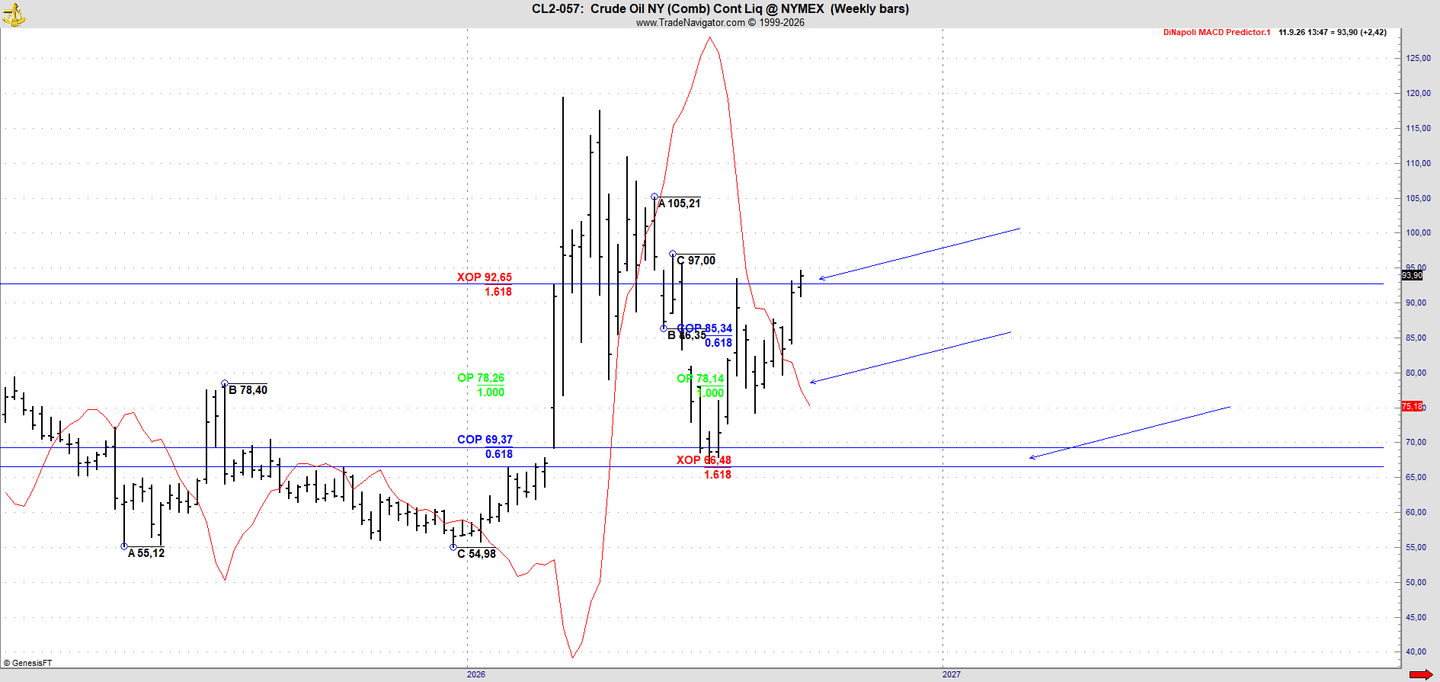
Na wykresie tygodniowym pan Grela wyznacza układ A-B-C i projekcje Fibonacciego, które porządkują dotychczasowy ruch: dołek A na poziomie 55,12 USD i szczyt A na 105,21 USD, punkt B na 78,40 USD, korekcyjny dołek C na 54,98 USD oraz kolejny szczyt C na 97,00 USD.
Z tego układu wynikają kluczowe strefy: COP 69,37 USD (0,618), OP 78,26 USD (1,000) i XOP 92,65 USD (1,618) po stronie wcześniejszego ruchu wzrostowego, a po korekcie z lipca — nowy punkt B na 86,35 USD z korespondującym COP 85,34 USD, OP 78,14 USD oraz XOP 66,48 USD jako potencjalna strefa docelowa przy kontynuacji spadków. Według stanu na 11 września 2026 roku (13:47) cena WTI notowana była na poziomie 93,90 USD (+2,42), a więc w bezpośrednim sąsiedztwie strefy 92,65 USD wskazywanej jako opór.
— Piotr Grela, DiNapoli Expert
Komentarz Piotra Greli ma charakter wyłącznie informacyjny i nie stanowi rekomendacji ani porady inwestycyjnej w rozumieniu przepisów prawa.
Najlepiej notowane akcyjne ETF na ropę (YTD 2026)
Poniższe fundusze są notowane na giełdach w USA. Większość z nich nie jest dostępna dla polskich inwestorów w formacie UCITS – regulacje unijne wymagają dokumentu KID dla funduszy detalicznych. Warto je jednak śledzić jako barometr całego sektora, a część można kupić przez rachunki dla inwestorów profesjonalnych lub przez wybranych brokerów zagranicznych.
| Ticker | Nazwa | Profil | YTD 2026 | TER |
|---|---|---|---|---|
| OIH | VanEck Oil Services ETF | Usługi wiertnicze | +45,96%* | ~0,35% |
| CRAK | VanEck Oil Refiners ETF | Spółki rafineryjne | +24,83%** | 0,59% |
| XES | SPDR S&P Oil & Gas Equipment & Services | Usługi naftowe | nd. (1yr: +121%)***** | ~0,35% |
| XLE | Energy Select Sector SPDR | Szeroki sektor energii | ~+37–38%****** | 0,09% |
| VDE | Vanguard Energy ETF | Szeroki sektor energii | ~+37–38% | 0,10% |
Polska nitka w CRAK: wśród 10 największych składników VanEck Oil Refiners ETF (CRAK) znajduje się PKN Orlen SA z udziałem ok. 6%, co czyni go szóstą największą pozycją funduszu. I
Wysokie stopy zwrotu wynikają z rajdu cen ropy od startu 2026 roku – Brent wskoczyła z ok. 60,85 USD na początku roku do niemal 118,35 USD pod koniec marca. Sektor usług wiertniczych i rafineryjny reagował z dźwignią operacyjną. Po korekcie cen surowca do ok. 94–97 USD (czerwiec), YTD returns opadły z marcowych szczytów, ale wciąż są jednymi z najwyższych w całym rynku ETF.
Jakie ryzyka wiążą się z ETF na ropę?
Ropa jest jednym z najbardziej zmiennych surowców na świecie. Rok 2026 to dobitny dowód. Piotr Grela wskazuje na ryzyko, które bezpośrednio dotyczy inwestorów w ETC:
„Dla inwestujących w fundusze typu ETF czy ETC ta ogromna zmienność nie jest najlepszym sprzymierzeńcem. Zły timing wejścia może nawet oznaczać –25% drawdown w ciągu zaledwie kilku tygodni. Stąd podejmując decyzję inwestycyjną, należy mieć na uwadze także ten aspekt."
— Piotr Grela, DiNapoli Expert
To nie jest teoria: kto kupił CRUD lub BRNT przy szczycie w połowie marca 2026 (WTI ~$117), a trzymał do początku maja (~$92), stracił ok. 21% w niecałe dwa miesiące. Wszystkie inne ryzyka poniżej warto czytać przez ten pryzmat.
Zmienność cen surowca. Geopolityka, decyzje OPEC+ i dane makro zmieniają notowania o kilka procent w ciągu jednej sesji. Konflikt Iran–USA–Izrael wywołał ruch o ponad 90% na WTI w ciągu jednego kwartału.
Contango i koszt rolowania. W normalnych warunkach rynkowych (contango) utrzymywanie długoterminowej pozycji w ETC generuje stratę na rolowaniu. Backwardation w 2026 roku jest korzystna dla long, ale po normalizacji sytuacji geopolitycznej rynek wróci do contango.
Ryzyko walutowe USD/PLN. Wszystkie ETC naftowe są denominowane w USD. Wahania kursu walutowego bezpośrednio wpływają na wynik w PLN.
Ryzyko kontrahenta. ETC stosują replikację syntetyczną (swap). Emitent (np. WisdomTree) zabezpiecza swap aktywami – sprawdź dokument KID i politykę collateral przed zakupem.
Podatki. Zyski z ETC podlegają podatkowi Belki (19%). Brak dywidend – wszystkie wymienione ETC są akumulujące. Fundusze US-listed wypłacają dywidendy, od których broker potrąca 15% u źródła (formularz W-8BEN).
Alternatywy dla ETF na ropę
Dla inwestorów szukających ekspozycji na ropę bez bezpośredniej zmienności surowca, warte rozważenia są:
- Akcje spółek naftowych – ExxonMobil, Chevron, Shell, BP, PKN Orlen. Wyniki zależą od zarządzania, polityki dywidend i hedgingu. PKN Orlen dostępny przez rachunek na GPW.
- CFD na ropę – dostępne u brokerów jak XTB, eToro, ActivTrades. Dźwignia finansowa, wysokie ryzyko strat, krótkoterminowa spekulacja. Według ostrzeżeń regulacyjnych KNF i ESMA, większość inwestorów detalicznych traci na CFD.


Oferowane produkty
Akcje, ETF, CFD, Forex, Commodities
Akcje, ETF, CFD, Kryptowaluty, Commodities, Forex
- ETF na szeroki sektor energii z GPW – np. iShares STOXX Europe 600 Oil & Gas UCITS ETF (EXH1), dostępny na Xetra. Mniej zmienne niż czyste ETC naftowe, bo sektor energii to też gaz, odnawialne i utilities.
- Szerokie ETF surowcowe – jak XBCU (energia + metale bez rolnictwa), które dają dywersyfikowaną ekspozycję na surowce energetyczne. Przegląd w artykule ETF na surowce.
Rynek ropy naftowej w 2026 roku jest lekcją pokory dla wszystkich, którzy inwestują według scenariuszy bazowych. Prognoza EIA na 58–64 USD za baryłkę straciła aktualność w ciągu jednej nocy. Kto miał pozycję przed konfliktem i odpowiedni timing – odnotował wyniki rzędu 60–120% w ciągu miesięcy. Kto wszedł przy szczytach – doznał bolesnej korekty. Dla polskiego inwestora ekspozycja na ropę przez CRUD lub BRNT jest technicznie prosta, ale wymaga precyzyjnie zdefiniowanego planu wejścia, poziomu stop-loss i świadomości, że zmienność tego rynku nie ma odpowiednika w standardowych ETF-ach akcyjnych.
Najczęstsze pytania
Szukasz brokera? Sprawdź nasze rekomendacje
Zastrzeżenie:
77% rachunków detalicznych CFD odnotowuje straty.