
Jak założyć konto w banku szwajcarskim? Poradnik dla Polaków

Spis treści
Szwajcaria od dekad przyciąga oszczędności z całej Europy stabilnym systemem bankowym i silnym frankiem. Polak może legalnie założyć konto w banku szwajcarskim, ale nie ma do tego ustawowego prawa: o otwarciu rachunku decyduje bank, a nierezydent musi liczyć się z dopłatami i szczegółową weryfikacją źródła pieniędzy.
Czy Polak może założyć konto w banku szwajcarskim?
Tak. Prawo szwajcarskie nie zakazuje obcokrajowcom posiadania rachunku, a o otwarciu konta decyduje każdy bank indywidualnie. Często przywoływana dyrektywa 2014/92/UE o dostępie do podstawowego rachunku płatniczego obowiązuje jednak tylko w Unii Europejskiej. Szwajcaria nie należy ani do UE, ani do EOG, więc jej banki mogą odmówić klientowi z zagranicy.
Niemniej jednak część banków obsługuje wyłącznie rezydentów. UBS pozwala założyć konto online tylko osobom mieszkającym i rozliczającym podatki w Szwajcarii. PostFinance przyjmuje klientów z zagranicy, ale zastrzega, że z powodów regulacyjnych mają oni dostęp jedynie do ograniczonej oferty.
Konto w Szwajcarii bez meldunku jest więc możliwe, choć droższe i bardziej sformalizowane niż w Polsce. Inaczej wygląda sytuacja osób, które przeprowadzają się do Szwajcarii do pracy: z pozwoleniem na pobyt i lokalnym adresem mają dostęp do pełnej oferty, łącznie z zakładaniem konta przez internet.
W jakim banku szwajcarskim nierezydent może otworzyć konto?
Osoba mieszkająca w Polsce, która chce trzymać pieniądze we frankach, ma do wyboru trzy drogi:
- Bank detaliczny (PostFinance, Migros Bank, UBS, Valiant, banki kantonalne): zwykłe konto osobiste w CHF lub EUR, z dopłatą dla klientów spoza Szwajcarii i najczęściej z wizytą w oddziale.
- Bank prywatny (private banking): zarządzanie majątkiem dla zamożnych klientów, z wysokim minimalnym depozytem i indywidualną weryfikacją.
- Konto we frankach poza Szwajcarią: rachunek walutowy w CHF w polskim banku albo konto wielowalutowe w fintechu, tańsze, ale bez szwajcarskiego banku.
Warunki dla nierezydentów często się zmieniają i nie zawsze są opisane na stronie produktu. Przed wyjazdem warto napisać lub zadzwonić do wybranego banku i potwierdzić, czy obsługuje klientów z Polski oraz jakie produkty im udostępnia.
Jakie dokumenty są potrzebne do otwarcia konta w Szwajcarii?
Lista zależy od banku, ale w przypadku osoby fizycznej zwykle obejmuje:
- Dowód tożsamości: paszport lub dowód osobisty; obywatelowi UE zazwyczaj wystarczy dowód osobisty.
- Potwierdzenie adresu: np. rachunek za media lub umowa najmu, najczęściej nie starsze niż 3 miesiące.
- Dowody źródła środków: umowa o pracę, zeznania podatkowe, akt notarialny sprzedaży nieruchomości, umowa darowizny lub postanowienie o nabyciu spadku.
- Informacje o karierze zawodowej: życiorys lub opis działalności, które bank porównuje z danymi dostępnymi publicznie, także w mediach społecznościowych.
- Wniosek o otwarcie rachunku wraz z oświadczeniem o rezydencji podatkowej.
Najwięcej uwagi banki poświęcają pochodzeniu pieniędzy. Wynika to z przepisów o przeciwdziałaniu praniu pieniędzy (procedura KYC/AML), dlatego ogólne stwierdzenie „oszczędności z pracy” bez dokumentów zwykle nie wystarczy. Środki muszą być legalne i opodatkowane w kraju pochodzenia.
Bank może poprosić o tłumaczenie polskich dokumentów na niemiecki, francuski, włoski lub angielski. Przedsiębiorca zakładający konto firmowe przedstawia dodatkowo dokumenty rejestrowe spółki, jej strukturę i dane beneficjentów rzeczywistych.
Jak założyć konto w banku szwajcarskim krok po kroku
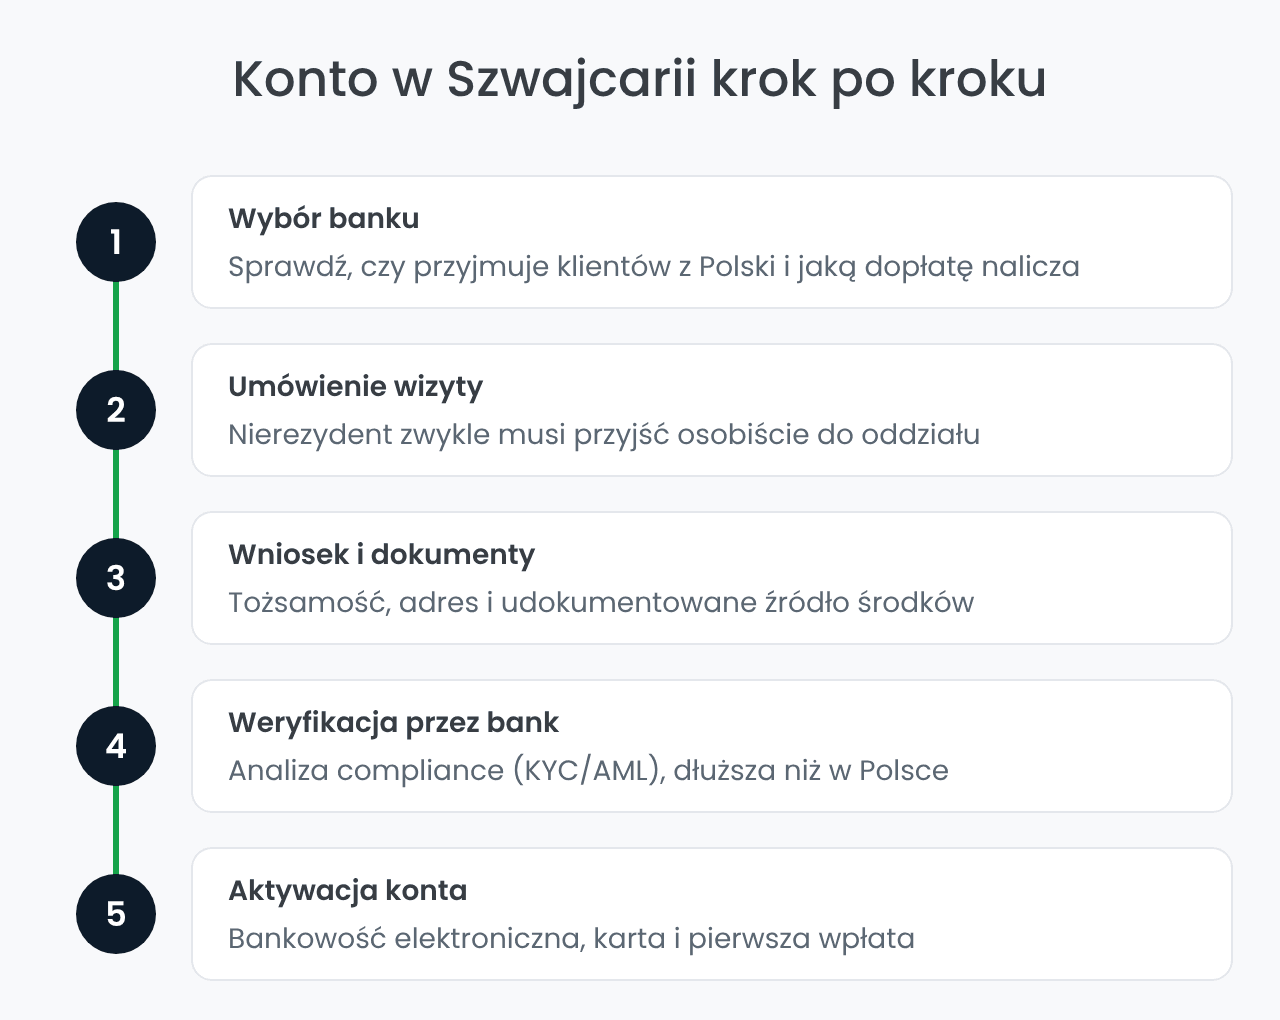
Tożsamość potwierdza się osobiście: podczas wideorozmowy z bankiem nie może pomagać osoba trzecia. PostFinance weryfikuje klientów w swoim oddziale, w placówce poczty szwajcarskiej albo przez czat wideo.
Ile kosztuje konto w szwajcarskim banku?
Konto w Szwajcarii jest droższe niż konto osobiste w Polsce, a największym kosztem jest dopłata dla nierezydentów. Banki naliczają ją niezależnie od zwykłej opłaty za prowadzenie rachunku.
| Bank | Opłata za konto | Dopłata dla klientów z zagranicy |
|---|---|---|
| PostFinance | 5 CHF/mies. (pakiet Smart) lub 10 CHF/mies. (SmartPlus) | 25 CHF/mies. za każde konto |
| UBS | 0–43 CHF/mies., zależnie od pakietu | 360 CHF rocznie |
| Migros Bank | bezpłatne prowadzenie konta | 60 CHF rocznie (pozostałe kraje OECD, w tym Polska) |
| Valiant | 5 CHF/mies. lub w pakiecie Lila Set | 480 CHF rocznie |
Do tego dochodzą opłaty transakcyjne. W PostFinance wypłata z bankomatu innego banku w Szwajcarii kosztuje 2 CHF, a za granicą 5 CHF. Konta prywatne w CHF w PostFinance, Migros Banku i Valiant są oprocentowane na 0,00 %, więc rachunek nie zarabia na swoje utrzymanie.
Konto we frankach bez szwajcarskiego banku
Jeśli celem jest tylko przechowywanie oszczędności w CHF albo płacenie we frankach, szwajcarski bank nie jest konieczny. Wiele polskich banków prowadzi rachunki walutowe w CHF, a porównanie ofert znajdziesz w zestawieniu najlepsze konto walutowe w Polsce.
Drugą opcją są konta wielowalutowe w fintechach, takich jak Wise czy Revolut (więcej w tekście Revolut – opinie, opłaty i oferta). Założenie konta w Wise jest bezpłatne, a możliwość przyjmowania przelewów na szwajcarskie dane rachunku zależy od kraju zamieszkania klienta. Przy wymianie złotych na franki liczy się kurs i marża przewalutowania, dlatego przed wyborem warto porównać koszt wymiany 1 000 zł w kilku miejscach.
Takie konto nie jest kontem w banku szwajcarskim: środki nie podlegają szwajcarskiemu systemowi gwarancji. Depozyty w polskim banku chroni BFG do równowartości 100 000 EUR, a w fintechu zasady ochrony zależą od licencji, na której działa.
Czy pieniądze w szwajcarskim banku są bezpieczne?
Depozyty w szwajcarskich bankach chroni system esisuisse: w razie upadłości banku gwarancja obejmuje do 100 000 CHF na klienta w jednym banku. Polski BFG chroni depozyty do równowartości 100 000 EUR, więc sama gwarancja nie jest argumentem za Szwajcarią.
Szwajcarska tajemnica bankowa nie chroni już przed fiskusem. Umowa Szwajcarii z UE o automatycznej wymianie informacji o rachunkach finansowych (standard CRS OECD) obowiązuje od 1 stycznia 2017 roku i obejmuje wszystkie państwa UE, w tym Polskę. Szwajcarski bank przekazuje więc dane o koncie polskiej administracji skarbowej.
Odsetki i zyski z rachunku w Szwajcarii rozlicza się w Polsce jak dochody zagraniczne, z podatkiem Belki w wysokości 19 %. Konto w Szwajcarii jest legalne, ale nie służy do ukrywania dochodów.
Czy warto mieć konto w Szwajcarii?
Konto w szwajcarskim banku ma sens przede wszystkim dla osób, które pracują w Szwajcarii lub planują przeprowadzkę, prowadzą interesy ze szwajcarskimi kontrahentami albo mają majątek na tyle duży, by korzystać z private bankingu i dywersyfikacji jurysdykcji.
Dla przeciętnego oszczędzającego bilans wypada słabiej. Dopłaty dla nierezydentów sięgają kilkuset franków rocznie, oprocentowanie kont prywatnych wynosi 0,00 %, a gwarancja depozytów jest zbliżona do polskiej. Te koszty warto zestawić z ofertą krajową, np. w rankingu kont osobistych w Polsce.
Po stronie zalet zostają stabilny system finansowy, silny frank i szeroki wybór usług inwestycyjnych. Po stronie wad: wysokie koszty, ograniczona oferta dla klientów z zagranicy i zwykle konieczność osobistej wizyty w Szwajcarii.
Jak zamknąć konto bankowe w Szwajcarii?
Zamknięcie konta wymaga zwykle pisemnej dyspozycji, którą można wysłać pocztą lub złożyć w bankowości elektronicznej, bez wyjazdu do Szwajcarii. Wcześniej warto przelać lub wypłacić wszystkie środki, uregulować zaległe opłaty i odwołać usługi powiązane z kontem, np. zlecenia stałe.
Bank może poprosić o zwrot lub zniszczenie kart płatniczych. Procedura trwa zazwyczaj kilka dni roboczych, a jej szczegóły zależą od regulaminu konkretnego banku, dlatego przed wysłaniem dyspozycji warto sprawdzić wymagany formularz.
Jeśli na koncie zostaje saldo, bank przeleje je na wskazany rachunek, np. w Polsce. Przelew franków na konto w złotych oznacza przewalutowanie, więc korzystniej podać rachunek walutowy w CHF i wymienić środki samodzielnie.
Zanim złożysz wniosek, określ cel rachunku. Przy pracy w Szwajcarii lub zarządzaniu dużym majątkiem szwajcarski bank bywa właściwym wyborem, ale do trzymania oszczędności we frankach często wystarczy konto walutowe w Polsce, bez dopłat dla nierezydentów.
Najczęściej zadawane pytania o konto w Szwajcarii
Szukasz brokera? Sprawdź nasze rekomendacje

