
Ranking kart kredytowych – październik 2026

Spis treści
- Najtańsza w utrzymaniu: Karta Kredytowa z Żubrem w Banku Pekao – 0 zł bezwarunkowo w pakiecie Standard i do 59 dni bez odsetek.
- Najwyższa premia na start: Mastercard Standard w BNP Paribas – do 400 zł w e-kodach do Allegro (promocja do 31.12.2026).
- Stały zwrot z zakupów: Visa Bonus w Erste Bank Polska – 1 % od wydatków powyżej 300 zł, do 15 zł miesięcznie.
- Dla płacących telefonem: Mastercard Impresja w Banku Millennium – do 400 zł premii do 15.11.2026.
- Bez warunku kwotowego: karta kredytowa ING – 0 zł przy 5 transakcjach w miesiącu.
- Dla kierowców: Visa TurboKARTA w Santander Consumer Banku – zwroty za paliwo, myjnie i restauracje.
- Najdłuższy okres bezodsetkowy: karta kredytowa Revolut – do 62 dni i brak opłaty serwisowej w planie Standard.
W październiku 2026 roku banki w Polsce nie konkurują już oprocentowaniem, bo wszystkie karty mają ten sam ustawowy pułap 14,5 %.
O tym, która karta kredytowa jest najlepsza, decydują opłata miesięczna, warunek jej zniesienia, długość okresu bezodsetkowego i to, ile realnie da się odzyskać z promocji.
Porównanie kart kredytowych – opłaty, okres bezodsetkowy i RRSO
| Karta (bank) | Opłata miesięczna | Okres bezodsetkowy | RRSO |
|---|---|---|---|
| Karta z Żubrem, pakiet Standard (Bank Pekao) | 0 zł bezwarunkowo | do 59 dni | 15,18 % |
| Visa / Mastercard (ING Bank Śląski) | 0 zł przy min. 5 transakcjach w miesiącu | do 52 dni | 15,56 % |
| Visa Bonus (Erste Bank Polska) | 0 zł przy zakupach za 300 zł, inaczej 9 zł | do 54 dni | 17,96 % |
| Visa TurboKARTA (Santander Consumer Bank) | 0 zł przy zakupach za 1000 zł, inaczej 6,90 zł | do 54 dni | 17,43 % |
| Mastercard Impresja (Bank Millennium) | 0 zł przy min. 5 transakcjach, inaczej 7,99 zł | do 51 dni | 18,28 % |
| Mastercard Gold (BNP Paribas) | 20 zł | do 56 dni | 19,85 % |
| Mastercard Standard (BNP Paribas) | 12 zł | do 56 dni | 22,04 % |
| Karta kredytowa Revolut (Revolut Bank UAB) | 0 zł w planie Standard | do 62 dni | — |
Najlepsze karty kredytowe w październiku 2026 – opis ofert
1. Karta Kredytowa z Żubrem (Bank Pekao) – 0 zł w pakiecie Standard i mile Miles & More
Karta Kredytowa z Żubrem w Banku Pekao prowadzi w rankingu, bo łączy zerową opłatę w pakiecie Standard bez żadnych warunków z najniższym RRSO w zestawieniu (15,18 %). Okres bezodsetkowy wynosi do 59 dni, a limit kredytowy od 2000 zł do 100 000 zł, w zależności od zdolności kredytowej.
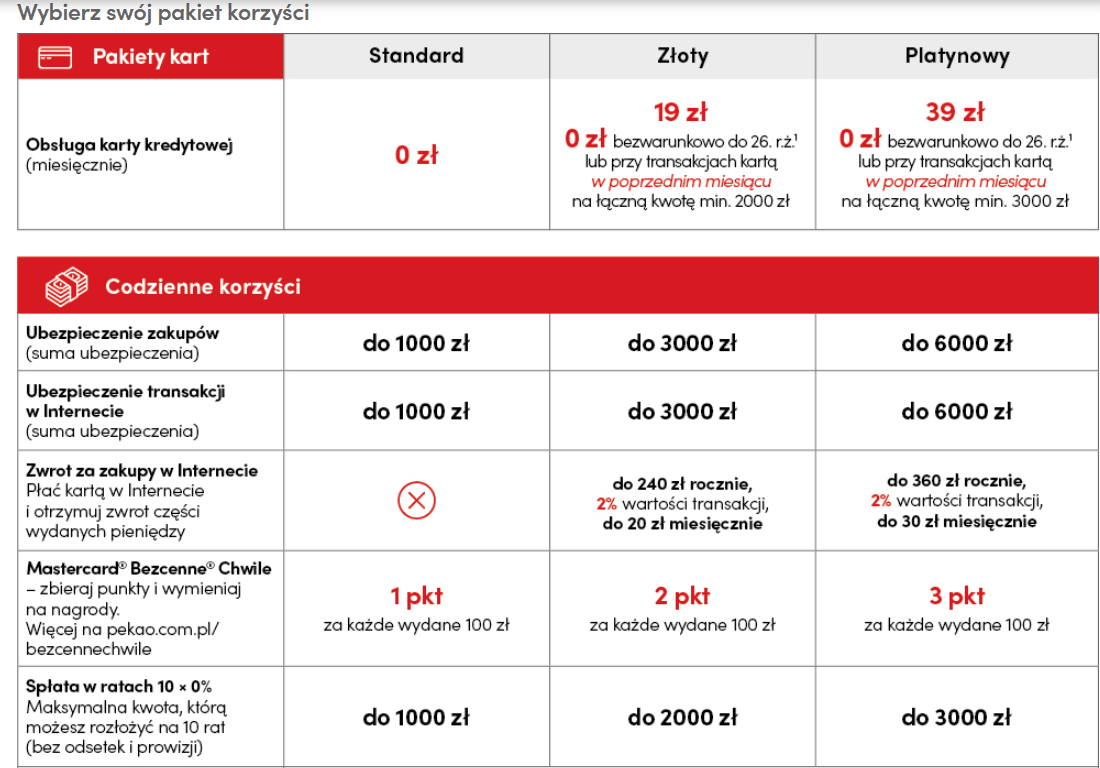
Karta działa w trzech pakietach. Złoty kosztuje 19 zł miesięcznie (0 zł przy wydatkach od 2000 zł), a Platynowy 39 zł (0 zł od 3000 zł). Osoby do 26. roku życia nie płacą za kartę w żadnym pakiecie. Wyższe pakiety dają 2 % zwrotu za płatności w internecie (do 240 lub 360 zł rocznie) i dostęp do saloników lotniskowych przy opóźnieniu lotu.
Do 20 stycznia 2027 roku trwają dwie promocje dla osób, które od 1.01.2025 r. do 30.09.2026 r. nie miały tej karty. „Ekstra mile na start – edycja II” daje od 10 000 do 20 000 mil promocyjnych Miles & More, a „Obrączka w nagrodę – edycja II” – voucher na obrączkę płatniczą wartą 500 zł. W obu trzeba dołączyć kartę do Miles & More i wydać nią co najmniej 1000 zł.
Poza promocjami karta zbiera mile na stałe: 1 milę za każde 20 zł w pakiecie Standard, 10 zł w Złotym i 6 zł w Platynowym, plus 2000 mil powitalnych po pierwszej transakcji. Zakupy do 1000 zł (w Standardzie) można rozłożyć na 10 rat 0 % w aplikacji PeoPay.
2. Mastercard Standard (BNP Paribas) – do 400 zł w e-kodach do Allegro
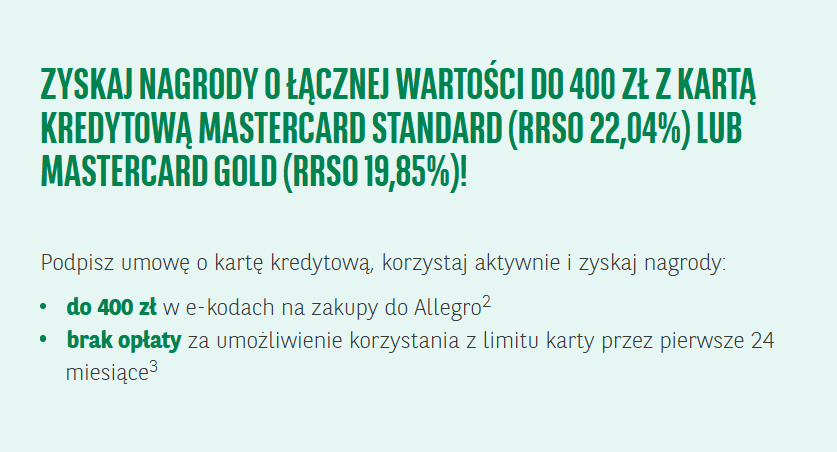
BNP Paribas prowadzi od 1 października do 31 grudnia 2026 roku sprzedaż premiową „Do 400 zł do Allegro z kartą kredytową”. Nagrodę – 4 karty podarunkowe Allegro po 100 zł – dostaje się za wydanie kartą co najmniej 1000 zł w każdym z pierwszych czterech pełnych miesięcy po zawarciu umowy z limitem od 5000 zł.
Promocja dotyczy kart Mastercard Standard (RRSO 22,04 %) i Mastercard Gold (RRSO 19,85 %) i jest skierowana do osób, które od 1.10.2025 r. do 30.09.2026 r. nie miały w tym banku żadnej karty kredytowej. Przez pierwsze 12 miesięcy bank nie pobiera opłaty za korzystanie z limitu, potem obowiązuje taryfa: 12 zł miesięcznie za Standard i 20 zł za Gold.
Karta Standard ma limit do 30 000 zł i do 56 dni bez odsetek, a zakupy od 200 zł można rozłożyć na raty w aplikacji GOmobile. Bank pozwala wybrać dzień zamknięcia cyklu (5., 10., 15., 20. lub 25. dzień miesiąca), wydać do 3 kart dodatkowych i skorzystać z wakacji kredytowych nawet 2 razy w roku. Więcej o samym banku przeczytasz w artykule opinie o BNP Paribas Bank Polska, opłaty i oferta.
3. Visa Bonus (Erste Bank Polska) – 1 % zwrotu od zakupów
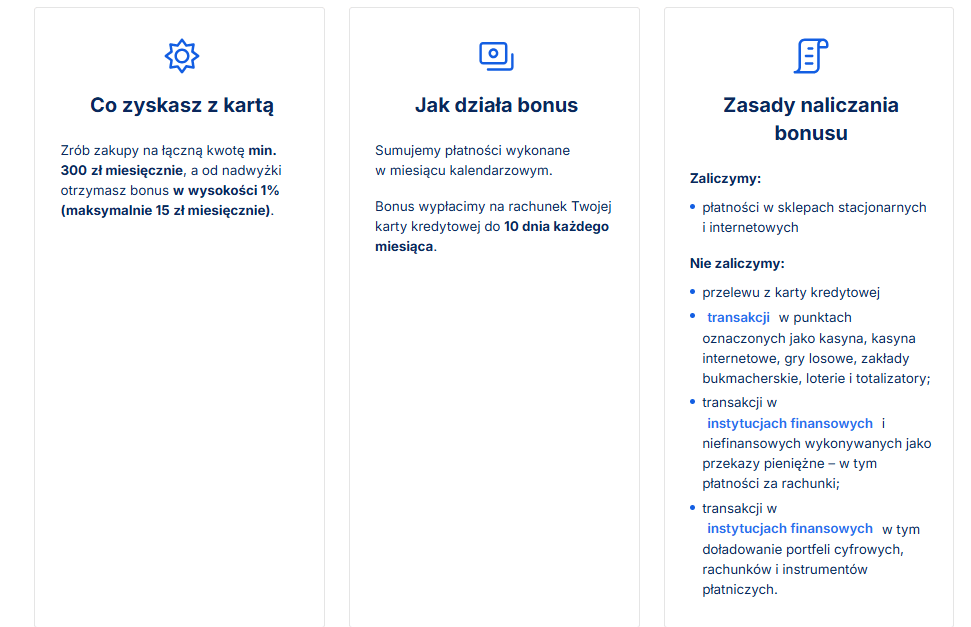
Erste Bank Polska w karcie Visa Bonus (RRSO 17,96 %) stawia na stały zwrot zamiast jednorazowej premii. Bank oddaje 1 % od nadwyżki zakupów ponad 300 zł miesięcznie, maksymalnie 15 zł, i wypłaca bonus na rachunek karty do 10. dnia kolejnego miesiąca.
Przykład z regulaminu: przy zakupach za 800 zł zwrot liczony jest od 500 zł i wynosi 5 zł. Opłata miesięczna to 9 zł, ale znika, gdy w poprzednim cyklu wydasz kartą 300 zł. Limit wynosi od 1000 zł do 100 000 zł, a okres bezodsetkowy do 54 dni.
Erste Bank Polska to dawny Santander Bank Polska, dlatego część klientów zna tę kartę z poprzedniej marki. Z limitu można też zrobić przelew na dowolny rachunek, ale kosztuje to 2,8 %, a wypłata gotówki z bankomatu 4 %, min. 10 zł.
4. Mastercard Impresja (Bank Millennium) – do 400 zł premii i 5 % zwrotu u partnerów
Bank Millennium prowadzi do 15 listopada 2026 roku promocję z premią do 400 zł dla nowej karty Mastercard Impresja (RRSO 18,28 %). Trzeba dodać kartę do portfela mobilnego i płacić nią telefonem co najmniej raz w każdym z czterech miesięcy po podpisaniu umowy. Premia to 10 % transakcji, do 100 zł miesięcznie, a pula jest ograniczona do 5000 wniosków.
Niezależnie od promocji karta zwraca 5 % za zakupy w 23 sklepach partnerów (do 50 zł miesięcznie) i pozwala płacić w walutach do 5000 zł miesięcznie bez dodatkowej marży za przewalutowanie. Opłata 7,99 zł znika przy 5 transakcjach w miesiącu.
Okres bezodsetkowy wynosi do 51 dni i obejmuje też transakcje gotówkowe. Limit ustalany jest indywidualnie, od 3000 zł, a wydatki można rozłożyć w programie Wygodne raty 0 % (RRSO 1,86 %). Szerzej o banku piszemy w tekście opinie o Banku Millennium i jego ofercie.
5. Karta kredytowa Visa lub Mastercard (ING Bank Śląski) – 0 zł przy 5 transakcjach
Karta kredytowa ING ma drugie najniższe RRSO w zestawieniu (15,56 %) i najprostszy warunek: wystarczy 5 transakcji kartą w miesiącu, bez minimalnej kwoty. Przez pierwsze 6 miesięcy od podpisania umowy opłaty miesięcznej nie ma w ogóle, a okres bezodsetkowy wynosi do 52 dni.
ING oferuje też nagrodę do 250 zł za kartę – 250 zł dla posiadaczy konta w planie ING More, ING Extra lub ING Max i 200 zł dla pozostałych klientów.
Część wydatków wraca w programie Visa Oferty, a kartę dodatkową można zamówić dla osoby powyżej 13. roku życia. Zanim złożysz wniosek, przeczytaj nasz tekst o tym, jakie są mocne strony i wady ING Banku Śląskiego.
6. Visa TurboKARTA (Santander Consumer Bank) – zwroty za paliwo, myjnie i restauracje
Visa TurboKARTA (RRSO 17,43 %) to propozycja dla osób, które dużo jeżdżą samochodem. Zwrot wynosi 5 % w samodzielnych myjniach, 3 % w restauracjach, kawiarniach i fast foodach oraz 1 % za paliwo i inne zakupy na stacjach – łącznie do 360 zł w roku. Zwrot pomniejsza saldo zadłużenia albo powiększa dostępny limit.
Opłata za obsługę karty wynosi 6,90 zł miesięcznie i nie jest pobierana, gdy zakupy w miesiącu sięgną 1000 zł. Okres bezodsetkowy to miesięczny okres rozliczeniowy plus 24 dni na spłatę, czyli do 54 dni. Dzień generowania zestawienia można wybrać spośród czterech terminów: 1., 10., 18. lub 22. dnia miesiąca, co ułatwia dopasowanie spłaty do dnia wypłaty.
7. Karta kredytowa Revolut – do 62 dni bez odsetek i bez opłaty serwisowej
Poza bankami działającymi w Polsce kartę kredytową oferuje też Revolut Bank UAB – litewski bank z licencją Europejskiego Banku Centralnego, nadzorowany przez Bank Litwy. Okres bezodsetkowy sięga 62 dni, najwięcej w zestawieniu, a w planie Standard nie ma opłat miesięcznych ani rocznych. Limit wynosi do 50 000 zł.
Zamiast klasycznego cashbacku Revolut przyznaje RevPoints, które zależą od planu konta (np. 1,5 punktu za każde wydane 50 zł w najtańszym wariancie) i można je wymienić na karty podarunkowe lub mile.
W wyższych planach punktów jest więcej – w Metal 1 punkt za każde 5 zł, w Ultra 1,5 punktu za 5 zł – ale te plany są płatne. Zakupy powyżej 100 zł da się rozłożyć na raty nawet na 48 miesięcy. Dla kogoś, kto już korzysta z aplikacji Revolut, karta oznacza jeden ekosystem zamiast osobnej relacji z bankiem.
Jak powstał ranking kart kredytowych?
Ranking obejmuje karty kredytowe dostępne dla klientów indywidualnych w październiku 2026 roku, a dane sprawdziliśmy bezpośrednio na stronach banków, w taryfach i regulaminach promocji.
O kolejności decydowały cztery kryteria, w tej kolejności ważności:
- Koszt utrzymania: wysokość opłaty miesięcznej i to, jak łatwo ją znieść.
- Okres bezodsetkowy: maksymalna liczba dni bez odsetek za transakcje bezgotówkowe.
- Realna wartość korzyści: premia na start, zwroty i programy lojalnościowe, przeliczone na złotówki przy typowych wydatkach.
- RRSO: jako wskaźnik kosztu dla osób, które nie zawsze spłacają całość w terminie.
Przy podobnym wyniku wyżej stawialiśmy kartę z prostszym warunkiem zniesienia opłaty. Przykład: przy wydatkach 1500 zł miesięcznie Visa Bonus zwraca 12 zł (1 % od 1200 zł), co przy zerowej opłacie daje około 144 zł rocznie. Ranking aktualizujemy, gdy banki zmieniają promocje lub taryfy. Karty bez opublikowanej taryfy albo dostępne wyłącznie w oddziale nie trafiły do zestawienia, bo ich warunków nie da się porównać na równych zasadach.
Kolejność nie jest rekomendacją inwestycyjną: ta sama karta może być najlepsza dla jednej osoby i nieopłacalna dla innej, w zależności od tego, ile i jak płaci się kartą.
Na co zwrócić uwagę w promocjach kart kredytowych z premią?
Premie za kartę kredytową prawie nigdy nie przysługują za samo jej założenie. Każda promocja z rankingu wymaga określonego obrotu – w BNP Paribas 1000 zł w każdym z czterech miesięcy, w Pekao 1000 zł łącznie, a w Millennium płatności telefonem przez cztery kolejne miesiące.
Osoby, które płacą kartą rzadziej, niż zakłada regulamin, dostaną mniej niż kwota z reklamy albo nic. Warto też sprawdzić, kto może wziąć udział: promocje zwykle wykluczają osoby, które miały kartę w danym banku w ciągu ostatnich 12–21 miesięcy, a niektóre mają limit wniosków (w Millennium – 5000).
Przed wyborem karty z premią dobrze jest policzyć, czy obrót wymagany przez regulamin pokrywa się z tym, co i tak wydajesz miesięcznie. Jeśli trzeba sztucznie zwiększać wydatki, premia przestaje być korzyścią. W Millennium maksymalne 400 zł wymaga płatności telefonem za co najmniej 1000 zł w każdym z czterech miesięcy, bo premia to 10 % transakcji.
Jak długi jest okres bezodsetkowy i kiedy karta kredytowa jest darmowa?
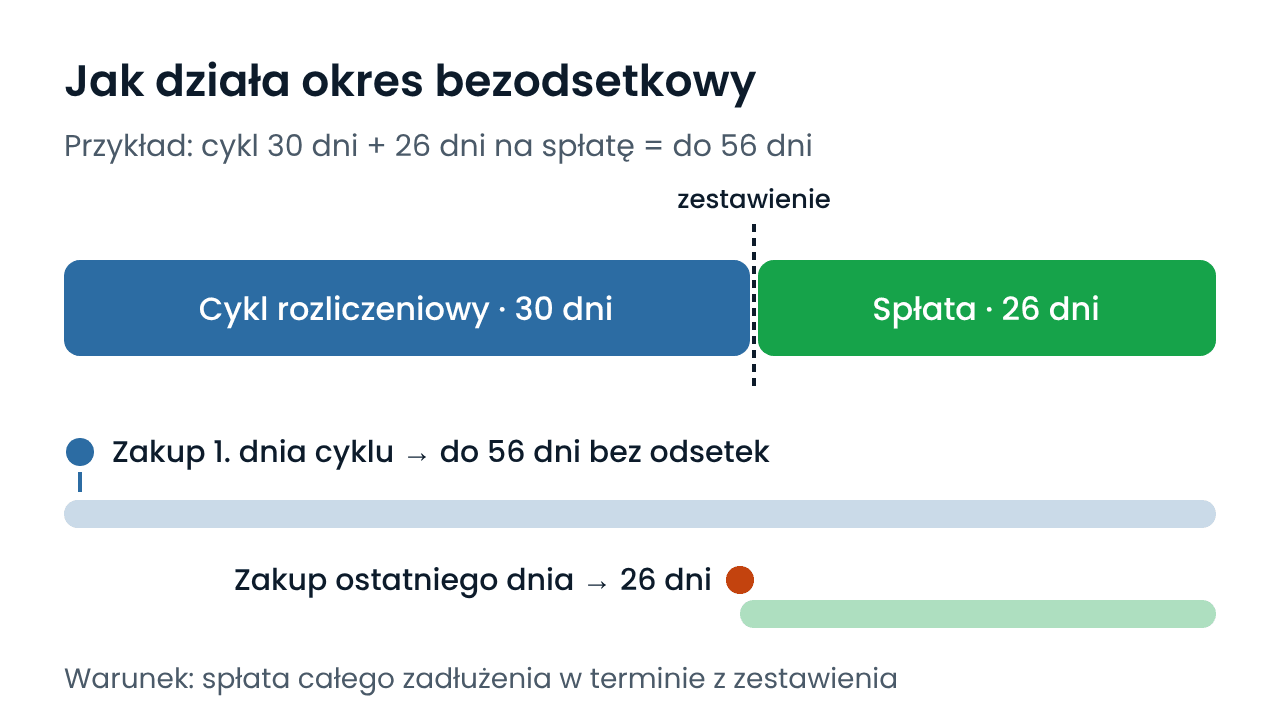
Okres bezodsetkowy składa się z miesięcznego cyklu rozliczeniowego i czasu na spłatę po wygenerowaniu zestawienia – w Santander Consumer Banku to 24 dni, w BNP Paribas do 26 dni. W rankingu waha się od 51 do 62 dni.
Realna liczba dni zależy od tego, kiedy w cyklu zrobisz zakup: transakcja z pierwszego dnia cyklu korzysta z pełnego okresu, a zakup tuż przed jego zamknięciem – tylko z czasu na spłatę, np. 26 dni w BNP Paribas.
W większości banków okres bez odsetkowy obejmuje wyłącznie transakcje bezgotówkowe, a wypłaty z bankomatu i przelewy z karty są oprocentowane od dnia wykonania. Wyjątkiem jest Bank Millennium, w którym 51 dni dotyczy także transakcji gotówkowych. Wypłata gotówki kosztuje też prowizję – w Erste 4 %, min. 10 zł.
Ile kosztuje karta kredytowa i jakie jest jej oprocentowanie?
Na koszt karty kredytowej składają się opłata miesięczna, prowizje za wypłaty gotówki i przelewy z karty, przewalutowanie przy płatnościach w walutach obcych oraz odsetki od niespłaconego zadłużenia. Przy spłacie całości w terminie płacisz tylko opłatę miesięczną – a i ją w większości banków można znieść aktywnym korzystaniem z karty.
RRSO podawane w reklamach dotyczy konkretnego przykładu reprezentatywnego – limitu, sposobu spłaty i okresu kredytowania z regulaminu. W Pekao to limit 7200 zł spłacany w 12 ratach, w BNP Paribas 4000 zł. Dlatego RRSO różnych banków porównuje się ostrożnie i dopiero wtedy, gdy liczysz się z częściową spłatą zadłużenia.
Koszt odsetek łatwo policzyć samodzielnie. Zadłużenie 2000 zł, którego nie spłacisz w terminie, przy oprocentowaniu 14,5 % kosztuje ok. 24 zł odsetek miesięcznie (2000 zł × 14,5 % / 12). Do tego dochodzą prowizje za gotówkę i przelewy z karty, od których odsetki liczone są od razu.
Maksymalne oprocentowanie karty kredytowej w 2026 roku
Rada Polityki Pieniężnej utrzymuje stopę referencyjną NBP do 3,75 %. Zgodnie z art. 359 Kodeksu cywilnego odsetki maksymalne to dwukrotność sumy stopy referencyjnej i 3,5 punktu procentowego, czyli obecnie 14,5 % w skali roku.
Banki, które publikują oprocentowanie w przykładach reprezentatywnych (Pekao, BNP Paribas, Erste), stosują stawkę równą temu pułapowi, więc zmieni się ona dopiero po kolejnej decyzji RPP. Jak kształtowały się ostatnio decyzje banku centralnego, opisujemy w artykule o tym, jak zmieniają się stopy procentowe w Polsce.
Kto może dostać kartę kredytową i jakie są wymagania?
Kartę kredytową może dostać pełnoletnia osoba z pełną zdolnością do czynności prawnych, stałym dochodem i pozytywną oceną zdolności kredytowej. Bank sprawdza historię w Biurze Informacji Kredytowej, a o wysokości limitu decydują dochody i inne zobowiązania. Minimalny limit różni się między bankami: w Erste wynosi 1000 zł, w Pekao 2000 zł, a w Millennium 3000 zł.
Do wniosku zwykle potrzebne są:
- Dokument tożsamości: dowód osobisty, a przy wniosku online – weryfikacja przez bankowość internetową lub przelew.
- Informacja o dochodach: oświadczenie lub dokumenty potwierdzające wpływy, zależnie od banku i kwoty limitu.
- Zgody: na sprawdzenie w BIK i na przetwarzanie danych, a w promocjach także zgody marketingowe.
- Wiek: co do zasady pełnoletność; młodym klientom Pekao nie pobiera opłaty za kartę w żadnym pakiecie do 26. roku życia.
Banki akceptują różne źródła dochodu: umowę o pracę, umowę zlecenie, działalność gospodarczą czy emeryturę. Część z nich, jak Santander Consumer Bank, publikuje listę dokumentów, którymi trzeba potwierdzić wpływy, np. za ostatnie 6 miesięcy. Klienci, którzy mają już konto w banku, często dostają gotową propozycję karty – w BNP Paribas można ją przyjąć telefonicznie z aplikacji GOmobile.
Przed zawarciem umowy bank sprawdza też, czy PESEL nie jest zastrzeżony – tak wprost informuje ING. Jeśli zastrzeżenie jest aktywne, umowy nie da się podpisać, dopóki go nie cofniesz.
Jak wybrać kartę kredytową dla siebie?
Najprościej zacząć od tego, ile miesięcznie płacisz kartą, i dopasować do tego warunek zniesienia opłaty:
- Kilka transakcji w miesiącu: karta bez warunku kwotowego – Karta z Żubrem w pakiecie Standard, ING (5 transakcji) albo Revolut w planie Standard.
- Regularne wydatki od 300 zł: Visa Bonus w Erste, która przy okazji zwraca 1 % nadwyżki.
- Wydatki od 1000 zł miesięcznie: BNP Paribas z premią do 400 zł albo Visa TurboKARTA ze zwrotami za samochód.
- Częste podróże: Karta z Żubrem z milami Miles & More lub Millennium Impresja z płatnościami walutowymi bez marży do 5000 zł.
Poza opłatą warto porównać kilka szczegółów, które wychodzą dopiero w taryfie:
- Płatności w walutach: w Millennium bez marży do 5000 zł miesięcznie, powyżej tej kwoty bank dolicza 2 %.
- Automatyczna spłata: BNP Paribas pozwala ustawić spłatę z konta, co chroni przed odsetkami za spóźnienie.
- Karty dodatkowe: BNP Paribas wydaje do 3, a ING także dla osób powyżej 13. roku życia.
- Dzień spłaty: BNP Paribas i Santander Consumer pozwalają wybrać dzień zamknięcia cyklu, więc termin spłaty można ustawić tuż po wypłacie.
- Gotówka z karty: to najdroższa operacja – prowizja (np. 4 % w Erste) i zwykle odsetki od dnia wypłaty.
Jeśli wiesz, że czasem nie spłacisz całości w terminie, porównuj przede wszystkim RRSO i możliwość rozłożenia zadłużenia na raty. Najniższe RRSO w rankingu ma Pekao (15,18 %), a raty 0 % oferują Pekao (10 rat) i Millennium w programie Wygodne raty.
Karta kredytowa to dodatkowe źródło finansowania, a nie przedłużenie konta osobistego. Jeśli szukasz przede wszystkim taniego rachunku do codziennych płatności kartą debetową, zajrzyj do naszego zestawienia ranking kont osobistych w Polsce.
Najwięcej zyskasz, gdy wybierzesz kartę, której warunki spełniasz bez zmiany przyzwyczajeń, i zawsze spłacisz całe zadłużenie w terminie. Wtedy karta kredytowa jest darmowym, krótkoterminowym kredytem, a premie i zwroty są czystym zyskiem, a nie rekompensatą za odsetki.


Zgodność z przepisami
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Autoriteit Financiële Markten (AFM)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Oferowane produkty
Akcje, ETF, Opcje, Kontrakty Terminowe, Fundusze Inwestycyjne
Akcje, ETF
Najczęstsze pytania o karty kredytowe w 2026 roku
Zastrzeżenie:
*Zrzeczenie się odpowiedzialności:
eToro jest wieloaktywową platformą inwestycyjną. Wartość Twoich inwestycji może zarówno wzrosnąć, jak i spaść. Twój kapitał jest narażony na ryzyko.
Należy pamiętać, że kontrakty CFD są złożonymi instrumentami i wiążą się z wysokim ryzykiem szybkiej utraty środków z powodu zastosowania dźwigni finansowej. 51% rachunków inwestorów detalicznych odnotowuje straty podczas handlu kontraktami CFD u tego dostawcy. Należy rozważyć, czy rozumiesz, jak działają kontrakty CFD oraz czy możesz pozwolić sobie na podjęcie wysokiego ryzyka utraty swoich środków.
Niniejszy komunikat ma wyłącznie charakter informacyjny i edukacyjny i nie powinien być traktowany jako porada inwestycyjna ani rekomendacja inwestycyjna. Wyniki osiągnięte w przeszłości nie stanowią gwarancji przyszłych rezultatów.
Copy Trading nie stanowi porady inwestycyjnej. Wartość Twoich inwestycji może zarówno wzrosnąć, jak i spaść. Twój kapitał jest narażony na ryzyko.
Inwestycje w kryptowaluty wiążą się z ryzykiem i mogą nie być odpowiednie dla inwestorów detalicznych; możesz stracić całość zainwestowanych środków. Zapoznaj się z ryzykiem tutaj: https://etoro.tw/3PI44nZ
eToro USA LLC nie oferuje kontraktów CFD, nie składa żadnych oświadczeń ani zapewnień oraz nie ponosi odpowiedzialności za dokładność ani kompletność treści niniejszej publikacji, która została przygotowana przez naszego partnera z wykorzystaniem publicznie dostępnych informacji dotyczących eToro, niezwiązanych z konkretnym podmiotem.
Inwestowanie wiąże się z ryzykiem strat. Nie jest to rada inwestycyjna. Wyniki osiągnięte w przeszłości nie są wiarygodnym wskaźnikiem przyszłych wyników. Artykuł zawiera linki afiliacyjne. Rankia może otrzymać wynagrodzenie za działania wykonane za ich pośrednictwem. Nie wpływa to na niezależność naszych materiałów.
Ryzyko inwestycyjne
Inwestowanie wiąże się z ryzykiem i może nie być odpowiednie dla wszystkich inwestorów. Istnieje ryzyko utraty części lub całości zainwestowanego kapitału. Dywidendy, stopy zwrotu i zyski nie są gwarantowane.
Akcje ułamkowe nie dają prawa głosu, mają ograniczoną możliwość przenoszenia i mogą wiązać się z dodatkowymi ryzykami, takimi jak ryzyko przechowywania aktywów oraz ryzyko płynności.
Inwestując w papiery wartościowe notowane w walucie obcej, na przykład w USD, możesz ponieść opłatę za wymianę waluty. Ostateczny wynik inwestycji będzie również zależał od kursu wymiany, co może obniżyć zwrot, jeśli środki zostaną później przewalutowane na wybraną przez Ciebie walutę.
Przed podjęciem decyzji inwestycyjnej dokładnie oceń swoją sytuację finansową i rozważ skorzystanie z niezależnej porady. Revolut nie świadczy doradztwa inwestycyjnego ani podatkowego.
Otwarcie rachunku bankowego lub przejście na wyższy plan nie gwarantuje dostępu do wszystkich usług dostępnych w aplikacji. Dostęp do nich może wymagać spełnienia dodatkowych kryteriów kwalifikacyjnych, a w niektórych przypadkach także rejestracji w innych podmiotach z grupy Revolut, o ile użytkownik nie jest już w nich zarejestrowany.
Usługi inwestycyjne są świadczone przez Revolut Securities Europe UAB, kod spółki: 305799582, litewską firmę inwestycyjną autoryzowaną i regulowaną przez Bank Litwy. Adres siedziby: Konstitucijos ave. 21B, Wilno, Republika Litewska, LT-08130. Obowiązują warunki transakcji.