
Raisin opinie – czy warto zakładać lokaty przez Raisin w 2026 roku?

Spis treści
- Dla kogo: dla osób z oszczędnościami w PLN, które chcą stałego oprocentowania bez warunków typu „nowe środki” czy obowiązkowe konto osobiste.
- Dla kogo nie: dla tych, którzy potrzebują pieniędzy z dnia na dzień albo nie chcą samodzielnie rozliczać podatku od lokat w HoistSpar.
- Na co uważać: oferta obejmuje dziś tylko trzy banki partnerskie i wyłącznie produkty depozytowe, bez akcji, ETF czy kryptowalut.
Raisin w skrócie: najważniejsze informacje
| Cecha | Raisin (październik 2026) |
|---|---|
| Operator platformy | Raisin SE, Berlin (działa od 2012 roku) |
| Konto Raisin prowadzi | Raisin Bank AG, nadzór BaFin |
| Banki partnerskie w Polsce | HoistSpar (Szwecja), Renault Bank (Francja), CA Auto Bank (Włochy) |
| Produkty | Lokaty terminowe od 1 miesiąca do 5 lat i elastyczne produkty oszczędnościowe, wszystkie w PLN |
| Oprocentowanie | Lokaty do 5,60 %, elastyczne produkty do 3,80 % w skali roku |
| Minimalna kwota | 1 zł (HoistSpar) lub 100 zł (Renault Bank, CA Auto Bank) |
| Opłaty | Brak opłat za konto, lokaty i przelewy |
| Gwarancja depozytów | Do 100 000 EUR na bank (HoistSpar: do 1 150 000 SEK) |
| Podatek Belki | Renault Bank i CA Auto Bank pobierają 19 %, przy HoistSpar rozliczasz go sam |
| Obsługa | Strona, dokumentacja i obsługa klienta po polsku |
| Ocena na Trustpilot | 4,4/5 na podstawie 13 057 opinii |
Raisin opinie: zalety i wady
Lista powstała na podstawie warunków opublikowanych przez Raisin i powtarzających się wątków z opinii klientów.
Zalety Raisin
- Brak dodatkowych warunków: lokata nie wymaga konta osobistego, wpływów ani „nowych środków”.
- Zero opłat: Raisin zarabia na prowizjach od banków partnerskich, a klient nie płaci za konto ani za lokaty.
- Jedno konto, kilka banków: weryfikację przechodzisz raz, a potem otwierasz depozyty w różnych krajach UE.
- Wysokie limity kwot: od 375 000 do 410 000 zł na jeden bank, z tym samym oprocentowaniem dla całej kwoty.
- Stała stopa na długi okres: lokaty do 5 lat pozwalają zablokować oprocentowanie, np. 5,60 % w skali roku na 5 lat.
- 14 dni na odstąpienie od umowy: po otwarciu lokaty przysługuje ustawowe prawo do odstąpienia w ciągu pierwszych 14 dni.
Wady Raisin
- Wąska oferta: w Polsce dostępne są tylko trzy banki partnerskie i wyłącznie produkty depozytowe.
- Podatek przy HoistSpar: szwedzki bank wypłaca odsetki brutto, więc podatek Belki trzeba rozliczyć w PIT-38.
- Wieloetapowa rejestracja: wideoweryfikacja tożsamości, dokument potwierdzający adres i wskazanie konta referencyjnego.
- Wpłaty tylko z jednego rachunku: przelew z konta innego niż referencyjne zostanie zwrócony.
- Zerwanie lokaty bez odsetek: wcześniejsze zamknięcie depozytu, jeśli pozwala na nie regulamin banku, oznacza utratę odsetek.
- Gwarancja w obcej walucie: limit ochrony w HoistSpar liczony jest w koronach, a francuski fundusz wypłaca środki w euro.
Czy Raisin jest bezpieczny? Jak działa platforma i gwarancje depozytów
Jak działa Raisin
Raisin nie jest bankiem, tylko pośrednikiem między oszczędzającym a bankami z UE. Platformę prowadzi Raisin SE z Berlina, założona w 2012 roku, która według własnych danych obsługuje ponad milion klientów i ponad 80 mld EUR aktywów. Wśród jej inwestorów są m.in. Deutsche Bank i PayPal.
Konto Raisin prowadzi Raisin Bank AG z Frankfurtu, działający od 1973 roku (dawniej MHB-Bank AG) i nadzorowany przez niemiecki BaFin. Umowę lokaty zawierasz jednak z bankiem partnerskim: przelewasz pieniądze na Konto Raisin, bank zatwierdza wniosek, a środki automatycznie trafiają na wybraną lokatę. Po jej zakończeniu kapitał z odsetkami wraca na Konto Raisin.
Zarówno Raisin Bank, jak i banki partnerskie działają na podstawie pełnych licencji bankowych. Logowanie i dyspozycje w bankowości internetowej Raisin potwierdzasz jednorazowym kodem weryfikacyjnym (mTAN), wysyłanym na Twój telefon.
Gwarancje depozytów: ile jest chronione
Każdy etap jest objęty innym systemem gwarantowania depozytów, ale zawsze funduszem kraju, w którym bank ma siedzibę, a nie polskim BFG:
- Konto Raisin (Raisin Bank AG): niemiecki ustawowy system gwarantowania depozytów, do 100 000 EUR.
- HoistSpar: szwedzki system gwarantowania depozytów, do 1 150 000 SEK.
- Renault Bank: francuski fundusz gwarancyjny, do 100 000 EUR.
- CA Auto Bank: włoski międzybankowy fundusz gwarancyjny, do 100 000 EUR.
Limit dotyczy jednego klienta w jednym banku, więc kwotę powyżej 100 000 EUR warto rozłożyć między kilka banków partnerskich. W razie upadłości banku fundusz gwarancyjny wypłaca środki w ciągu 7 dni roboczych.
Oferta Raisin: banki partnerskie i oprocentowanie lokat
W październiku 2026 roku polska wersja Raisin udostępnia produkty trzech banków. Wszystkie oferty są w złotówkach, więc wpłata i wypłata odsetek nie wymagają przewalutowania.
| Bank (rating kraju) | Kwota wpłaty | Gwarancja | Podatek Belki |
|---|---|---|---|
| HoistSpar, Szwecja (AAA) | 1 zł – 375 000 zł | do 1 150 000 SEK | rozliczasz sam |
| Renault Bank, Francja (A+) | 100 zł – 400 000 zł | do 100 000 EUR | pobiera bank |
| CA Auto Bank, Włochy (BBB+) | 100 zł – 410 000 zł | do 100 000 EUR | pobiera bank |
Przykładowe stawki z października 2026 roku to 5,60 % na 5 lat we francuskim banku, 5,00 % na 2 lata i 4,50 % na 3 miesiące w tym samym banku oraz 4,10 % na rok we włoskim.
Rating w tabeli to ocena kredytowa kraju, którą Raisin podaje przy każdej ofercie, a nie ocena samego banku. Oprocentowanie jest stałe przez cały okres lokaty, ale stawki nowych lokat mogą się zmieniać, więc przed wpłatą warto sprawdzić aktualną ofertę.
Dla osób, które nie chcą blokować pieniędzy, Raisin ma elastyczny produkt oszczędnościowy Renault Banku: do 3,80 % ze zmiennym oprocentowaniem, kapitalizacją kwartalną i wypłatą w dowolnym momencie, do 400 000 zł.
Ile kosztuje Raisin i ile realnie zarobisz?
Założenie i prowadzenie Konta Raisin, otwarcie lokaty oraz przelewy są bezpłatne. Raisin zarabia na prowizjach, które płacą mu banki partnerskie, a ponieważ wszystkie oferty są w PLN, nie płacisz za przewalutowanie.
Realny zysk to odsetki pomniejszone o 19 % podatku Belki. Przykład: 20 000 zł na lokacie 5,00 % w skali roku daje 1 000 zł brutto, czyli 810 zł netto rocznie. Przy HoistSpar ten sam podatek zapłacisz dopiero w rozliczeniu rocznym, więc przez kilka miesięcy pracuje na Ciebie cała kwota brutto.
Raisin czy odsetki od wolnych środków u brokera?
Jeśli pieniądze czekają na inwestycję, alternatywą dla lokaty jest oprocentowanie niezainwestowanych środków na rachunku maklerskim. To inny produkt niż depozyt: stawka jest zmienna i może się zmienić w każdej chwili, a odsetki naliczane są codziennie.


Zgodność z przepisami
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Lietuvos Bankas, The Financial Conduct Authority (FCA)
Oferowane produkty
Akcje, ETF
Akcje, ETF, Kryptowaluty
Jak założyć konto i lokatę w Raisin krok po kroku
Cały proces odbywa się online i nie wymaga wizyty w oddziale. Formularz wypełnisz w przeglądarce na komputerze, ale do wideoweryfikacji tożsamości potrzebny będzie smartfon z aplikacją Raisin. Kolejne kroki wyglądają tak:
- Rejestracja: wypełniasz formularz na stronie Raisin, pobierasz aplikację i potwierdzasz tożsamość podczas wideorozmowy, a potem przesyłasz dokument potwierdzający adres zamieszkania.
- Konto referencyjne: podajesz numer rachunku w polskim banku. Tylko z niego możesz zasilać Konto Raisin, przelewy z innych kont wracają do nadawcy.
- Wybór oferty: porównujesz oprocentowanie, okres i kraj banku, a następnie składasz wniosek. Możesz mieć dowolną liczbę depozytów jednocześnie.
- Przelew: wysyłasz pieniądze na indywidualny numer IBAN Konta Raisin. Po ich zaksięgowaniu bank zatwierdza wniosek, a środki trafiają na lokatę, co potwierdza e-mail.
Dane w formularzu muszą być identyczne z danymi w przesłanych dokumentach, bo każda rozbieżność wydłuża weryfikację. Warto przygotować dowód osobisty i dokument z adresem jeszcze przed rejestracją, a jako konto referencyjne wskazać rachunek, z którego naprawdę będziesz przelewać oszczędności.
Co się dzieje po zakończeniu lokaty?
W dniu zapadalności decydujesz, czy środki mają wrócić na Konto Raisin, czy lokata ma zostać odnowiona na kolejny okres. Odnowienie następuje według oprocentowania aktualnego w dniu odnowienia, a nie według stawki z dnia otwarcia, dlatego przy spadających stopach lepiej porównać oferty na nowo.
Przelew kapitału z odsetkami na Konto Raisin może potrwać kilka dni roboczych, bo przechodzi przez bank partnerski. Wyciąg końcowy w PDF trafia do zakładki „Dokumenty” w bankowości internetowej, a środki z Konta Raisin wypłacasz na konto referencyjne albo lokujesz ponownie.
Podatek od lokat w Raisin: kto rozlicza podatek Belki?
Jako polski rezydent podatkowy masz obowiązek opodatkować odsetki z lokat niezależnie od tego, w jakim kraju działa bank. Kto wpłaca podatek do urzędu, zależy jednak od banku.
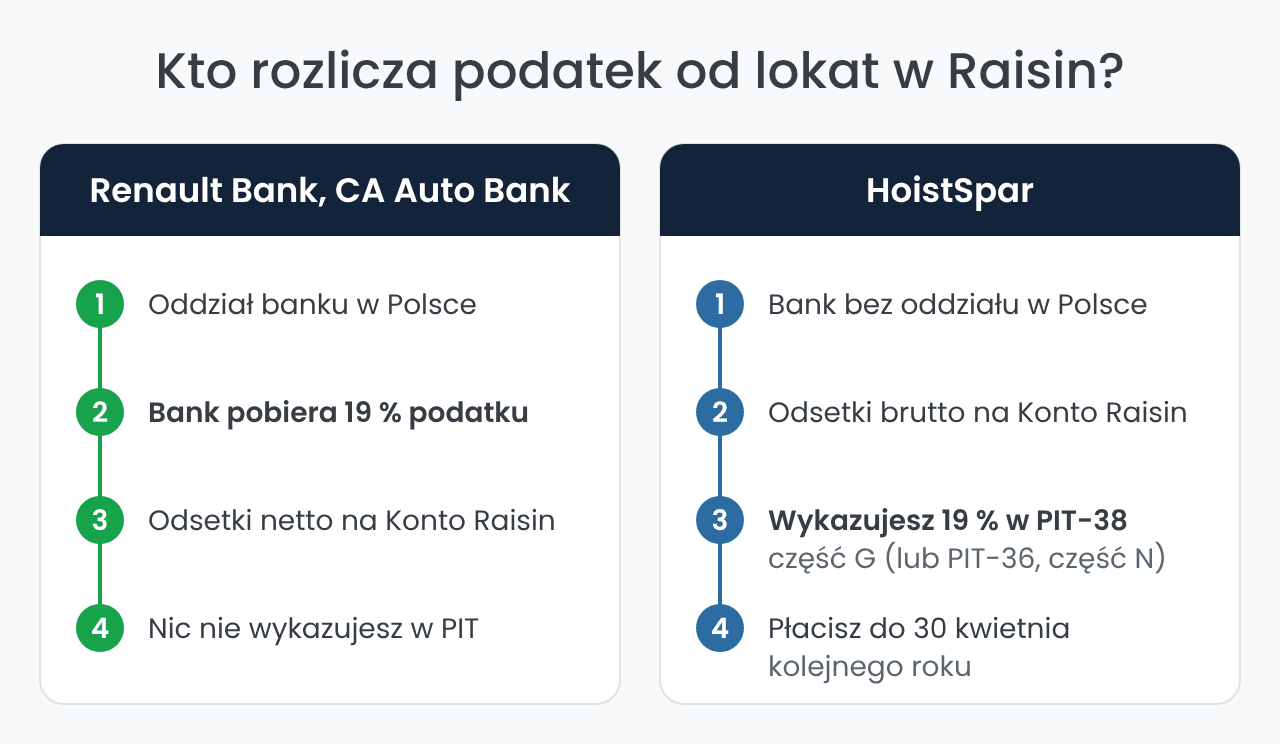
Renault Bank i CA Auto Bank działają w Polsce przez oddziały (RCI Banque S.A. Oddział w Polsce oraz CA Auto Bank S.p.A. Oddział w Polsce), dlatego same pobierają 19 % podatku i nie musisz wykazywać tych odsetek w zeznaniu. Na Konto Raisin trafia od razu kwota netto.
HoistSpar to bank zagraniczny bez polskiego oddziału: wypłaca odsetki brutto, a obowiązek zapłaty podatku spoczywa na Tobie. Należny podatek (19 % od kwoty odsetek) wykazujesz w części G formularza PIT-38 (lub w części N PIT-36) i płacisz do 30 kwietnia kolejnego roku.
Przykład: jeśli lokata w HoistSpar zapadnie w 2026 roku i przyniesie 1 000 zł odsetek, do 30 kwietnia 2027 roku wykażesz i zapłacisz 190 zł podatku.
W zeznaniu wykazujesz łącznie odsetki ze wszystkich lokat w bankach zagranicznych, które zapadły w danym roku. Raisin publikuje na swojej stronie instrukcję rozliczenia, ale nie świadczy doradztwa podatkowego, więc w nietypowej sytuacji warto zapytać urząd skarbowy.
Raisin opinie użytkowników: co mówią klienci?
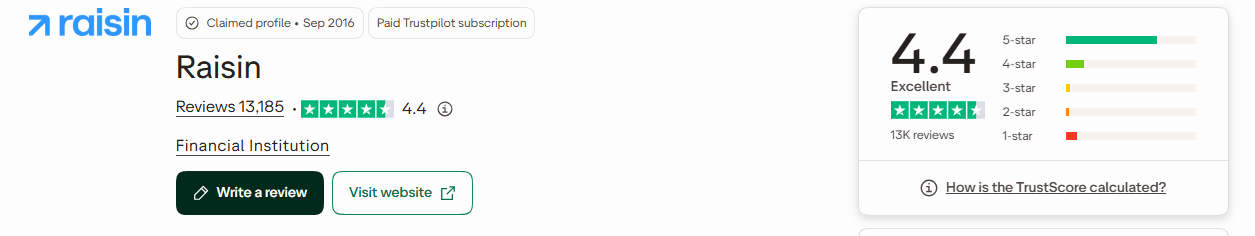
Na Trustpilot Raisin ma ocenę 4,4/5 na podstawie 13 057 opinii (stan na październik 2026 roku). Profil działa od września 2016 roku i obejmuje klientów z całej Europy, nie tylko z Polski. Warto pamiętać, że Raisin ma płatną subskrypcję Trustpilot, część recenzji powstaje na zaproszenie firmy, a sam serwis zastrzega, że nie weryfikuje ich prawdziwości.
W pozytywnych opiniach polskich klientów powtarzają się intuicyjna aplikacja, przejrzyste warunki i terminowa wypłata odsetek po zakończeniu lokaty. Część osób zaczyna od małej lokaty na miesiąc, żeby sprawdzić cały proces przed wpłatą większej kwoty.
Krytyczne głosy dotyczą głównie czasu weryfikacji konta i próśb o dokumenty, np. potwierdzające pochodzenie środków, które wynikają z przepisów o przeciwdziałaniu praniu pieniędzy. Takie pytania zadaje każdy bank, ale przy pierwszej wpłacie mogą opóźnić otwarcie lokaty. Użytkownicy wskazują też, że oferta dostępna w Polsce wciąż jest skromna.
Raisin ma sens przy większej kwocie rozłożonej między kilka banków i dla osób, które nie chcą spełniać warunków promocji. Jeśli wolisz pełną elastyczność, porównaj go z ofertami z naszego ranking kont oszczędnościowych, a jeśli celem jest inwestowanie, sprawdź ranking najlepszych brokerów w Polsce.
Najczęściej zadawane pytania o Raisin
Szukasz brokera? Porównaj wybrane platformy:
Zastrzeżenie:
Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.
Twój kapitał jest zagrożony. Obowiązują inne opłaty. Więcej informacji można znaleźć na stronie etoro.com/trading/fees
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko. Materiał zawiera płatną współpracę z Saxo Bank. Opinie i oceny przedstawione w artykule pozostają niezależne.