
Ranking kont osobistych w Polsce: które konto wybrać?

Spis treści
Sama od lat obserwuję, jak rankingi kont osobistych skupiają się niemal wyłącznie na wysokości premii i darmowych bankomatach. To ważne kryteria dla przeciętnego klienta, ale dla kogoś, kto zasila z konta rachunek maklerski, liczy się inny zestaw cech: szybkość przelewu, konto walutowe i koszt przewalutowania.
- Premie za założenie konta osobistego w październiku 2026 r. sięgają do 1000 zł (mBank), 900 zł (ING) i 600 zł (PKO BP), ale to nie jedyne kryterium wyboru dla inwestora.
- Przelew ekspresowy i BLIK są ważniejsze niż wysokość premii, jeśli planujesz regularnie zasilać rachunek maklerski.
- Konto walutowe w tym samym banku pozwala uniknąć zakładania kolejnego rachunku tylko po to, by wysłać EUR czy USD do brokera.
- Sprawdź też opłaty za kartę i bankomaty — nawet darmowe konto potrafi kosztować, jeśli nie spełnisz prostych warunków aktywności.
Ranking kont osobistych dla inwestora — październik 2026
Poniżej siedem kont, które warto rozważyć, jeśli oprócz codziennych finansów planujesz z tego samego rachunku zasilać inwestycje. Kolejność nie odzwierciedla wysokości premii — patrzę na to, co faktycznie ułatwia inwestowanie, a nie na to, co da najwięcej gotówki na start.
| Bank i konto | Konto walutowe | Na co uważać | Dla kogo |
|---|---|---|---|
| mBank — eKonto do usług | 10 walut do wyboru | karta za 0 zł przy transakcjach na 350 zł/mies. | inwestor łączący GPW i giełdy zagraniczne |
| Alior Bank — Alior Konto + Kantor Walutowy | rachunki walutowe w Kantorze, spread EUR i USD ok. 0,7 % | od 22.11.2026 Kantor przenosi się do aplikacji Alior Banku | regularne przewalutowanie na EUR/USD |
| PKO Bank Polski — Konto za Zero | 10 walut, w tym DKK, NOK i SEK | karta za 0 zł przy min. 5 transakcjach kartą lub BLIK-iem | ktoś, kto chce mieć wszystko w jednej grupie z Biurem Maklerskim PKO BP |
| Bank Pekao — Konto Przekorzystne | karta wielowalutowa bez opłaty za przewalutowanie | Express Elixir w pakiecie, bezpłatnym przez 6 mies. | klient korzystający też z Biura Maklerskiego Pekao |
| ING Bank Śląski — Konto w Planie ING Go | EUR, USD i GBP połączone z kartą | karta za 0 zł przy płatnościach na 300 zł/mies. lub do 26. roku życia | inwestowanie głównie w PLN |
| Erste Bank Polska (d. Santander) — Konto Smart | kilka kont walutowych w ofercie | nowa nazwa banku, te same numery kont i umowy | ktoś kontynuujący dotychczasową bankowość po rebrandingu |
Jak powstał ranking kont osobistych?
Każde konto oceniłam pod kątem czterech pytań, które zadaje sobie inwestor: czy przelew do brokera dotrze w kilka minut (przelew ekspresowy, BLIK), czy w tym samym banku otworzę konto walutowe, ile kosztuje przewalutowanie i czy konto da się prowadzić za 0 zł bez trudnych warunków. Wysokość premii jest kryterium pomocniczym, bo zmienia się co miesiąc.
W tabeli każde konto ma też kolumnę Na co uważać: to jeden warunek lub koszt, który najczęściej decyduje o tym, ile naprawdę zapłacisz za korzystanie z konta.
Do zestawienia trafiły największe banki, które mają w grupie własne biuro maklerskie. Pominęłam oprocentowanie kont oszczędnościowych i ofertę kredytową: to osobne produkty, które nie zmieniają tego, jak sprawnie zasilisz rachunek maklerski.
1. mBank — eKonto do usług
mBank obsługuje przelewy ekspresowe i BLIK, a do tego oferuje eKonto walutowe w 10 walutach do wyboru.
To wg mnie najbardziej kompletny pakiet dla kogoś, kto inwestuje zarówno na GPW, jak i za granicą — nie musisz zakładać osobnego konta walutowego w innym banku, żeby uniknąć podwójnego przewalutowania.
Dodatkowym atutem jest własna platforma maklerska banku (eMakler), zintegrowana z tym samym profilem bankowości elektronicznej. eKonto otworzysz i poprowadzisz za 0 zł, a karta jest bezpłatna przy transakcjach na 350 zł w miesiącu. W październiku 2026 r. bank oferuje do 1000 zł premii za założenie konta i spełnienie warunków promocji.
2. Alior Bank — Alior Konto + Kantor Walutowy
Samo konto osobiste w Alior Banku nie wyróżnia się niczym specjalnym, ale w połączeniu z Kantorem Walutowym tego banku robi się z tego opłacalny zestaw dla kogoś, kto regularnie wymienia złotówki na walutę obcą przed inwestowaniem za granicą. Spread w Kantorze wynosił 2 października 2026 r. ok. 0,7 % dla EUR, USD, GBP i CHF.
Rachunki, przelewy i karta wielowalutowa w Kantorze kosztują 0 zł, a środki są objęte gwarancją BFG. Do tej pory Kantor można było otworzyć samodzielnie, bez konta złotówkowego w Alior Banku. Bank zapowiedział jednak, że od 22 listopada 2026 r. usługa będzie etapami przenoszona do aplikacji i bankowości Alior Banku — przed decyzją sprawdź, na jakich zasadach.
3. PKO Bank Polski — Konto za Zero
PKO BP ma szeroką paletę walut na koncie walutowym: 10 walut, w tym korony duńskie, norweskie i szwedzkie, oraz standardowe wsparcie przelewów ekspresowych i BLIK-a. Konto za Zero prowadzisz za 0 zł, a karta jest bezpłatna przy min. 5 transakcjach kartą lub BLIK-iem w okresie rozliczeniowym (w przeciwnym razie 10 zł/mies.).
Jeśli masz już w tym banku całą swoją bankowość i wolisz mieć wszystko w jednej grupie kapitałowej — łącznie z docelowym rachunkiem maklerskim w Biurze Maklerskim PKO BP — to naturalny wybór. Największa sieć oddziałów w Polsce daje też dodatkową opcję załatwienia spraw stacjonarnie.
4. Bank Pekao — Konto Przekorzystne
Pekao ma w swojej grupie Biuro Maklerskie Pekao (dawniej Dom Maklerski Pekao), co pozwala prowadzić konto osobiste i rachunek inwestycyjny z jednego miejsca. Konto Przekorzystne i karta debetowa kosztują 0 zł, a przy płatnościach kartą wielowalutową bank nie pobiera opłaty za przewalutowanie.
Przelew ekspresowy (Express Elixir) jest tu częścią Pakietu Komfort: bezpłatnego przez pierwsze 6 miesięcy, a potem płatnego zgodnie z regulaminem. Dla kogoś, kto często dosyła środki do brokera w ostatniej chwili, to koszt, który trzeba doliczyć.
5. ING Bank Śląski — Konto w Planie ING Go
ING wypada solidnie pod względem szybkości przelewów i obsługi BLIK-a. Karta jest bezpłatna, jeśli zapłacisz nią łącznie min. 300 zł w miesiącu lub masz mniej niż 26 lat, a wypłaty z bankomatów ING i Planet w Polsce kosztują 0 zł.
Funkcja wielowalutowa karty działa z kontami walutowymi w EUR, USD i GBP, a pozostałe transakcje w obcych walutach obciąża prowizja 3 % za przewalutowanie. Sprawdzi się dobrze jako konto do codziennych finansów i zasilania inwestycji w PLN, mniej dobrze przy regularnym przewalutowywaniu większych kwot.
6. Erste Bank Polska (dawny Santander) — Konto Smart
Bank, który do kwietnia 2026 roku działał jako Santander Bank Polska, 24 kwietnia 2026 r. zmienił nazwę na Erste Bank Polska. Wcześniej, 9 stycznia 2026 r., jego głównym akcjonariuszem została austriacka Erste Group Bank AG. Bank działa dalej na polskiej licencji i pod nadzorem KNF.
Dla dotychczasowych klientów zmieniło się logo, aplikacja i adres strony, ale nie umowy ani numery kont. Dawne Konto Santander nazywa się teraz Konto Smart i obsługuje standardowe przelewy ekspresowe oraz BLIK. Nową nazwę dostało też biuro maklerskie banku, więc konto i rachunek inwestycyjny nadal możesz mieć w jednej grupie.
Ile kosztuje konto osobiste? Opłaty za konto, kartę i bankomaty
Konta z rankingu prowadzisz za 0 zł, ale darmowa karta zwykle wymaga minimalnej aktywności: w PKO BP min. 5 transakcji, w ING płatności na 300 zł (lub wiek do 26 lat). Bez tego karta kosztuje w obu bankach 10 zł miesięcznie.
Drugi koszt to bankomaty obce. mBank nie pobiera opłat za wypłaty w Polsce od 300 zł, a w Pekao, bez spełnienia warunków karty wielowalutowej, wypłata z obcego bankomatu kosztuje 2,5 % (min. 6 zł).
Premie za założenie konta: ile można zyskać i na co uważać?
Premie za założenie konta w październiku 2026 r. wynoszą przykładowo do 1000 zł w mBanku, do 900 zł w ING i do 600 zł w PKO BP. To realne pieniądze, ale premię dostajesz zwykle w ratach, po spełnieniu warunków: wpływów na konto, płatności kartą lub BLIK-iem czy logowania do aplikacji.
W mBanku na 1000 zł składa się kilka elementów, m.in. 500 zł za otwarcie konta z kartą i jej aktywne używanie oraz 300 zł za wpływy wynagrodzenia. W ING promocja na start wymaga m.in. 15 transakcji bezgotówkowych i trzech logowań do aplikacji w ciągu trzech miesięcy.
Część promocji można łączyć. ING pozwala skorzystać jednocześnie z polecenia („Poleć ING”) i z promocji „Mobilni zyskują” (do 800 zł, w tym 100 zł w e-bonach), a PKO BP oprócz premii do 600 zł w promocji „Prosty zwrot” oferuje cashback do 3 % (maks. 100 zł miesięcznie) za zakupy na Allegro.
Zanim zaczniesz porównywać kwoty, policz premię „netto”. Jeśli nie spełnisz warunku darmowej karty, 10 zł miesięcznie daje 120 zł rocznie, co zjada sporą część premii. Promocje są zwykle przeznaczone dla nowych klientów, więc sprawdź w regulaminie, jak bank definiuje nowego klienta i w jakim terminie wypłaca kolejne raty.
Zwróć też uwagę na formę premii. Część nagród to gotówka na koncie, ale bywają też e-bony do sklepów czy cashback za zakupy, jak w ING i PKO BP. Z perspektywy inwestora gotówka jest więcej warta niż bon, bo tylko ją przelejesz na rachunek maklerski.
Kwoty i warunki zmieniają się praktycznie co miesiąc, dlatego same w sobie nie powinny przesądzać o wyborze, jeśli konto ma Ci służyć przede wszystkim do inwestowania. Premię dostaniesz raz, a opłaty i spread będą Ci towarzyszyć przez cały czas korzystania z konta.
Konto walutowe: jak uniknąć podwójnego przewalutowania?
Jeśli regularnie wpłacasz np. 2000 zł miesięcznie na ETF-y notowane w euro, a Twój bank nie ma konta walutowego, płacisz spread dwa razy: raz przy przewalutowaniu w banku, drugi raz — jeśli rachunek maklerski jest w innej walucie niż zlecenie — u brokera.
Przy spreadzie 2 % zamiast ok. 0,7 % różnica sięga ok. 310 zł rocznie na tej samej kwocie (24 000 zł), zanim jeszcze kupiony instrument zdąży cokolwiek zarobić. Dlatego przy inwestowaniu za granicą konto walutowe w EUR lub USD połączone z tanim kantorem ma większe znaczenie niż premia na start.
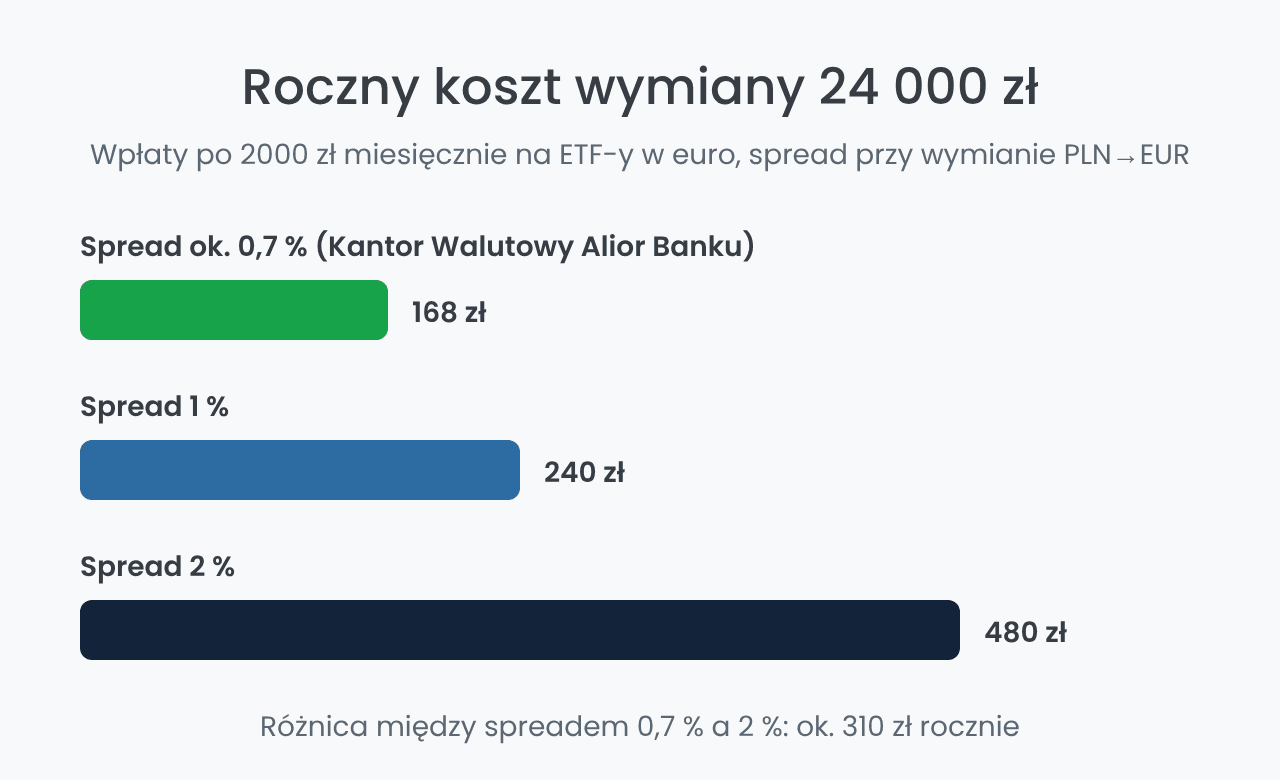
Najprościej jest wymienić złotówki w kantorze banku, a potem wysłać EUR lub USD przelewem z konta walutowego na rachunek maklerski w tej samej walucie.
Dlaczego przelew ekspresowy i BLIK mają większe znaczenie niż Ci się wydaje?
Wyobraź sobie sytuację: widzisz okazję na rynku, chcesz dokupić akcje czy ETF, ale na rachunku maklerskim brakuje Ci kilkuset złotych. Zwykły przelew międzybankowy (Elixir) potrafi zaksięgować się nawet następnego dnia roboczego — czasem to za późno. Przelew ekspresowy albo BLIK trafiają zwykle w kilka minut.
Przy jednorazowej, zaplanowanej z wyprzedzeniem wpłacie ta różnica nic nie zmienia. Przy nagłej potrzebie dosłania środków przed sesją — może zmienić wszystko. Sprawdź więc nie tylko, czy bank oferuje przelew ekspresowy, ale też ile on kosztuje: w Pekao Express Elixir jest częścią pakietu, który po 6 miesiącach staje się płatny.
BLIK przydaje się nie tylko przy płatnościach. Część brokerów pozwala zasilić rachunek maklerski BLIK-iem bezpośrednio z aplikacji banku, a w Kantorze Walutowym Alior Banku BLIK-iem opłacisz zakup waluty bez wcześniejszego przelewu. Listę metod wpłaty sprawdź u swojego brokera przed wyborem konta, bo nie każdy przyjmuje BLIK.
Na co jeszcze zwrócić uwagę, zanim założysz konto?
Poza szybkością przelewów i opłatami sprawdź jeszcze sześć ważnych rzeczy, które w rankingach kont rzadko trafiają na pierwszy plan:
- Biuro maklerskie w grupie kapitałowej (jak mBank, PKO BP, Pekao czy Erste) — to wygodne, jeśli zależy Ci na zarządzaniu wszystkim z jednego miejsca.
- Konto walutowe bez konta w PLN — sprawdź, czy da się je otworzyć samodzielnie. Kantor Walutowy Alior Banku można było dotąd założyć bez konta złotówkowego, ale od 22 listopada 2026 r. zmienia się sposób korzystania z niego.
- Wpłaty do brokera — upewnij się, że Twój broker akceptuje przelewy z danego rachunku. Dotyczy to zwłaszcza kont prowadzonych przez banki zagraniczne. Brokerzy przyjmują zwykle wpłaty tylko z rachunku prowadzonego na Twoje nazwisko.
- Aplikacja mobilna — to z niej będziesz najczęściej zasilać rachunek maklerski, więc powinna pozwalać wygodnie robić przelewy natychmiastowe, BLIK i wymianę walut.
- Zlecenia stałe — jeśli inwestujesz co miesiąc tę samą kwotę, zlecenie stałe na rachunek maklerski zdejmuje z Ciebie pamiętanie o wpłacie. Sprawdź, czy bank pozwala je ustawić w aplikacji i czy można je wykonać jako przelew walutowy.
- Limity przelewów — przy większych wpłatach do brokera sprawdź dzienny limit przelewów w aplikacji. Zwykle zmienisz go samodzielnie, ale lepiej zrobić to przed pierwszą dużą wpłatą niż w dniu, w którym chcesz złożyć zlecenie.
Czy pieniądze na koncie osobistym są bezpieczne? Gwarancja BFG
Depozyty w bankach krajowych nadzorowanych przez KNF, takich jak mBank, Alior Bank, PKO BP, Pekao, ING czy Erste Bank Polska, chroni Bankowy Fundusz Gwarancyjny (BFG). Ochrona obejmuje równowartość w złotych 100 000 euro na deponenta w jednym banku.
W określonych w ustawie sytuacjach (np. środki ze sprzedaży mieszkania czy ze spadku) ochrona jest czasowo wyższa. Limit dotyczy sumy środków na wszystkich Twoich rachunkach w danym banku: konto osobiste, oszczędnościowe i lokaty liczą się razem.
Wypłata z BFG następuje, gdy KNF zawiesi działalność banku i ustanowi zarząd komisaryczny, a następnie KNF lub BFG wystąpi o ogłoszenie upadłości banku. Aktualną listę podmiotów objętych gwarancjami Fundusz publikuje na stronie bfg.pl, więc w razie wątpliwości warto sprawdzić tam konkretny bank.
Czy warto mieć kilka kont osobistych? Zestaw dla inwestora
Dla inwestora często najlepiej sprawdza się zestaw zamiast jednego konta: konto osobiste z BLIK-iem i przelewami ekspresowymi do codziennych finansów, tani kantor lub konto walutowe do wymiany EUR i USD oraz rachunek maklerski. Każdy z tych elementów może być w innym banku, jeśli tak wychodzi taniej.
Kilka kont ma też sens przy większych oszczędnościach. Limit ochrony BFG liczy się osobno dla każdego banku, więc rozłożenie środków powyżej równowartości 100 000 euro między dwa banki zwiększa ich ochronę. Minusem jest pilnowanie warunków darmowych kart w każdym z nich.
Przykładowy zestaw z tego rankingu: konto w PKO BP lub mBanku jako główne (10 walut, BLIK, biuro maklerskie w grupie), Kantor Walutowy Alior Banku do wymiany większych kwot na EUR i USD oraz rachunek maklerski u wybranego brokera. Przed założeniem drugiego konta policz, ile kosztuje utrzymanie warunków w każdym banku, żeby oszczędność na spreadzie nie zniknęła w opłatach za kartę.
Jak założyć konto osobiste online?
Większość banków z rankingu pozwala założyć konto bez wizyty w oddziale. Zwykle wygląda to tak:
- wypełniasz wniosek na stronie banku lub w jego aplikacji,
- potwierdzasz tożsamość — w zależności od banku np. selfie z dowodem osobistym, e-dowodem lub aplikacją mObywatel,
- akceptujesz umowę i aktywujesz kartę oraz BLIK w aplikacji,
- zlecasz pierwszy przelew na rachunek maklerski albo podpinasz konto walutowe.
Sposób otwarcia konta może wpływać na premię: w mBanku 100 zł z promocji jest przeznaczone za otwarcie konta przez selfie, e-dowód lub z aplikacją mObywatel. Przed złożeniem wniosku przeczytaj regulamin promocji, bo część warunków trzeba spełnić już na etapie wniosku.
Nie szukaj konta, które da Ci najwięcej gotówki na start, tylko takiego, które nie będzie Ci przeszkadzać, gdy przyjdzie moment, żeby zainwestować. Premię wydasz raz, a spread i szybkość przelewu zostaną z Tobą na lata — przy regularnym inwestowaniu to właśnie te drobne, powtarzalne koszty naprawdę czuć na koncie maklerskim.
Najczęściej zadawane pytania o ranking kont osobistych
Szukasz brokera? Porównaj wybrane rachunki maklerskie


Zgodność z przepisami
Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), Komisja Nadzoru Finansowego (KNF), The Financial Conduct Authority (FCA)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Oferowane produkty
Akcje, ETF, CFD, Forex, Commodities
Akcje, ETF