
VeloBank opinie: konto, oszczędności i ocena banku po przejęciu Citi Handlowego

Spis treści
VeloBank łączy dziś darmowe konto i wysokie promocje oszczędnościowe z jedną z najtrudniejszych migracji klientów w polskiej bankowości. Bank, który w 2022 r. powstał z restrukturyzacji Getin Noble Banku, w czerwcu 2026 r. przejął ok. 0,5 mln klientów detalicznych Citi Handlowego i obsługuje już ponad 2 mln osób.
- Dla kogo: dla osób, które chcą konta bez opłaty za prowadzenie, co miesiąc wykonują min. 5 płatności kartą lub BLIK-iem i korzystają z promocji dla nowych środków.
- Dla kogo nie: dla klientów, którzy nie chcą pilnować warunków promocji ani aktywności na koncie, oraz dla oczekujących sprawnej infolinii – po migracji Citi to najczęstszy powód skarg.
VeloBank w skrócie: najważniejsze informacje
| Cecha | VeloBank |
|---|---|
| Właściciel | Fundusze Cerberus Capital Management (80,2 %), EBOR i IFC (po 9,9 %) |
| Nadzór | Komisja Nadzoru Finansowego (KNF) |
| Gwarancja depozytów | BFG do równowartości 100 000 euro na klienta |
| Konto osobiste | VeloKonto – 0 zł za prowadzenie, bez warunków |
| Konto oszczędnościowe | Elastyczne Konto Oszczędnościowe – do 6 % w ofercie dla nowych środków |
| Skala | Ponad 2 mln klientów i ponad 200 oddziałów |
| Ocena na Trustpilot | 1,3/5 przy ok. 290 recenzjach (październik 2026 r.) |
Zalety i wady VeloBanku
Zalety VeloBanku
- Prowadzenie VeloKonta za 0 zł, bez wymogu wpływów.
- Bezpłatne wypłaty z bankomatów Planet Cash w Polsce i w UE.
- Promocje dla nowych środków na EKO do 6 % w skali roku.
- Bezpłatny VeloKantor do wymiany walut w aplikacji i w serwisie internetowym.
- Nadzór KNF i gwarancja BFG dla depozytów.
Wady VeloBanku
- Opłata 7 zł miesięcznie za kartę, jeśli w miesiącu nie będzie 5 płatności bezgotówkowych.
- Najwyższe oprocentowanie obowiązuje tylko czasowo i tylko dla nowych środków.
- Środki przeniesione z Citi Handlowego nie kwalifikują się do promocji EKO.
- Liczne skargi na infolinię, logowanie i blokady przelewów po migracji klientów Citi.
Czy VeloBank jest bezpieczny? Historia, właściciel i gwarancja BFG
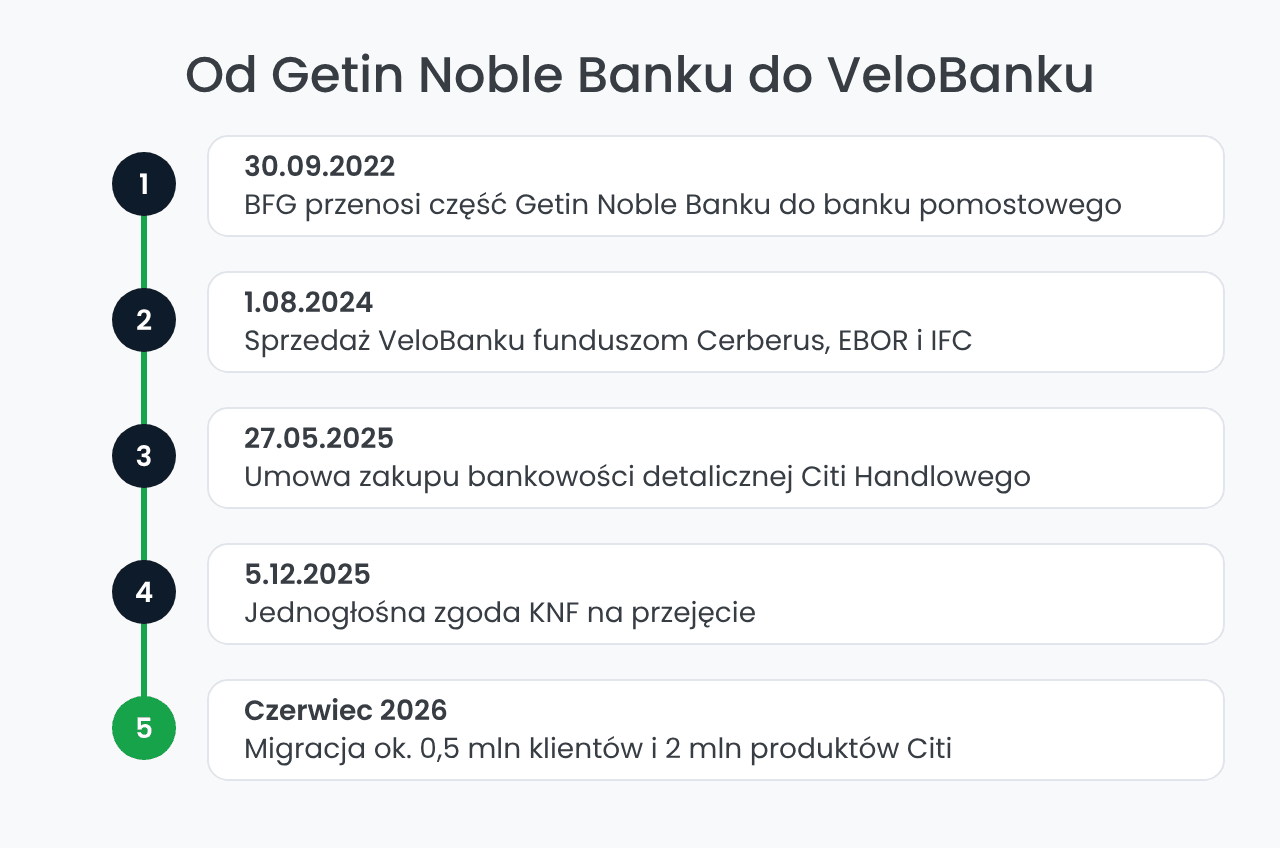
VeloBank powstał w ramach przymusowej restrukturyzacji Getin Noble Banku: 30 września 2022 r. Bankowy Fundusz Gwarancyjny przeniósł część działalności GNB do instytucji pomostowej, we współpracy z Systemem Ochrony Banków Komercyjnych, tworzonym przez osiem największych banków w Polsce.
Decyzja ochroniła wszystkich deponentów GNB i całość ich depozytów – według BFG było to 38,1 mld zł, także ponad limit gwarancji.
1 sierpnia 2024 r. BFG sprzedał 100 % akcji VeloBanku spółce Promontoria Holding 418 B.V., należącej pośrednio do funduszy Cerberus Capital Management, Europejskiego Banku Odbudowy i Rozwoju (EBOR) oraz Międzynarodowej Korporacji Finansowej (IFC). Cena wyniosła 375 mln zł, a nabywca dokapitalizował bank kwotą 687 mln zł.
Od tego dnia VeloBank działa jak każdy bank komercyjny, bez ograniczeń nałożonych na bank pomostowy przez Komisję Europejską. Cerberus ma 80,2 % akcji, a EBOR i IFC po 9,9 %; prezesem zarządu od początku jest Adam Marciniak.
Jako bank uniwersalny nadzorowany przez KNF VeloBank podlega systemowi BFG, więc depozyty są gwarantowane do równowartości 100 000 euro na klienta – jak w każdym banku w Polsce.
Co zmieniło się dla klientów Citi Handlowego w VeloBanku?
VeloBank podpisał umowę zakupu bankowości detalicznej Citi Handlowego 27 maja 2025 r., a KNF jednogłośnie zgodziła się na transakcję 5 grudnia 2025 r. Migrację przeprowadzono w czerwcu 2026 r.: do VeloBanku przeszło ok. 0,5 mln klientów i 2 mln produktów, kredyty o wartości ok. 6 mld zł i depozyty ok. 21 mld zł.
Operacja objęła także zarządzanie majątkiem, usługi maklerskie i karty kredytowe – transakcję pod względem skali porównywano do wcześniejszego przeniesienia klientów Santander Banku Polska do Erste Banku.
Numery rachunków i warunki umów pozostały bez zmian, a klienci nie musieli zakładać nowego konta. Zmienił się natomiast kod BIC/SWIFT: zamiast CITIPLPX obowiązuje GBGCPLPK, który trzeba przekazać m.in. zagranicznym pracodawcom i instytucjom wypłacającym świadczenia z zagranicy.
Walutowe kredyty hipoteczne pozostały w Citi Handlowym, który obsługuje już wyłącznie klientów korporacyjnych i instytucjonalnych. Zamożniejszym klientom dawnego Citi VeloBank oferuje obsługę private banking – za ten obszar odpowiada w zarządzie Andrzej Wilk, wcześniej związany z Citi Handlowym.
Ile kosztuje VeloKonto? Opłaty i warunki zwolnień
VeloKonto jest prowadzone za 0 zł bez żadnych warunków, a przelewy krajowe w bankowości internetowej i mobilnej są bezpłatne. Pozostałe opłaty zależą od aktywności: zwalnia z nich 5 płatności kartą, telefonem lub BLIK-iem w miesiącu.
| Element | Warunek zwolnienia z opłaty | Opłata bez spełnienia warunku |
|---|---|---|
| Prowadzenie VeloKonta | brak warunku | 0 zł |
| Karta do konta | 5 płatności bezgotówkowych w miesiącu | 7 zł/mies. |
| Wypłaty z bankomatów Planet Cash (Polska i UE) | brak warunku | 0 zł |
| Wypłaty z innych bankomatów w Polsce | 5 płatności bezgotówkowych w miesiącu | 5 zł za wypłatę |
| Wydanie kolejnych kart do konta | pierwsze 4 karty | 5 zł za piątą i każdą kolejną |
VeloKonto dla młodych (18–26 lat)
Osoby poniżej 26 lat nie płacą za kartę do konta ani za wypłaty z bankomatów Planet Cash w Polsce i w UE, niezależnie od aktywności. Wypłata z innego bankomatu w Polsce kosztuje 5 zł, chyba że w danym miesiącu wykonają 5 transakcji bezgotówkowych.
Do konta wydawana jest karta Mastercard, którą można płacić zbliżeniowo, w internecie i telefonem, zbierając punkty w programie nagród Mastercard.
Promocje dla nowych klientów i program VeloKorzyści
Do 30 listopada 2026 r. trwa promocja poleceń „Doceniam Velo – polecam Velo”: obecny klient dostaje 100 zł za każdą poleconą osobę, która spełni warunki. Nowy klient nie może mieć konta w VeloBanku od 31 grudnia 2023 r., musi otworzyć VeloKonto z kodem polecenia i przez 3 miesiące zasilać je kwotą min. 2 000 zł.
W aplikacji działa też program lojalnościowy VeloKorzyści, który nalicza punkty za aktywne korzystanie z konta. Na najwyższym, 4. poziomie (od 150 punktów) daje cashback do 50 zł miesięcznie, 20 % zniżki na OC/AC w LINK4 i pakiet medyczny Allianz Partners od 36 zł miesięcznie. Nowi klienci, którzy otworzą VeloKonto do 31 października 2026 r., od razu dostają ten poziom.
Oprocentowanie oszczędności w VeloBanku: ile daje EKO?
Elastyczne Konto Oszczędnościowe (EKO) działa w cyklicznych ofertach dla nowych środków. W edycji 11/2026 nowi klienci dostają 6 % do 100 000 zł, a od nadwyżki do 400 000 zł 4 % w skali roku. Oferta trwa 92 dni od pierwszej wpłaty.
Obecni klienci mogą liczyć na 4,5 % do 400 000 zł. Warunek jest ten sam co przy karcie: 5 płatności kartą lub BLIK-iem w każdym miesiącu oferty. Bez niego stawka spada do 2 % dla nowych i do 1 % dla obecnych klientów.
Ważne dla byłych klientów Citi Handlowego: środki przeniesione w ramach migracji nie są nowymi środkami i nie dają prawa do promocyjnej stawki. Przed wpłatą warto sprawdzić regulamin bieżącej edycji, bo progi i terminy zmieniają się co kilka tygodni. Konto oszczędnościowe otwierane w placówce, a nie zdalnie, nie daje nowemu klientowi stawki 6 %.
Trade Republic – 6 % na koncie oszczędnościowym
Trade Republic oferuje nowym klientom 6 % w skali roku od sald gotówkowych do 200 000 zł po aktywacji oprocentowania w aplikacji. Nadwyżka jest oprocentowana według stopy depozytowej NBP (obecnie 3,25 %), odsetki są naliczane codziennie i wypłacane co miesiąc, a środki można wypłacić w każdej chwili.
Gotówka klientów Trade Republic Bank GmbH jest przechowywana w Deutsche Bank AG i objęta jego systemem gwarantowania depozytów do równowartości 100 000 EUR. W odróżnieniu od EKO stawka nie wymaga płatności kartą w każdym miesiącu.
Sprawdź także obecne Oprocentowanie lokat w Polsce.
Bankowość internetowa i aplikacja mobilna VeloBanku
Konto można otworzyć online, z potwierdzeniem tożsamości na odległość, a czas aktywacji zależy od wybranej metody weryfikacji. Klienci mają do dyspozycji także infolinię i sieć ponad 200 oddziałów. W aplikacji mobilnej i serwisie internetowym VeloBanku dostępne są bezpłatne przelewy krajowe, wypłaty BLIK-iem z bankomatów bez opłat oraz VeloKantor do wymiany walut przez całą dobę.
Płatności telefonem obsługują Google Pay, Apple Pay i Garmin Pay, a w aplikacji można wygenerować kartę wirtualną. Przydatnym dodatkiem jest VeloSkarbonka, która przy każdej płatności kartą odkłada drobną kwotę na oszczędności, a przelewy wewnętrzne z niej są bezpłatne.
W rankingu Przyjazny Bank Newsweeka (październik 2025 r.) VeloBank zajął III miejsce w kategorii Bankowość Zdalna. Dla byłych klientów Citi aplikacja okazała się jednak najsłabszym punktem migracji: pierwsze logowanie wymagało czasowego cofnięcia zastrzeżenia numeru PESEL.
Opinie klientów o VeloBanku po migracji z Citi
Oceny VeloBanku wyraźnie się pogorszyły po czerwcu 2026 r. Jeszcze w styczniu 2025 r. bank zajął pierwsze miejsce w rankingu satysfakcji klientów „Monitor satysfakcji klientów banków 2024” ARC Rynek i Opinia z wynikiem 79 punktów, chwalony za opłaty i obsługę w oddziałach.
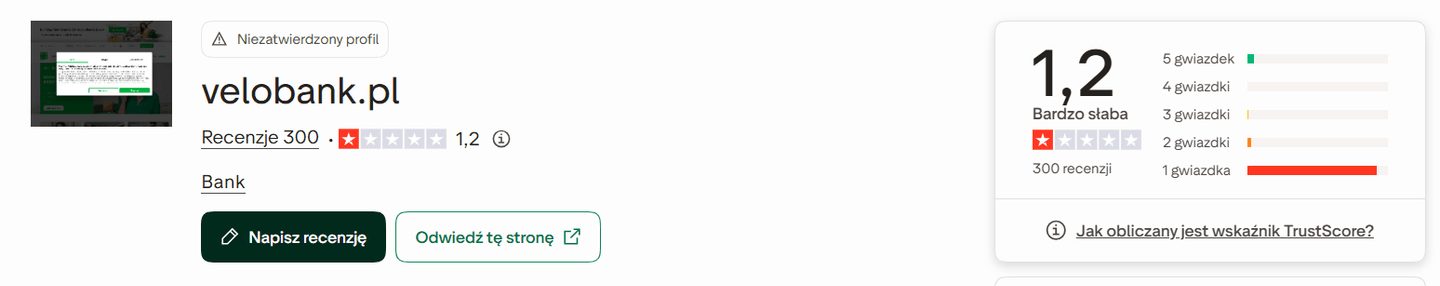
Obraz w serwisach z opiniami jest dziś zupełnie inny. Na Trustpilot VeloBank ma średnią 1,2/5 przy ok. 290 recenzjach (stan na październik 2026 r.). Najczęstsze skargi dotyczą długiego oczekiwania na infolinii, problemów z logowaniem, blokowanych przelewów i utrudnionego dostępu do oszczędności po przeniesieniu kont z Citi.
Bank przyznał 24 czerwca 2026 r., że dla części klientów przejście nie było tak płynne, jak zakładano, i że indywidualne przypadki są rozwiązywane na bieżąco. Pozytywne opinie dotyczą najczęściej obsługi w placówkach, gdzie doradcy pomagają uporządkować sprawy przeniesione z Citi.
Jeśli problem nie zniknie, warto złożyć reklamację na piśmie lub w bankowości elektronicznej. Bank ma 30 dni na odpowiedź, a w sprawach szczególnie skomplikowanych do 60 dni. Po odmowie można zwrócić się do Rzecznika Finansowego, który bezpłatnie pomaga klientom instytucji finansowych w sporach z bankiem.
Słabym punktem pozostaje obsługa po migracji Citi, co widać w ocenach klientów. VeloBank najlepiej sprawdzi się u osób regularnie płacących kartą, które pilnują warunków promocji; kto woli oprocentowanie bez wymogu aktywności, może porównać EKO z kontem gotówkowym w Trade Republic.
Najczęściej zadawane pytania o VeloBank
Szukasz brokera? Sprawdź nasze rekomendacje

