
Inflacja spadła do 3,5%: Ile stracisz na 100 tys. zł w gotówce rocznie?

Spis treści
- Inflacja CPI: 3,5% r/r i −0,4% m/m (szybki szacunek GUS z 30.10.2026). Prognoza PAP Biznes: 3,7%.
- Główna przyczyna spadku: paliwa tańsze o 9,7% w ciągu miesiąca, choć r/r nadal droższe o 21,7%.
- Aby lokata chroniła przed inflacją 3,5%, musi dawać co najmniej ok. 4,32% brutto (po podatku Belki).
- 100 tys. zł na lokacie 4% traci realnie 251 zł rocznie (we wrześniu 826 zł), a w obligacjach EDO zarabia ok. 805 zł ponad inflację.
Ile wynosi inflacja w październiku 2026?
| Kategoria | Październik r/r | Październik m/m | Wrzesień r/r |
|---|---|---|---|
| Inflacja CPI | 3,5% | −0,4% | 4,1% |
| Żywność i napoje bezalkoholowe | −0,1% | +0,3% | −0,4% |
| Nośniki energii (prąd, gaz, opał) | +6,0% | +1,6% | +5,0% |
| Paliwa do prywatnych środków transportu | +21,7% | −9,7% | +36,1% |
Inflacja wróciła na górną granicę celu NBP (2,5% ± 1 pkt proc.). Spadek to przede wszystkim efekt paliw, które we wrześniu pchały ceny w górę, a w październiku potaniały po obniżce podatków w ramach programu CPN. Drożej niż przed rokiem jest za to za prąd, gaz i ogrzewanie.
Ile tracą oszczędności przy inflacji 3,5%?
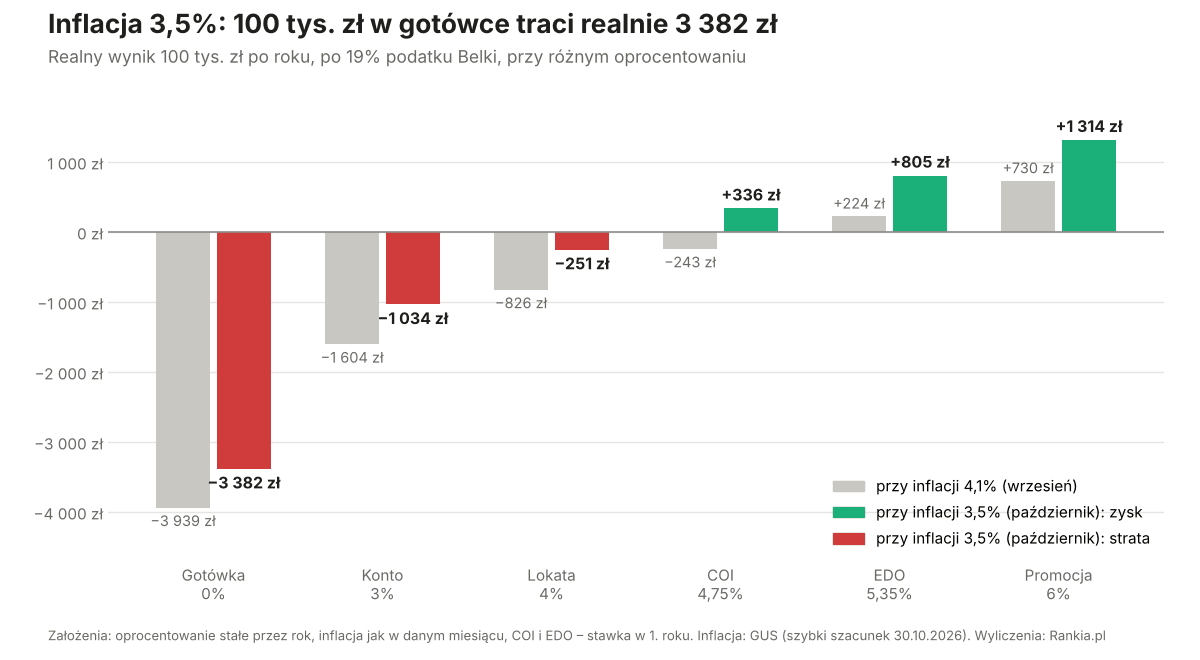
| Gdzie trzymasz 100 tys. zł | Oprocentowanie brutto | Netto po Belce | Wynik realny przy 3,5% | Wynik realny przy 4,1% (wrzesień) |
|---|---|---|---|---|
| Gotówka, konto bez odsetek | 0% | 0% | −3 382 zł | −3 939 zł |
| Konto oszczędnościowe | 3,00% | 2,43% | −1 034 zł | −1 604 zł |
| Lokata roczna | 4,00% | 3,24% | −251 zł | −826 zł |
| Obligacje COI (1. rok) | 4,75% | 3,85% | +336 zł | −243 zł |
| Obligacje EDO (1. rok) | 5,35% | 4,33% | +805 zł | +224 zł |
| Promocja 6% (na cały rok) | 6,00% | 4,86% | +1 314 zł | +730 zł |
Próg opłacalności przy inflacji 3,5% to ok. 4,32% brutto. Tyle musi dawać lokata lub konto, żeby po 19% podatku Belki pieniądze nie traciły na wartości. Najlepsze oferty banków opisaliśmy w tekście gdzie ulokować oszczędności w IV kwartale, a porównanie konta i lokaty w tekście konto oszczędnościowe czy lokata.
Próg przekracza m.in. Trade Republic, który daje 6% w skali roku na gotówkę do 200 000 zł. Po podatku Belki to ok. 4,86%, czyli ok. 1 314 z ł realnego zysku rocznie od 100 tys. zł przy inflacji 3,5%.
Czy obligacje skarbowe wygrywają z inflacją?
W listopadzie oferta obligacji się nie zmienia: EDO daje 5,35% w pierwszym roku, a COI 4,75%. Od drugiego roku ich oprocentowanie to inflacja plus marża (2 pkt proc. w EDO i 1,5 pkt proc. w COI), więc chronią przed wzrostem cen także wtedy, gdy inflacja znowu przyspieszy. Szczegóły w tekście obligacje skarbowe listopad 2026.
Co odczyt inflacji zmienia przed decyzją RPP?
Stopa referencyjna NBP wynosi 3,75%. Przy inflacji 3,5% realna stopa procentowa jest znowu lekko dodatnia (ok. +0,25 pkt proc.), po wrześniowym okresie, gdy była ujemna. Niższa niż oczekiwano inflacja zmniejsza szanse na podwyżkę stóp na posiedzeniu 3–4 listopada. Prezes NBP Adam Glapiński mówił już w październiku, że nie przewiduje listopadowej podwyżki, a inflacja może wrócić do przedziału celu właśnie w październiku.
O tym, co RPP zrobiła na poprzednim posiedzeniu, pisaliśmy w tekście RPP nie zmieniła stóp w październiku.
Spadek inflacji do 3,5% to dobra wiadomość dla oszczędzających i kredytobiorców, ale jego źródło jest kruche. Ceny spadły głównie dzięki paliwom, a te zależą od podatków i notowań ropy. Energia drożeje o 6% rocznie, a na początku 2027 r. może wrócić wyższa akcyza i VAT na paliwa.
Dla oszczędności wniosek jest prosty: gotówka i konta z niskim oprocentowaniem dalej tracą, lokaty na ok. 4% są na granicy, a obligacje indeksowane inflacją i dobre promocje bankowe dają realny zysk.
Jakie ryzyka wiążą się z inflacją?
- Powrót podatków na paliwa. Jeśli obniżki akcyzy i VAT wygasną, inflacja może szybko wzrosnąć.
- Ceny energii. Nośniki energii drożeją o 6% r/r i dalej rosną z miesiąca na miesiąc.
- Rewizja danych. Szybki szacunek może się zmienić w pełnym odczycie 14 listopada.
- Koniec promocji. Wysokie oprocentowanie lokat i kont obowiązuje zwykle kilka miesięcy.
- Blokada środków. Obligacje COI i EDO wykupione przed terminem oznaczają opłatę za przedterminowy wykup.
Najczęstsze pytania
Co dalej z inflacją?
Najbliższe tygodnie pokażą, czy październikowy spadek jest trwały. W środę RPP dostanie nową projekcję NBP, a 14 listopada GUS poda pełne dane z inflacją bazową, która lepiej pokazuje presję cenową poza paliwami i żywnością.
Dla osób z oszczędnościami to dobry moment, żeby sprawdzić, ile naprawdę zarabiają ich pieniądze po podatku. Przy inflacji 3,5% różnica między kontem na 3% a obligacjami EDO to na 100 tys. zł ponad 1,8 tys. zł rocznie.
Tekst ma charakter informacyjny i nie stanowi porady finansowej.