
Emerytura nawet 75% niższa od pensji. Ile odkładać, żeby to nadrobić?

Spis treści
W uproszczeniu: dla kogoś, kto zarabia dziś 8000 zł, to różnica między emeryturą rzędu 4300 zł a ok. 2000 zł w dzisiejszych pieniądzach.
- ZUS prognozuje spadek stopy zastąpienia do 43% w 2040 r., 29% w 2060 r. i 24,5% w 2080 r.
- Żeby mieć 2000 zł więcej na emeryturze przez 20 lat, trzeba zebrać ok. 395 tys. zł. Przy realnym zwrocie 4% rocznie to ok. 570 zł miesięcznie przez 30 lat.
- W PPK przy pensji 8000 zł brutto wpłaty pracownika, pracodawcy i państwa dają ok. 300 zł miesięcznie, co po 30 latach może dać ok. 209 tys. zł.
- IKZE obniża podatek: limit 11 304 zł w 2026 r. daje zwrot od 1356 zł (stawka 12%) do 3617 zł (32%).
Jak bardzo spadną emerytury z ZUS?
| Rok | Stopa zastąpienia (prognoza ZUS) |
|---|---|
| 2026 | ok. 54,2% |
| 2030 | 52,1% |
| 2040 | 43% |
| 2050 | 34,4% |
| 2060 | 29% |
| 2070 | 26,1% |
| 2080 | 24,5% |
W maju 2026 r. przeciętna emerytura z ZUS wynosiła 4480,74 zł brutto (ZUS, świadczenia dla 6,44 mln osób). Problem polega na tym, że w systemie zdefiniowanej składki emerytura zależy od zebranego kapitału i długości życia po przejściu na emeryturę. Starzejące się społeczeństwo i niski wiek emerytalny obniżają świadczenie w relacji do pensji.
Ile trzeba odkładać, żeby mieć wyższą emeryturę?
Poniżej liczymy, ile kapitału potrzeba na dodatkowe 1000, 2000 lub 3000 zł miesięcznie przez 20 lat emerytury i ile trzeba na to odkładać.
| Dodatkowa emerytura | Potrzebny kapitał | Wpłata przez 20 lat | Wpłata przez 30 lat | Wpłata przez 40 lat |
|---|---|---|---|---|
| 1000 zł | ok. 198 tys. zł | 539 zł | 285 zł | 167 zł |
| 2000 zł | ok. 395 tys. zł | 1078 zł | 570 zł | 334 zł |
| 3000 zł | ok. 593 tys. zł | 1617 zł | 854 zł | 502 zł |
Wyliczenia Rankia.pl w dzisiejszych pieniądzach: realny zwrot 4% rocznie w czasie oszczędzania, 2% w czasie wypłat, wypłata przez 20 lat, bez podatków. To założenia do obliczeń, nie gwarancja wyniku.
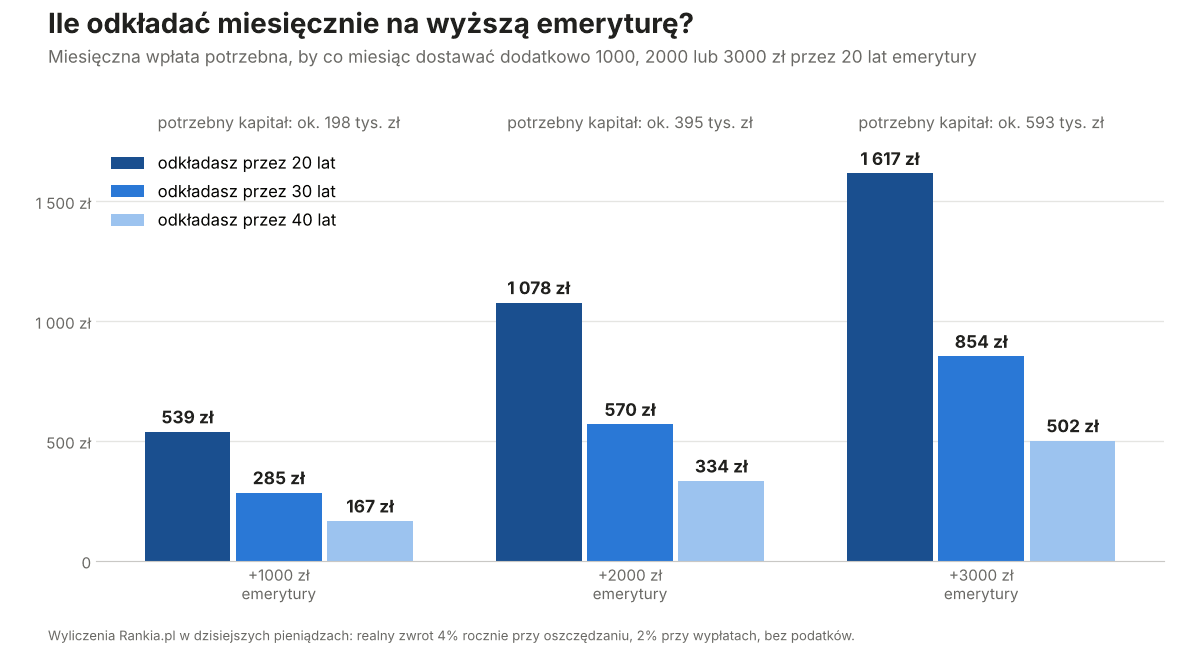
Najważniejszy wniosek: kto zaczyna 10 lat wcześniej, potrzebuje mniej więcej o połowę niższej miesięcznej wpłaty. Podobne symulacje dla regularnego odkładania znajdziesz w tekście odkładasz 500 zł miesięcznie.
Ile może dać PPK?
PPK to najprostszy sposób na dodatkowy kapitał, bo część wpłat dokłada pracodawca i państwo.
| Wpłata | Stawka | Przy pensji 8000 zł brutto |
|---|---|---|
| Pracownik (podstawowa) | 2% | 160 zł miesięcznie |
| Pracodawca (podstawowa) | 1,5% | 120 zł miesięcznie |
| Państwo (powitalna) | jednorazowo | 250 zł |
| Państwo (roczna) | co roku | 240 zł |
Łącznie to ok. 300 zł miesięcznie. Przy realnym zwrocie 4% rocznie po 30 latach daje to ok. 209 tys. zł, co przy wypłacie przez 20 lat oznacza ok. 1050 zł miesięcznie. Kto wypisał się z PPK, od 2027 r. zostanie ponownie zapisany automatycznie; zasady w tekście autozapis do PPK w 2027 roku.
Co wybrać: IKE czy IKZE?
| Cecha | IKE | IKZE |
|---|---|---|
| Limit wpłat w 2026 r. | 28 260 zł | 11 304 zł (16 956 zł dla samozatrudnionych) |
| Ulga na start | brak | wpłaty odliczasz od dochodu w PIT |
| Podatek przy wypłacie | 0% po spełnieniu warunków (m.in. 60 lat) | 10% zryczałtowanego podatku (po 65. roku życia) |
| Dla kogo | dla osób, które chcą odkładać więcej | dla płacących 32% PIT lub samozatrudnionych |
IKZE daje zwrot podatku od razu. Przy pełnym limicie 11 304 zł osoba w 12% progu odzyska ok. 1356 zł, a w progu 32% ok. 3617 zł. Samozatrudniony wpłacający 16 956 zł odzyska od ok. 2035 zł do ok. 5426 zł. Na wpłatę za 2026 r. jest czas do 31 grudnia; więcej w tekście jak zapłacić niższy PIT za 2026 rok. Limity na 2027 r. opisujemy w tekście limity IKE i IKZE 2027.
W co inwestować pieniądze na emeryturę?
Przy horyzoncie 20–40 lat najważniejsze są niskie koszty i dywersyfikacja.
- ETF-y na szeroki rynek akcji na IKE lub IKZE. Podstawy opisujemy w tekście ETF-y dla początkujących.
- Obligacje skarbowe indeksowane inflacją, np. 10-letnie EDO, które można trzymać także na IKE obligacyjnym; aktualną ofertę opisujemy w tekście obligacje skarbowe październik 2026.
- Regularne wpłaty. Plan inwestycyjny z automatycznym przelewem pomaga utrzymać dyscyplinę; narzędzia opisujemy w tekście o automatycznym planie inwestycyjnym.
IKE i IKZE z dostępem do akcji i ETF-ów oferuje m.in. XTB: 0% prowizji do 100 000 EUR obrotu miesięcznie, bez opłat za prowadzenie IKE dla aktywnych klientów.
Z prognozy ZUS wynika, że emerytury będą coraz mniejszą częścią tego, co zarabiamy, nawet jeśli w złotówkach wciąż będą rosnąć. Kto chce utrzymać poziom życia, musi zbudować drugi filar sam.
Największą przewagę daje czas. 285 zł miesięcznie przez 30 lat to kwota, którą wiele osób może odłożyć bez dużych wyrzeczeń, a w połączeniu z PPK i ulgą z IKZE realnie zmienia wysokość przyszłej emerytury.
Jakie ryzyka wiążą się z oszczędzaniem na emeryturę?
- Zmienność rynku. Wartość inwestycji w akcje może przejściowo spaść o kilkadziesiąt procent.
- Inflacja. Wyliczenia w dzisiejszych pieniądzach zakładają zwrot ponad inflację; przy wyższej inflacji realny wynik będzie niższy.
- Zmiany przepisów. Limity, ulgi i zasady wypłat z IKE, IKZE i PPK mogą się zmienić.
- Wcześniejsza wypłata. Wypłata z IKE przed spełnieniem warunków oznacza utratę zwolnienia z podatku.
- Koszty. Wysokie opłaty za zarządzanie potrafią zjeść znaczną część zysku w długim terminie.
Najczęstsze pytania: emerytura i oszczędzanie
Od czego zacząć oszczędzanie na emeryturę?
Najprostszy pierwszy krok to sprawdzenie, czy jesteś w PPK i założenie IKZE, jeśli płacisz podatek według wyższej stawki. Ulga podatkowa zwróci część wpłaty już przy najbliższym rozliczeniu PIT.
Kolejne kroki to stała kwota przelewana co miesiąc i niskokosztowe inwestycje, których nie trzeba codziennie pilnować. Przy horyzoncie kilkudziesięciu lat regularność i czas zrobią więcej niż próba wybrania najlepszego momentu na rynku.
Inwestowanie wiąże się z ryzykiem utraty kapitału. Wyliczenia mają charakter poglądowy i nie stanowią porady inwestycyjnej ani podatkowej.