
Dino Polska traci impet: Co dalej z akcjami?


6 LIS, 2026
Spis treści
Analiza: Squaber.com. Weryfikacja danych i opracowanie redakcyjne: Rankia.pl.
- Wyniki: w I półroczu 2026 przychody wzrosły o 12,5% r/r do 17,97 mld zł, ale EBITDA tylko o 4% do 1,23 mld zł, a zysk netto stoi w miejscu (716 mln zł wobec 709 mln zł).
- Główny problem: sprzedaż LFL w II kwartale wzrosła o 0,3%, a marża EBITDA spadła do 6,98% z 7,54% rok wcześniej.
- Wycena: przy kursie 38,34 zł (4 listopada) kapitalizacja to ok. 37,6 mld zł, C/Z ok. 24, EV/EBITDA ok. 14,5, przy niemal zerowym zadłużeniu netto.
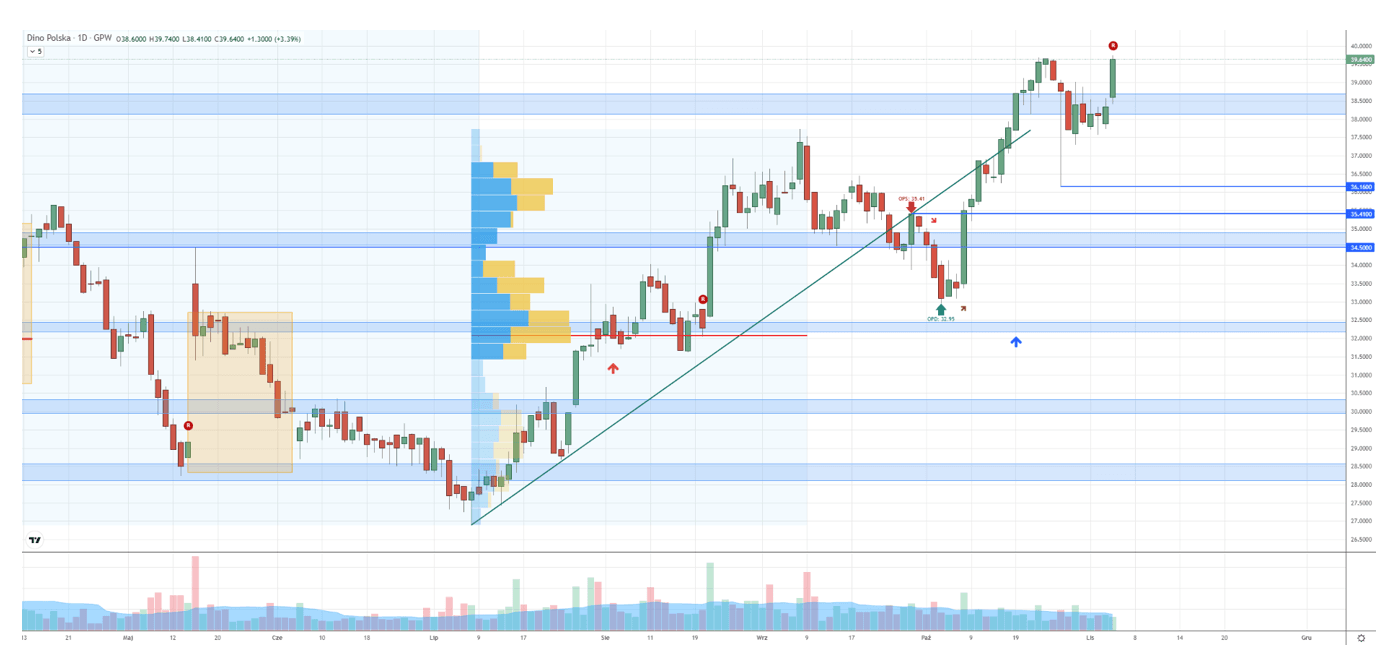
- Wykres: trend wzrostowy od dołka przy ok. 27 zł z lipca; kluczowy opór to 40 zł, wsparcia to 36,16 zł i 35,41 zł.
Jakie wyniki pokazało Dino za III kwartał 2026?
| mln zł | III kw. 2026 | III kw. 2025 | Zmiana r/r | Konsensus PAP |
|---|---|---|---|---|
| Przychody | 9 708,3 | 8 761,2 | +10,8% | 9 678,8 |
| Zysk brutto ze sprzedaży | 2 376,1 | 2 071,9 | +14,7% | – |
| EBITDA | 785,5 | 750,0 | +4,7% | 783,5 |
| Marża EBITDA | 8,1% | 8,6% | −0,5 pkt proc. | 8,1% |
| Zysk operacyjny (EBIT) | 620,2 | 622,1 | −0,3% | 623,6 |
| Zysk netto | 483,2 | 482,1 | +0,2% | 484,5 |
| Sprzedaż LFL | +0,1% | – | – | – |
Wyniki są niemal dokładnie zgodne z konsensusem PAP: przychody o 0,3% wyższe, zysk netto o 0,3% niższy. Zarząd wprost pisze o „znaczącej deflacji cen żywności w sklepach Dino”, która w III kwartale pogłębiła się w porównaniu z II kwartałem. Marża EBITDA spadła z 8,6% do 8,1%. Spółka tłumaczy to polityką cenową nastawioną na „maksymalizację wolumenów sprzedaży” i wolnym wzrostem przychodów.
Ciekawy szczegół: marża brutto na sprzedaży wzrosła z ok. 23,6% do ok. 24,5% (wyliczenia Rankia.pl z raportu). Mimo to marża EBITDA spadła, więc presja idzie bardziej z kosztów działania sieci niż z cen na półkach.
Po trzech kwartałach przychody wyniosły 27,68 mld zł (+11,9%), a zysk netto 1,2 mld zł, czyli praktycznie tyle samo co rok wcześniej (+0,7%). Sprzedaż LFL wzrosła o 1,4%.
Dlaczego drugi kwartał był słabszy?
W samym II kwartale przychody wyniosły 9,53 mld zł (+10,5% r/r), a zysk netto 400,1 mln zł wobec 397,5 mln zł rok wcześniej. Przychody były minimalnie poniżej konsensusu analityków (9,56 mld zł), zysk netto nieco powyżej (391,8 mln zł), ale marża EBITDA spadła do 6,98% z 7,54%.
Spółka wskazała trzy przyczyny: pogłębiającą się deflację cen żywności w swoich sklepach, przesunięcie Wielkanocy (z końca kwietnia 2025 r. na początek kwietnia 2026 r.) oraz politykę cenową nastawioną na wolumeny. Członek zarządu i CFO Michał Krauze mówił na konferencji wynikowej 21 sierpnia, że wolumeny są dla Dino „celem nr 1", a poprawa marży ma przyjść z lepszych warunków zakupowych.
Co oznacza spadek sprzedaży LFL do 0,3%?
LFL (like-for-like) to dynamika sprzedaży w sklepach działających co najmniej rok. W całym I półroczu wyniosła 2,2% wobec 4,8% rok wcześniej, a w II kwartale tylko 0,3% (wobec 8,8% w II kwartale 2025 r.).
To najważniejsza liczba w całej analizie. Oznacza, że wzrost przychodów Dino napędzają dziś prawie wyłącznie nowe markety, a nie większa sprzedaż w już działających. Taki model działa, dopóki sieć może otwierać kilkaset sklepów rocznie. Na dłuższą metę jest trudny do utrzymania, bo każdy kolejny procent wzrostu wymaga nowych nakładów inwestycyjnych.
Zarząd nie obiecuje szybkiego odbicia. Według CFO w drugim półroczu poprawa LFL ma być „bardzo powolna", a przy niskiej dynamice sprzedaży koszty mogą rosnąć szybciej niż przychody.
Jak Dino konkuruje z Biedronką i Lidlem?
Dino walczy o klienta z tradycyjnymi sklepami spożywczymi, ale przede wszystkim z dyskontami: Biedronką i Lidlem. Gdy konsumenci mocno patrzą na ceny, utrzymanie atrakcyjnej oferty wymaga oddania części marży. Skala i sprawna struktura operacyjna pozwalają Dino na taką strategię, ale w krótkim terminie ograniczają wzrost zysków.
Kontekst makro nie pomaga. Inflacja i decyzje RPP wpływają na siłę nabywczą klientów sieci, o czym szerzej piszemy w tekście inflacja 3,4% i stopy NBP — co dalej z RPP i złotym. Inwestorzy szukający ekspozycji na polski handel spożywczy mają na GPW coraz mniejszy wybór, bo trwa wezwanie na akcje Żabki po 32 zł.
Jak wygląda bilans i przepływy pieniężne Dino?
Bilans to najmocniejsza strona spółki. Na koniec czerwca 2026 r. zadłużenie netto wynosiło ok. 81 mln zł, a relacja długu netto do EBITDA za ostatnie 12 miesięcy oscylowała wokół 0,03. Dino finansuje ekspansję z własnej gotówki, bez istotnego zwiększania długu.
| Pozycja (I półrocze 2026) | Wartość |
|---|---|
| Przepływy operacyjne | ok. +770 mln zł |
| Przepływy inwestycyjne | ok. −976 mln zł |
| Dług netto | 44,3 mln zł |
| Dług netto / EBITDA LTM | ok. 0,03x |
Zestawienie przepływów pokazuje, że rozwój sieci pochłania więcej gotówki, niż generuje działalność operacyjna w tym samym okresie. Przy tak niskim zadłużeniu nie zagraża to stabilności finansowej, ale warto śledzić tę relację w kolejnych raportach.
Ile sklepów otwiera Dino i ile na to wydaje?
Głównym motorem wzrostu pozostaje otwieranie nowych marketów:
- koniec 2025 r.: 3033 sklepy, o 345 więcej niż rok wcześniej,
- koniec czerwca 2026 r.: 3176 sklepów (148 otwarć w I półroczu),
- koniec września 2026 r.: 3283 sklepy, czyli 256 otwarć od początku roku i o 350 więcej r/r.
Zarząd zapowiadał, że w 2026 r. otworzy o kilkanaście procent więcej sklepów niż w 2025 r., z czego większość przypadnie na drugie półrocze, a zwłaszcza IV kwartał.
Dino nie tylko zagęszcza sieć w regionach, gdzie jest dobrze znane. Wchodzi też na nowe obszary Polski z jednolitym formatem marketu. Model sprawdza się najlepiej w mniejszych miejscowościach i na obrzeżach dużych miast, gdzie dostęp do dużych sklepów spożywczych bywa ograniczony.
Na co Dino wyda 2,5 mld zł w 2026 roku?
W 2025 r. spółka przeznaczyła na rozwój ok. 1,85 mld zł, a w 2026 r. planuje zwiększyć nakłady do ok. 2,5 mld zł. Pieniądze mają trafić na:
- budowę nowych sklepów,
- rozbudowę centrów dystrybucyjnych,
- zwiększenie mocy produkcyjnych zakładów mięsnych Agro-Rydzyna,
- wdrożenie automatów do zbiórki opakowań w ramach systemu kaucyjnego.
Jaką przewagę dają Dino świeże produkty i Agro-Rydzyna?
Własna logistyka i zakłady mięsne Agro-Rydzyna to istotna przewaga konkurencyjna. Produkty świeże (mięso, wędliny, pieczywo, owoce i warzywa) odpowiadały za 41,3% przychodów w I półroczu 2026 r. Własne zaplecze produkcyjne i codzienne dostawy pozwalają kontrolować jakość i ograniczać zależność od zewnętrznych dostawców. Ma to znaczenie, bo dyskonty też coraz mocniej rozwijają ofertę świeżych produktów.
Czy nowe sklepy Dino pozostaną rentowne?
W dłuższym terminie kluczowa będzie efektywność nowych placówek. Sama liczba marketów nie wystarczy, jeśli kolejne lokalizacje będą sprzedawać coraz mniej albo wymagać większych nakładów na pozyskanie klientów. Rośnie też ryzyko nasycenia rynku w najatrakcyjniejszych regionach. Wraz z rozwojem sieci Dino może być zmuszone otwierać sklepy w słabszych lokalizacjach, co wydłuży okres zwrotu z inwestycji.
Z drugiej strony skala działalności to coraz większy atut. Więcej sklepów oznacza lepszą pozycję negocjacyjną wobec dostawców, tańszy transport i rozłożenie kosztów administracyjnych na większe przychody. Jeśli Dino wykorzysta te efekty, marża EBITDA może w kolejnych latach znów rosnąć. Na razie to jednak bardziej oczekiwanie niż trend potwierdzony wynikami.
Ile kosztują akcje Dino i czy wycena jest wysoka?
Na zamknięciu sesji 4 listopada 2026 r. akcje Dino kosztowały 38,34 zł, co dawało kapitalizację ok. 37,6 mld zł. W ciągu ostatnich 12 miesięcy kurs spadł o ok. 12%.
| Mnożnik | Wartość (kurs 38,34 zł) |
|---|---|
| C/Z (cena / zysk) | ok. 24 |
| EV/EBITDA | ok. 14,5 |
| C/WK (cena / wartość księgowa) | ok. 4,0 |
| C/P (cena / przychody) | ok. 1,05 |
Jak na spółkę handlową działającą w branży o niskich marżach, to wysokie mnożniki. Dino nie jest jednak typowym detalistą, którego wzrost zależy wyłącznie od dynamiki konsumpcji. Sieć wciąż rośnie dużo szybciej niż większość dojrzałych firm handlowych, co uzasadnia pewną premię w wycenie.
Co rynek już zakłada w cenie akcji Dino?
Przy obecnej kapitalizacji inwestorzy zakładają, że Dino przez kolejne lata utrzyma szybkie tempo otwarć i jednocześnie stopniowo poprawi rentowność. Jeśli oba warunki się spełnią, mnożniki mogą okazać się uzasadnione. Kłopot pojawi się, jeśli:
- sprzedaż LFL dalej będzie słabnąć,
- presja kosztowa się utrzyma,
- nakłady inwestycyjne będą rosły przy coraz niższej rentowności nowych sklepów.
Kiedy Dino poda wyniki za III kwartał 2026?
Zgodnie z kalendarzem inwestorskim Dino opublikuje raport za III kwartał 5 listopada 2026 r. po zakończeniu sesji. Powyższa analiza nie uwzględnia tych danych. Raport pokaże, czy spółka zaczyna odbudowywać sprzedaż LFL i rentowność, czyli dwa elementy, od których zależy obrona obecnej wyceny. Przegląd innych raportów z GPW znajdziesz w tekście ponad 20 spółek z GPW pokaże wyniki — na co patrzeć.
Śledź najnowsze komunikaty spółki w jednym miejscu — Sprawdź
Analiza techniczna: czy kurs Dino pokona 40 zł?
Wykres dzienny Dino Polska pokazuje silny trend wzrostowy, który zaczął się po dołku w okolicach 27,00 zł na początku lipca. Na przełomie września i października kurs chwilowo naruszył linię trendu, ale spadek szybko zatrzymał się na wsparciu przy 32,95 zł, skąd wyszedł dynamiczny impuls popytowy.
Notowania zbliżają się teraz bezpośrednio do psychologicznego oporu 40,00 zł. W czwartek 5 listopada, w dniu publikacji wyników, kurs rósł według wykresu Squabera o 3,4% do 39,64 zł (maksimum sesji: 39,74 zł). Skuteczne wybicie 40 zł otworzy drogę do kolejnych poziomów.
| Poziom | Cena | Znaczenie |
|---|---|---|
| Opór 2 | 45,00 zł | cel po wybiciu |
| Opór 1 | 42,00 zł | pierwszy cel po wybiciu |
| Opór kluczowy | 40,00 zł | psychologiczna bariera |
| Wsparcie 1 | 36,16 zł | pierwsza linia obrony |
| Wsparcie 2 | 35,41 zł | druga linia obrony |
| Dołek korekty | 32,95 zł | minimum z przełomu września i października |
W przypadku realizacji zysków kluczowymi poziomami obrony pozostają 36,16 zł i 35,41 zł. Warto pamiętać, że lipcowo-listopadowe wzrosty z ok. 27 zł do ponad 39 zł to odbicie po wcześniejszej przecenie, bo w ujęciu rocznym kurs wciąż jest pod kreską.
Digitree Group — grupa reklamowa z planem na 150 mln zł przychodów — Przeczytaj
Jakie ryzyka powinien uwzględnić inwestor w Dino?
- Słaba sprzedaż LFL: wzrost opiera się niemal wyłącznie na nowych sklepach; zarząd spodziewa się tylko powolnej poprawy.
- Presja na marże: strategia cenowa nastawiona na wolumeny w konkurencji z Biedronką i Lidlem obniża marżę EBITDA.
- Deflacja cen żywności: spadające ceny w koszyku Dino hamują nominalny wzrost przychodów.
- Nasycenie rynku: kolejne lokalizacje mogą być mniej rentowne, a okres zwrotu z inwestycji dłuższy.
- Wysoka wycena: C/Z ok. 24 zostawia niewiele miejsca na rozczarowanie w raportach kwartalnych.
- Wysokie nakłady: 2,5 mld zł capexu w 2026 r. przy przepływach inwestycyjnych wyższych od operacyjnych w I półroczu.
- Rosnące koszty działania sieci: marża brutto rośnie, a marża EBITDA spada
Akcje Dino są notowane w złotych, więc polski inwestor nie ponosi ryzyka walutowego. Zyski z ich sprzedaży podlegają 19% podatkowi Belki i rozlicza się je w zeznaniu PIT-38.
Najczęstsze pytania o akcje Dino Polska


Zgodność z przepisami
Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), Komisja Nadzoru Finansowego (KNF), The Financial Conduct Authority (FCA)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Oferowane produkty
Akcje, ETF, CFD, Forex, Commodities
Akcje, ETF
Artykuł ma charakter wyłącznie informacyjny i edukacyjny. Nie stanowi rekomendacji inwestycyjnej ani porady w rozumieniu rozporządzenia MAR. Inwestowanie w akcje wiąże się z ryzykiem utraty części lub całości zainwestowanego kapitału. Wyniki historyczne nie gwarantują przyszłych rezultatów.
Co dalej z akcjami Dino po raporcie za III kwartał?
Dino pozostaje jedną z najciekawszych historii wzrostowych polskiego handlu. Sieć wciąż otwiera kilkaset sklepów rocznie, ma prawie zerowe zadłużenie i własne zakłady mięsne Agro-Rydzyna. Ostatnie kwartały pokazały jednak, że szybsza ekspansja nie przekłada się automatycznie na wyższe zyski.
Raport za III kwartał odpowie na pytanie, czy spadek LFL do 0,3% był dołkiem, czy początkiem dłuższej stagnacji w istniejących sklepach. Od tego zależy, czy rynek utrzyma premię w wycenie, czy zacznie liczyć Dino jak zwykłego detalistę. Na wykresie odpowiedzią może być test 40 zł. Wybicie tego poziomu po dobrych danych potwierdziłoby trwający od lipca trend, a rozczarowanie wynikami szybko sprowadziłoby kurs w okolice wsparcia przy 36 zł.