
Strata na akcjach przed 31 grudnia: ile zaoszczędzisz?

Spis treści
Po listopadowej przecenie spółek technologicznych w USA wiele portfeli ma dziś jednocześnie zyski na GPW i straty na Wall Street. Czasu jest mniej, niż sugeruje kalendarz: ostatnia sesja na GPW, która trafi do tegorocznego PIT-38, wypada już 28 grudnia.
- Stratę ze sprzedaży akcji, ETF-ów i jednostek funduszy odejmujesz od zysków z tego samego źródła. Podatek 19% liczysz od różnicy.
- Na GPW ostatnia sesja rozliczana jeszcze w 2026 r. to 28 grudnia. Na giełdach w USA, gdzie obowiązuje rozliczenie T+1, to 30 grudnia.
- Strata niewykorzystana w tym roku przechodzi na 5 kolejnych lat, ale co do zasady odliczysz najwyżej 50% straty rocznie.
- Akcje z USA przeliczasz na złote po kursie średnim NBP. Mocniejszy dolar zmniejszył w tym roku straty liczone w złotych.
Ile zaoszczędzisz na sprzedaży akcji ze stratą?
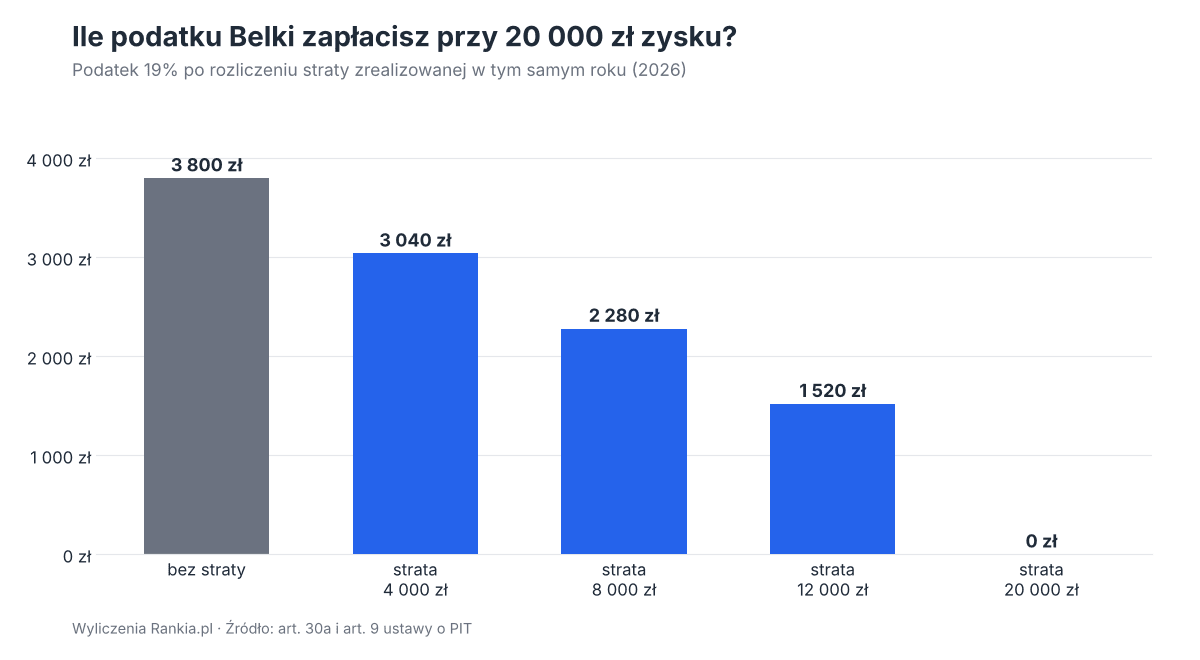
| Strata zrealizowana w 2026 r. | Dochód do opodatkowania | Podatek 19% | Mniej podatku |
|---|---|---|---|
| 0 zł | 20 000 zł | 3 800 zł | – |
| 4 000 zł | 16 000 zł | 3 040 zł | 760 zł |
| 8 000 zł | 12 000 zł | 2 280 zł | 1 520 zł |
| 12 000 zł | 8 000 zł | 1 520 zł | 2 280 zł |
| 20 000 zł | 0 zł | 0 zł | 3 800 zł |
Mechanizm wynika z art. 30b ustawy o PIT. Podatek 19% płacisz od dochodu, czyli od nadwyżki wszystkich przychodów nad kosztami w danym roku, a nie od każdej transakcji osobno. W jednej puli rozliczasz akcje, ETF-y, papiery dłużne sprzedane na giełdzie, instrumenty pochodne oraz umorzenie jednostek funduszy kapitałowych. Osobno liczysz kryptowaluty: strata na bitcoinie nie obniży podatku od zysku na akcjach.
Czy podatek znika, czy tylko się przesuwa?
Jeśli po sprzedaży odkupisz te same akcje, nowy koszt zakupu będzie niższy. Przyszły zysk, a z nim podatek, wzrośnie o tyle samo. Zyskujesz więc głównie czas: pieniądze, które nie trafią w kwietniu do urzędu skarbowego, mogą dalej pracować w portfelu.
Do kiedy sprzedać akcje, żeby strata weszła do PIT za 2026?
Zgodnie z art. 17 ust. 1ab ustawy o PIT przychód ze sprzedaży papierów wartościowych powstaje w chwili przeniesienia własności na kupującego. Przy akcjach zapisanych na rachunku maklerskim następuje to w dniu rozliczenia transakcji, który przypada dzień lub dwa dni robocze po zawarciu transakcji.
| Rynek | Cykl rozliczenia | Ostatnia sesja na rozliczenie w 2026 r. |
|---|---|---|
| GPW (akcje, ETF-y) | T+2 | poniedziałek, 28 grudnia |
| NYSE i Nasdaq | T+1 | środa, 30 grudnia |
Termin dla GPW wynika z zasady opisanej przez Stowarzyszenie Inwestorów Indywidualnych przy końcu 2025 r.: KDPW nie rozlicza transakcji 31 grudnia. Część domów maklerskich podawała jednak w ubiegłym roku późniejszą datę, dlatego warto sprawdzić grudniowy komunikat swojego brokera i nie zostawiać decyzji na ostatnią sesję.
Co z ETF-ami notowanymi w Niemczech i Londynie?
Giełdy we Frankfurcie i Londynie rozliczają transakcje w cyklu T+2, ale w przeciwieństwie do KDPW pracują w tym zakresie także 31 grudnia. Ostatni termin wypada tam zwykle dzień później niż na GPW. Dokładną datę podaje broker.
Czy można sprzedać i od razu odkupić te same akcje?
Polskie przepisy nie mają zakazu znanego z USA (tzw. wash sale, czyli brak prawa do straty przy odkupie w ciągu 30 dni). Sprzedaż i ponowny zakup tego samego dnia są więc dopuszczalne. Przed taką operacją warto jednak sprawdzić cztery rzeczy:
- Koszty transakcji. Płacisz dwie prowizje i spread. Przy małej stracie mogą zjeść całą korzyść.
- Ryzyko rynku. Między sprzedażą a odkupem kurs może się zmienić, szczególnie przy spółkach o niskiej płynności.
- Zasada FIFO. Według art. 24 ust. 10 ustawy o PIT przy sprzedaży części akcji kupionych w kilku transzach najpierw sprzedajesz najstarsze. Jeśli kupiłeś je taniej, sprzedaż może dać zysk zamiast straty.
- Klauzula przeciwko unikaniu opodatkowania (art. 119a Ordynacji podatkowej). Pozwala zakwestionować czynności sztuczne, podejmowane głównie dla korzyści podatkowej. SII zwraca uwagę, że do tej pory fiskus nie kwestionował masowo takich operacji inwestorów indywidualnych.
Jak liczyć stratę na akcjach z USA w złotych?
Kwoty w dolarach przeliczasz po kursie średnim NBP z ostatniego dnia roboczego przed dniem transakcji (art. 11a ust. 2 ustawy o PIT). Przy tegorocznym ruchu dolara różnica między stratą w dolarach i w złotych bywa duża.
| Kwota w USD | Kurs NBP | Kwota w zł | |
|---|---|---|---|
| Zakup 27.08.2026 | 5 000 USD | 3,6852 zł (26.08) | 18 426,00 zł |
| Sprzedaż 10.11.2026 | 4 000 USD | 3,9199 zł (9.11) | 15 679,60 zł |
| Wynik | −20% | −2 746,40 zł (−14,9%) |
W dolarach inwestor stracił 20%, w złotych niecałe 15%, bo od końca sierpnia dolar podrożał o ok. 6%. Ten sam mechanizm działa w drugą stronę: gdy złoty się umacnia, strata w złotych rośnie. Szczegóły przeliczania opisaliśmy w tekście przewalutowanie u brokera i kurs NBP do PIT-38.
Co, jeśli strata jest większa niż zysk?
Nadwyżkę wykazujesz w PIT-38 za 2026 r. (termin: 30 kwietnia 2027 r.) i rozliczasz w kolejnych latach. Art. 9 ust. 3 i 6 ustawy o PIT daje dwie metody:
| Metoda | Jak działa |
|---|---|
| Rozłożenie na lata | Przez 5 kolejnych lat, najwyżej 50% straty w jednym roku |
| Jednorazowe odliczenie | W jednym z 5 kolejnych lat do 5 000 000 zł, reszta po 50% rocznie |
Stratę możesz odliczyć tylko od dochodu z tego samego źródła, czyli od przyszłych zysków z kapitałów pieniężnych. Strat na rachunkach IKE i IKZE nie rozliczasz, bo dochody na tych kontach są zwolnione z podatku Belki.
Gdzie znajdziesz dane do PIT-38?
Polski dom maklerski przygotowuje informację PIT-8C. W XTB obejmuje ona sprzedaż akcji i ETF-ów, także praw ułamkowych, oraz transakcje na CFD, a dane trafiają automatycznie do PIT-38 w usłudze Twój e-PIT. Urząd skarbowy otrzymuje PIT-8C do końca stycznia. PIT-8C ma charakter informacyjny: za poprawne rozliczenie odpowiada podatnik.
Zagraniczny broker nie jest w Polsce płatnikiem i co do zasady PIT-8C nie wystawia. Wtedy zestawienie transakcji z raportu rocznego przeliczasz po kursach NBP samodzielnie i sumujesz z danymi od polskiego brokera.
Obniżyć tegoroczny PIT można także w inny sposób, wpłatą na IKZE. Limity i wyliczenia opisaliśmy w tekście jak zapłacić niższy PIT za 2026 rok.
Najczęstsze pytania: strata na akcjach a podatek za 2026 r.
Czy warto realizować straty przed końcem roku?
Dla inwestora, który ma w tym roku wyraźny zysk i trzyma w portfelu spółki notowane poniżej ceny zakupu, grudniowy przegląd portfela to prosty sposób na niższy podatek w kwietniu. Najwięcej daje wtedy, gdy stratna spółka i tak przestała pasować do planu, a sprzedaż porządkuje portfel przy okazji.
Sama chęć obniżenia podatku nie powinna jednak decydować o sprzedaży dobrej spółki. Korzyść jest często tylko odroczeniem, prowizje i spread zmniejszają efekt, a przy akcjach zagranicznych wynik w złotych zależy od kursu waluty. Najlepiej policzyć wszystko na kilka dni przed ostatnią sesją i nie zostawiać zleceń na sam koniec grudnia.
Tekst ma charakter informacyjny i nie stanowi porady podatkowej ani rekomendacji inwestycyjnej. Inwestowanie w akcje wiąże się z ryzykiem utraty kapitału.