
NPV (wartość bieżąca netto): co to jest i jak ją obliczyć?


21 PAŹ, 2026
Spis treści
Wartość bieżąca netto (NPV, ang. Net Present Value) odpowiada na proste pytanie: ile jest dziś warta inwestycja, jeśli wszystkie przyszłe wpływy i wydatki przeliczymy na dzisiejsze pieniądze? Dodatnie NPV oznacza, że projekt zwiększa wartość majątku inwestora.
Co to jest NPV (wartość bieżąca netto)?
NPV to różnica między sumą zdyskontowanych przyszłych przepływów pieniężnych z inwestycji a nakładem początkowym. Metoda opiera się na zmiennej wartości pieniądza w czasie: złotówka otrzymana za pięć lat jest warta mniej niż dziś, bo w międzyczasie można ją zainwestować, a inflacja obniża jej siłę nabywczą.
Dyskontowanie to odwrotność mechanizmu, który opisują wzory na procent prosty i składany. NPV jest podstawowym kryterium oceny projektów inwestycyjnych w firmach i jednym z narzędzi stosowanych w analizie fundamentalnej do wyceny spółek giełdowych, np. w modelu zdyskontowanych przepływów pieniężnych (DCF).
Jak obliczyć NPV? Wzór na wartość bieżącą netto
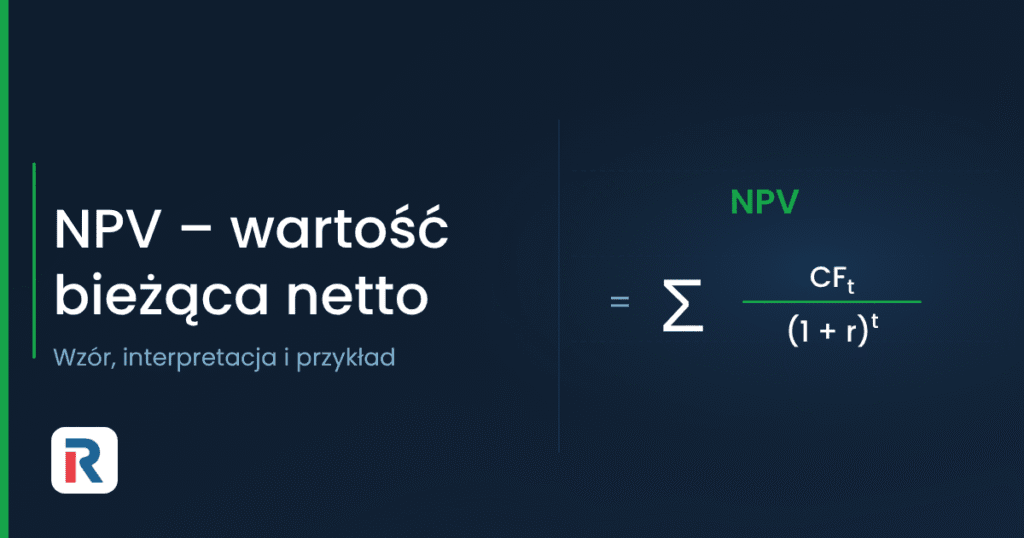
Aby obliczyć NPV, każdy przepływ pieniężny dzieli się przez czynnik dyskontujący (1 + r)^t, a otrzymane wartości się sumuje. Wzór na wartość bieżącą netto:

- NPV – wartość bieżąca netto,
- CFt – przepływ pieniężny netto w okresie t,
- r – stopa dyskontowa,
- n – liczba okresów, przez które trwa projekt.
W rozpisanej postaci wzór wygląda tak:

CF0 to przepływ w momencie zero, zwykle ujemny nakład inwestycyjny, którego się nie dyskontuje, bo (1 + r)^0 = 1. Kolejne przepływy (CF1, CF2… CFn) są pomniejszane tym silniej, im później wpływają.
Jak dobrać stopę dyskontową?
Stopa dyskontowa to minimalna stopa zwrotu oczekiwana za zaangażowanie kapitału. W firmach przyjmuje się zwykle koszt kapitału finansującego projekt, najczęściej średni ważony koszt kapitału (WACC), skorygowany o ryzyko danego przedsięwzięcia.
Stopa musi być spójna z prognozą: przepływy w cenach bieżących dyskontuje się stopą nominalną, a przepływy w cenach stałych – stopą realną, czyli bez inflacji. Inwestor indywidualny może za punkt odniesienia przyjąć rentowność obligacji skarbowych o zbliżonym terminie, powiększoną o premię za ryzyko.
Do czego służy NPV i jak interpretować wynik?
NPV wykorzystuje się przy dwóch rodzajach decyzji inwestycyjnych:
- Ocena opłacalności projektu: czy inwestycja pokrywa koszt kapitału i przynosi nadwyżkę.
- Wybór spośród projektów wzajemnie się wykluczających: wybiera się projekt o najwyższym NPV.
Przy wyborze decyduje wartość bezwzględna NPV: projekt z NPV 50 000 zł jest lepszy od projektu z NPV 30 000 zł, nawet jeśli ten drugi ma wyższą stopę zwrotu w procentach.
Interpretacja wyniku sprowadza się do znaku NPV:
- NPV > 0: projekt pokrywa koszt kapitału i daje nadwyżkę ponad wymaganą stopę zwrotu, więc można go zaakceptować.
- NPV = 0: inwestycja zarabia dokładnie tyle, ile wynosi stopa dyskontowa, i nie tworzy dodatkowej wartości.
- NPV < 0: wymagana stopa zwrotu nie zostanie osiągnięta, a realizacja obniża wartość, więc projekt należy odrzucić.
Ujemne NPV nie zawsze oznacza stratę w złotówkach: projekt może przynieść zysk nominalny, ale niższy niż alternatywa o podobnym ryzyku. Dodatni wynik też nie kończy analizy: w praktyce uzupełnia się go analizą wrażliwości i czynnikami strategicznymi, takimi jak wizerunek firmy.
Od czego zależy wartość NPV?
NPV jest bardzo wrażliwe na założenia. Najważniejsze czynniki to:
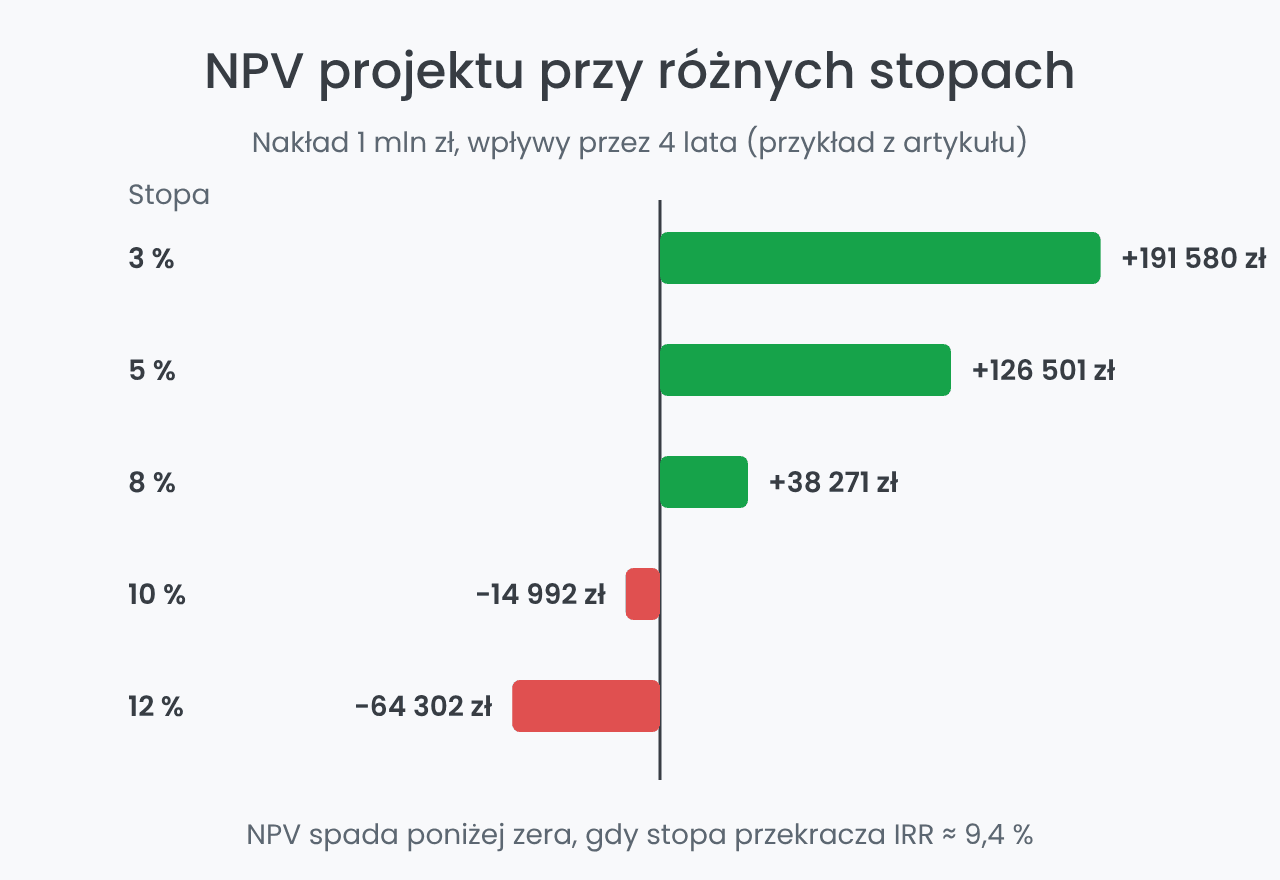
- Stopa dyskontowa: im wyższa, tym niższe NPV. Projekt z przykładu poniżej ma NPV ok. 191 580 zł przy stopie 3 %, ok. 38 271 zł przy 8 % i ok. −14 992 zł przy 10 %.
- Rozkład przepływów w czasie: wcześniejsze wpływy mają wyższą wartość bieżącą niż te same kwoty otrzymane później.
- Wysokość nakładu i trafność prognoz: błąd w szacunku przyszłych przepływów przenosi się wprost na wynik.
Zalety i wady NPV
Zalety:
- uwzględnia zmienną wartość pieniądza w czasie i wszystkie przepływy w całym okresie projektu,
- podaje wynik w złotówkach, czyli pokazuje, o ile inwestycja zwiększy wartość majątku,
- wartości NPV można sumować, więc projekty da się oceniać oddzielnie, a odpowiednia stopa pozwala porównywać różne klasy ryzyka.
Wady:
- trudno ustalić właściwą stopę dyskontową, a od niej zależy cały wynik,
- metoda zakłada reinwestowanie przepływów po stopie dyskontowej, co nie zawsze jest realne,
- nie pokazuje rentowności w procentach ani marginesu bezpieczeństwa, a przy długim horyzoncie drobne zmiany założeń mocno zmieniają wynik.
Przykład obliczenia NPV krok po kroku
Załóżmy, że inwestycja wymaga dziś nakładu 1 000 000 zł, a w kolejnych czterech latach przyniesie 150 000 zł, 250 000 zł, 400 000 zł i 500 000 zł. Przyjmujemy stopę dyskontową 3 % rocznie.
Obliczenie przebiega w trzech krokach: wyznaczamy dzielnik (1 + 0,03)^t dla każdego roku, dzielimy przez niego przepływ, a na końcu sumujemy wartości bieżące razem z ujemnym nakładem:
| Rok | Przepływ pieniężny | Dzielnik (1 + r)^t | Wartość bieżąca |
|---|---|---|---|
| 0 | −1 000 000 zł | 1,0000 | −1 000 000,00 zł |
| 1 | 150 000 zł | 1,0300 | 145 631,07 zł |
| 2 | 250 000 zł | 1,0609 | 235 648,98 zł |
| 3 | 400 000 zł | 1,0927 | 366 056,66 zł |
| 4 | 500 000 zł | 1,1255 | 444 243,52 zł |
| NPV | 191 580,23 zł |

Suma zdyskontowanych wpływów wynosi 1 191 580,23 zł, więc NPV projektu to ok. 191 580 zł. Inwestycja zwraca więcej niż wymagane 3 % rocznie, dlatego według kryterium NPV jest opłacalna. Gdyby inwestor wymagał 10 % rocznie, ten sam projekt należałoby odrzucić.
Nominalnie projekt daje 300 000 zł nadwyżki: dyskontowanie obniżyło ją o ok. 108 420 zł. Tyle wynosi koszt czekania na pieniądze rozłożone na cztery lata.
Jak obliczyć NPV w Excelu?
NPV(stopa; wartość1; [wartość2]; …). Funkcja zakłada, że przepływy przypadają na koniec kolejnych okresów, dlatego nakład z momentu zero dodaje się poza nią:=NPV(3%; 150000; 250000; 400000; 500000) - 1000000Wynik to 191 580,23 zł, tak jak w tabeli. Częsty błąd to wpisanie nakładu jako pierwszego argumentu funkcji: Excel zdyskontuje go wtedy o jeden okres i zaniży wynik do ok. 186 000 zł. Jeśli przepływy nie występują w równych odstępach, lepiej użyć funkcji XNPV, która uwzględnia konkretne daty płatności.
NPV a IRR: czym się różnią?
NPV i IRR (wewnętrzna stopa zwrotu) korzystają z tych samych przepływów, ale odpowiadają na inne pytania. IRR to stopa dyskontowa, przy której NPV wynosi zero: w naszym przykładzie to ok. 9,4 %, dlatego przy stopie 10 % NPV staje się ujemne. Wynika z tego prosta reguła: projekt jest opłacalny, gdy jego IRR przekracza wymaganą stopę zwrotu.
- Jednostka: NPV podaje wynik w złotówkach, IRR w procentach.
- Założenie reinwestycji: NPV zakłada reinwestowanie przepływów po stopie dyskontowej, a IRR po stopie równej samej IRR, co przy wysokiej IRR bywa nierealne.
- Projekty wzajemnie się wykluczające: obie metody mogą wskazać inny projekt; wtedy rozstrzyga NPV, bo bezpośrednio mierzy przyrost wartości.
- Nietypowe przepływy: gdy znak przepływów zmienia się kilka razy, IRR może mieć kilka wartości, a NPV pozostaje jednoznaczne.
NPV warto traktować jako główne, ale nie jedyne kryterium: najlepiej zestawić je z IRR i analizą wrażliwości, a przy ocenie spółek z innymi miarami, które opisujemy w przeglądzie najważniejszych wskaźników finansowych.

