
Selvita (SLV): Przełomowy moment dla kursu akcji na GPW

Spis treści
Rozbieżność między dobrymi danymi za ubiegły rok a słabszym startem 2026 roku sprawia, że inwestorzy pytają, czy obecna konsolidacja kursu przy 27 zł to okazja, czy pułapka.
- Przychody komercyjne Selvity w 2025 roku wzrosły o 7% do 362,9 mln zł, a EBITDA zwiększyła się o 24% do 69 mln zł, przy marży EBITDA na poziomie 18,6%.
- I kwartał 2026 roku przyniósł spadek przychodów do 81,1 mln zł oraz 5,3 mln zł straty netto, głównie przez słabość segmentu Drug Discovery.
- Segment Drug Development rośnie szybciej i jest wyraźnie bardziej rentowny niż Drug Discovery, a jego udział w przychodach i backlogu systematycznie się zwiększa.
- Kurs SLV konsoliduje się wokół 27,00 zł, kluczowy opór wypada w rejonie 29,00 zł, a wsparcie przy 25,00 zł.
Czym zajmuje się Selvita na GPW?
Selvita należy do grona największych europejskich firm typu CRO (Contract Research Organization), czyli spółek świadczących usługi badawczo-rozwojowe na zlecenie firm farmaceutycznych i biotechnologicznych. Taki model biznesowy oznacza, że Selvita nie ponosi pełnego ryzyka komercjalizacji własnych leków, a jej wyniki zależą przede wszystkim od liczby i wartości pozyskiwanych projektów, ich marżowości oraz rozwoju bardziej zaawansowanych usług.
Spółka działa w dwóch głównych segmentach: Drug Discovery, obejmującym wczesne etapy poszukiwania nowych związków chemicznych, oraz Drug Development, koncentrującym się na bardziej zaawansowanych i lepiej wycenianych usługach rozwoju leków. Struktura przychodów między tymi segmentami jest kluczowa dla oceny kierunku, w jakim zmierza cały biznes.
Jak wyglądały wyniki Selvity za 2025 rok?
Rok 2025 przyniósł wyraźną poprawę wyników operacyjnych Selvity. Przychody komercyjne wzrosły o 7% rok do roku, do 362,9 mln zł, a EBITDA zwiększyła się aż o 24%, do 69 mln zł. Marża EBITDA wzrosła z 16,1% do 18,6%, co pokazuje poprawę efektywności operacyjnej mimo umiarkowanego wzrostu sprzedaży. EBITDA skorygowana o zdarzenia jednorazowe wyniosła 71,6 mln zł, czyli o 28% więcej niż rok wcześniej.
Zysk netto pozostał jednak relatywnie niski. W 2025 roku wyniósł 2,8 mln zł, wobec 2,9 mln zł straty rok wcześniej. Oznacza to, że poprawa na poziomie EBITDA wciąż nie przekłada się w pełni na wynik końcowy — to element, który inwestorzy powinni obserwować w kolejnych kwartałach.
Co pokazują segmenty Drug Discovery i Drug Development?
Struktura biznesu Selvity zmienia się szybciej niż wynikałoby to z samych wyników zagregowanych. Segment Drug Discovery, odpowiadający za około 72% przychodów komercyjnych w 2025 roku, zwiększył sprzedaż jedynie o 1%, do 259,6 mln zł, przy wzroście EBITDA o 15%, do 38,9 mln zł. Znacznie szybciej rozwijał się Drug Development — przychody wzrosły o 26%, do 103,3 mln zł, a EBITDA aż o 37%, do 30,1 mln zł, przy marży EBITDA na poziomie 29,1%.
| Segment (2025) | Przychody | Zmiana r/r | EBITDA | Zmiana r/r | Marża EBITDA |
|---|---|---|---|---|---|
| Drug Discovery | 259,6 mln zł | +1% | 38,9 mln zł | +15% | ok. 15% |
| Drug Development | 103,3 mln zł | +26% | 30,1 mln zł | +37% | 29,1% |
Wyższa rentowność i szybsze tempo wzrostu Drug Development sprawiają, że to właśnie ten segment może być głównym motorem poprawy marż całej Grupy w kolejnych latach, w miarę jak jego udział w przychodach będzie rósł.
Co się zmieniło w I kwartale 2026 roku?
Pierwszy kwartał 2026 roku pokazał, że droga do dalszego wzrostu nie będzie prosta. Przychody operacyjne spadły do 81,1 mln zł z 91,3 mln zł rok wcześniej, EBITDA zmniejszyła się z 14,9 mln zł do 11,3 mln zł, a spółka zanotowała 5,3 mln zł straty netto.
Głównym źródłem problemu pozostaje Drug Discovery. Przychody komercyjne segmentu spadły w I kwartale do 49,4 mln zł z 65,1 mln zł rok wcześniej, a EBITDA zmniejszyła się z 7,9 mln zł do 4,2 mln zł. Selvita tłumaczy to trudną sytuacją europejskiego rynku usług związanych z odkrywaniem leków oraz opóźnieniami w uruchamianiu części projektów.
Drug Development poradził sobie zdecydowanie lepiej — przychody komercyjne segmentu wzrosły o 6%, do 26,2 mln zł, a EBITDA zwiększyła się o 2%, do 7,1 mln zł, przy marży EBITDA na poziomie około 27%. Segment odpowiadał już za 35% przychodów komercyjnych spółki w tym okresie.
| Segment (I kw. 2026) | Przychody | Zmiana r/r | EBITDA | Marża EBITDA |
|---|---|---|---|---|
| Drug Discovery | 49,4 mln zł | −24% | 4,2 mln zł | ok. 8,5% |
| Drug Development | 26,2 mln zł | +6% | 7,1 mln zł | ok. 27% |
Pewną przeciwwagą dla słabszych wyników jest program optymalizacji kosztowej. Selvita zakłada w 2026 roku około 27 mln zł oszczędności, a w I kwartale efekty programu wyniosły około 6,4 mln zł. To pozwala spółce częściowo kompensować słabszą koniunkturę poprawą efektywności operacyjnej.
Jak wygląda backlog zamówień Selvity?
Backlog, czyli poziom zabezpieczenia przyszłych przychodów, to jeden z kluczowych wskaźników dla spółek działających w modelu usługowym. Na 2026 rok backlog Selvity wynosił 246,5 mln zł, wobec 249,9 mln zł rok wcześniej — pozostał więc na zbliżonym poziomie ogółem, ale zmieniła się jego struktura.
Backlog Drug Development wzrósł o 15%, do 82,2 mln zł, podczas gdy backlog Drug Discovery spadł o 13%, do 149,8 mln zł. To potwierdza kierunek zmian widoczny już w wynikach: Selvita przesuwa ciężar biznesu w stronę bardziej zaawansowanych i rentownych usług, podczas gdy jej największy segment pozostaje pod presją słabszego popytu w Europie.
Jakie katalizatory mogą wpłynąć na kurs SLV?
Kilka czynników może w najbliższych kwartałach zaważyć na wycenie Selvity. Spółka dysponuje 112 mln zł finansowania grantowego na lata 2026–2029, które ma zostać przeznaczone między innymi na rozwój zaawansowanych usług Drug Discovery, rozwiązania wykorzystujące AI oraz rozbudowę infrastruktury laboratoryjnej. Inwestycje mają być finansowane w około 40% z grantów, 50% z kredytu bankowego i 10% ze środków własnych.
Dodatkowym czynnikiem jest rozpoczęty przegląd opcji strategicznych. Selvita analizuje między innymi:
- możliwość dalszego rozwoju poprzez fuzje i przejęcia (M&A),
- przyspieszenie wzrostu organicznego,
- pozyskanie dodatkowego finansowania,
- a także potencjalne wycofanie akcji z obrotu giełdowego.
Na obecnym etapie zarząd nie podjął decyzji co do żadnego z tych scenariuszy, co samo w sobie stanowi źródło niepewności dla inwestorów do czasu publikacji konkretnych ustaleń w komunikatach spółki. Wszystkie oficjalne komunikaty Selvity można śledzić na bieżąco tutaj.
Jakie ryzyka powinien znać inwestor?
Selvita pozostaje spółką o mieszanym obrazie fundamentalnym. Z jednej strony 2025 rok przyniósł wzrost przychodów, mocną dynamikę EBITDA i poprawę marż, a segment Drug Development rozwija się wyraźnie szybciej niż reszta biznesu. Spółka ma też zabezpieczone finansowanie grantowe i prowadzi program optymalizacji kosztowej.
Z drugiej strony początek 2026 roku pokazał słabość Drug Discovery, która może ograniczać dynamikę całej Grupy, jeśli utrzyma się dłużej. Problemem pozostaje też niski poziom zysku netto w relacji do EBITDA — spółka generuje coraz wyższą EBITDA, ale nie przekłada się to jeszcze proporcjonalnie na wynik netto i przepływy pieniężne. Inwestorzy powinni też uwzględnić ryzyko związane z niepewnością wynikającą z przeglądu opcji strategicznych, w tym teoretyczną możliwość wycofania spółki z GPW.
Warto pamiętać, że akcje Selvity, jak każdy instrument notowany na rynku regulowanym nadzorowanym przez KNF, podlegają typowemu ryzyku rynkowemu i płynności. Żadna z przedstawionych informacji nie stanowi rekomendacji inwestycyjnej w rozumieniu przepisów MiFID II — decyzje inwestycyjne warto opierać na własnej analizie oraz bieżących raportach okresowych i komunikatach bieżących (ESPI) publikowanych przez spółkę.
Jak wygląda sytuacja techniczna akcji Selvita?
Na wykresie Selvity wciąż obowiązuje trend spadkowy, jednak w okolicy kluczowego dna przy poziomie 25,00 zł doszło do wyraźnej próby stabilizacji kursu. Obecnie cena znajduje się w fazie lokalnej konsolidacji wokół poziomu 27,00 zł i zbliża się do decydującego momentu.
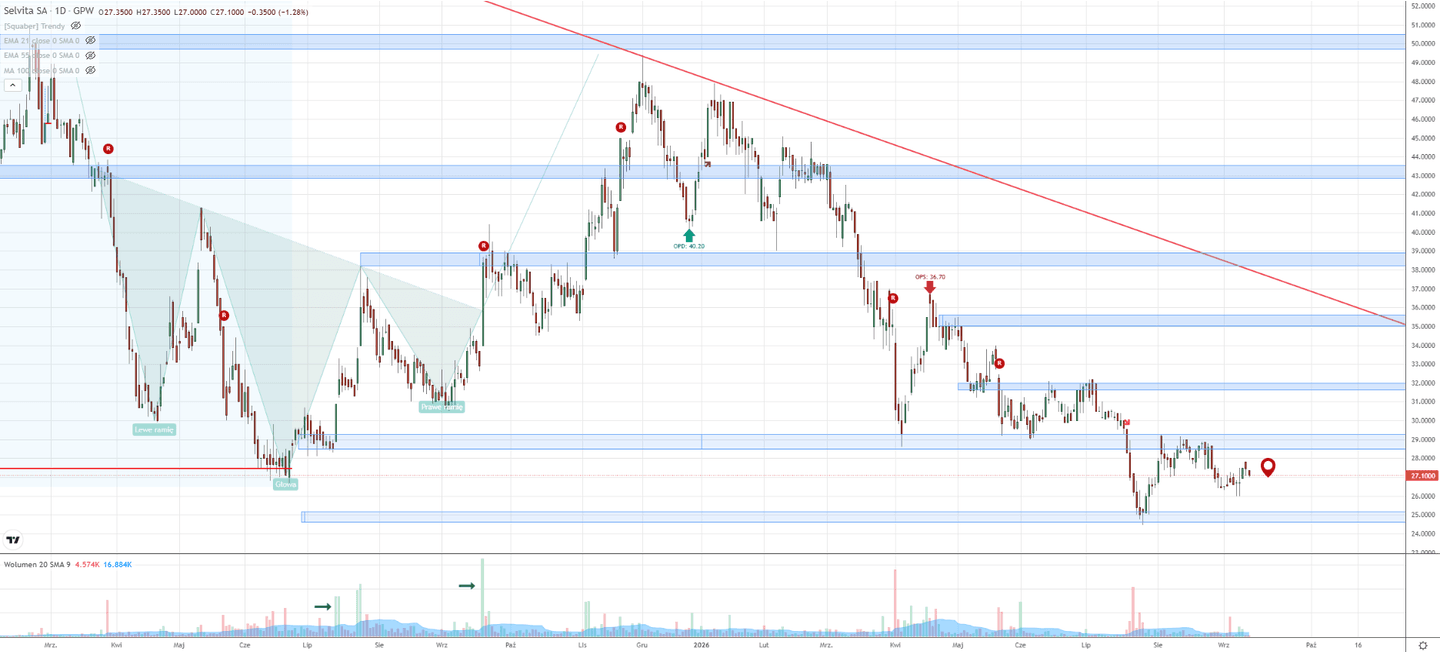
Najważniejszym elementem pozostaje lokalny opór w rejonie 29,00 zł. Jego pokonanie otworzyłoby drogę do silniejszych wzrostów, dając stronie popytowej sygnał do przejęcia inicjatywy. Udane wybicie otworzyłoby drogę do przetestowania kolejnej strefy oporu w okolicach 32,00 zł, a w szerszej perspektywie umożliwiłoby ruch w stronę 35,00 zł.
Jeżeli popyt nie zdoła przełamać wskazanego oporu, cena najprawdopodobniej powróci do testowania wsparcia na wysokości 25,00 zł. Ewentualne przebicie tej bariery w dół oznaczałoby kontynuację nadrzędnego trendu spadkowego i sugerowałoby pogłębienie ruchu w kierunku 22,00 zł. Więcej o samej metodzie można przeczytać w poradniku jak inwestować z trendem.
| Poziom techniczny | Wartość | Znaczenie |
|---|---|---|
| Opór lokalny | 29,00 zł | Pokonanie otwiera drogę do wzrostów |
| Kolejny opór | 32,00 zł | Cel po wybiciu ponad 29,00 zł |
| Opór długoterminowy | 35,00 zł | Cel w szerszej perspektywie |
| Konsolidacja | 27,00 zł | Obecny poziom kursu |
| Wsparcie | 25,00 zł | Kluczowe dno trendu spadkowego |
| Wsparcie w razie przebicia | 22,00 zł | Cel przy kontynuacji trendu spadkowego |
Najczęstsze pytania
Selvita pozostaje spółką o długoterminowym potencjale, która wymaga jednak cierpliwości ze strony inwestorów. Kluczowymi czynnikami do obserwacji w kolejnych kwartałach będą odbudowa kontraktacji w Drug Discovery, dalszy rozwój Drug Development oraz poprawa konwersji EBITDA na zysk netto i przepływy pieniężne. Rosnący udział bardziej zaawansowanych usług, inwestycje w AI oraz rozbudowa infrastruktury laboratoryjnej mogą w dłuższym terminie stworzyć podstawę do kolejnej fazy wzrostu wartości spółki, o ile słabość rynku Drug Discovery okaże się zjawiskiem przejściowym, a nie trwałą zmianą trendu w europejskim sektorze usług badawczo-rozwojowych.
Od strony technicznej najbliższe tygodnie mogą mieć decydujące znaczenie dla dalszego kierunku kursu SLV. Obrona wsparcia przy 25,00 zł i pokonanie oporu w rejonie 29,00 zł otworzyłyby drogę do weryfikacji wyższych poziomów, natomiast utrata tego wsparcia oznaczałaby powrót presji podażowej zgodnej z nadrzędnym trendem spadkowym.