
Reforma PIT od nowa. Zyskasz do 3 600 zł, ale rząd zaczyna od zera

Spis treści
Czasu jest mało. Żeby zmiany weszły w życie 1 stycznia 2027 r., ustawa musi zostać opublikowana do 30 listopada.
- Pierwszy próg podatkowy ma wzrosnąć z 120 tys. do 130 tys. zł, a dochód od 130 tys. do 150 tys. zł będzie opodatkowany stawką 24% zamiast 32%.
- Przy dochodzie od 150 tys. zł oszczędność wyniesie 3 600 zł rocznie. Waloryzacji progów o inflację w nowym projekcie nie ma.
- Więcej zapłacą duże firmy (CIT 22% przy przychodach powyżej 50 mln euro), część przedsiębiorców na ryczałcie (limit spada do 250 tys. euro) i najlepiej zarabiający (danina 5% zamiast 4%).
- Pierwsze i drugie czytanie w Sejmie zaplanowano na czwartek 5 listopada. Ministerstwo Finansów wskazuje, że publikacja w Dzienniku Ustaw musi nastąpić do 30 listopada.
Dlaczego reforma PIT zaczyna się od nowa?
Pod koniec października Sejm uchwalił reformę PIT. Posłowie dopisali do niej coroczną waloryzację progów o inflację od 2028 r. i wykreślili podwyżkę CIT dla największych firm. 27 października Senat zrobił odwrotnie: usunął waloryzację i przywrócił wyższy CIT. Za poprawkami głosowało 62 senatorów, nikt nie był przeciw, 23 się wstrzymało.
Senackie Biuro Legislacyjne ostrzegało, że przywrócenie CIT może wykraczać poza zakres ustawy przyjętej przez Sejm. Wiceminister finansów Jarosław Neneman powiedział PAP Biznes, że proces budził wątpliwości, więc rząd postanowił złożyć projekt jeszcze raz. „Miałem rację. Senat nie mógł dopisać podwyżki CIT do ustawy, która dotyczyła tylko PIT" – skomentował poseł Ryszard Petru.
Co zakłada nowy projekt reformy PIT?
| Zmiana | Dziś | Od 2027 r. (projekt) |
|---|---|---|
| Pierwszy próg skali PIT | 120 000 zł | 130 000 zł |
| Stawka do progu | 12% | 12% |
| Dochód od 130 000 do 150 000 zł | 32% | 24% |
| Dochód powyżej 150 000 zł | 32% | 32% |
| Waloryzacja progów o inflację | brak | brak (była w wersji Sejmu) |
| CIT dla firm z przychodami powyżej 50 mln euro | 19% | 22% |
| Limit przychodów na ryczałcie | 2 mln euro | 250 tys. euro |
| Danina solidarnościowa (dochód powyżej 1 mln zł) | 4% | 5% |
W projekcie nie ma 17-procentowej stawki dla przychodów z ryczałtu powyżej 300 tys. euro, o której wcześniej mówiono. Według Money.pl zmiana skali obejmie ok. 3,5 mln podatników.
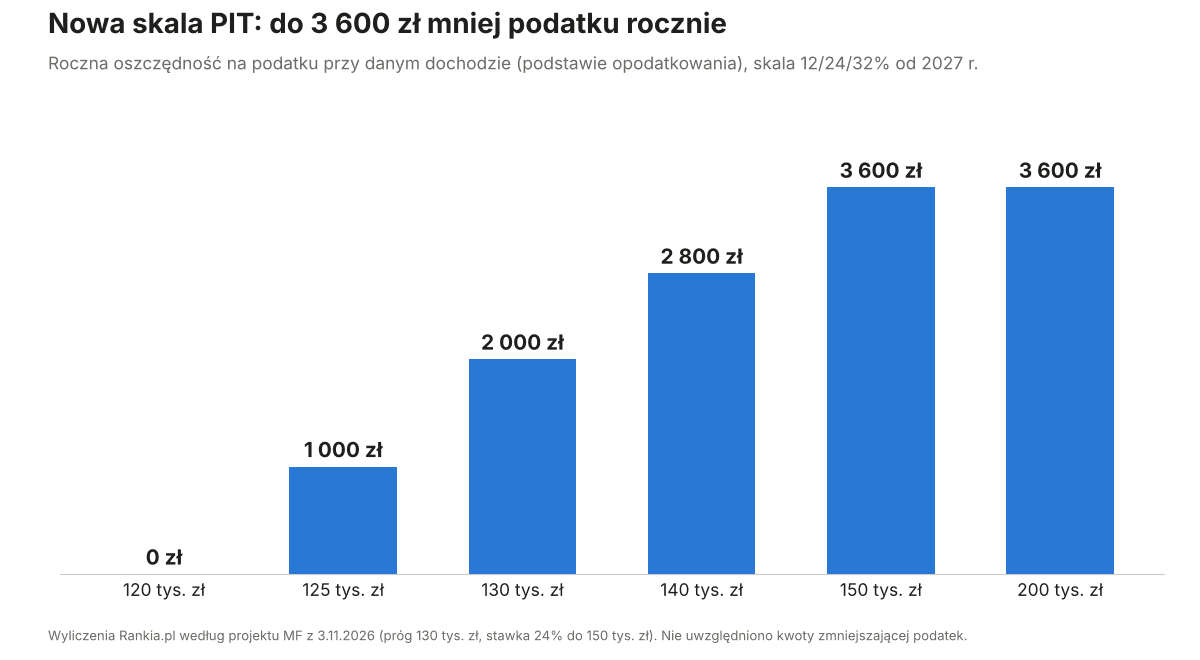
Ile zyskasz na nowej skali podatkowej?
| Dochód (podstawa opodatkowania) | Podatek według dzisiejszej skali | Podatek według nowej skali | Oszczędność rocznie |
|---|---|---|---|
| 120 000 zł | 14 400 zł | 14 400 zł | 0 zł |
| 125 000 zł | 16 000 zł | 15 000 zł | 1 000 zł |
| 130 000 zł | 17 600 zł | 15 600 zł | 2 000 zł |
| 140 000 zł | 20 800 zł | 18 000 zł | 2 800 zł |
| 150 000 zł | 24 000 zł | 20 400 zł | 3 600 zł |
| 200 000 zł | 40 000 zł | 36 400 zł | 3 600 zł |
Najwięcej zyskają osoby z dochodem od 150 tys. zł, czyli ok. 12,5 tys. zł dochodu miesięcznie. Oszczędność dla nich jest stała i wynosi 300 zł miesięcznie. Szczegółowe wyliczenia dla różnych pensji pokazaliśmy w tekście nowa skala PIT od 2027.
Kto zapłaci więcej po reformie?
- Duże firmy. CIT dla spółek z przychodami powyżej 50 mln euro ma wzrosnąć z 19% do 22%.
- Przedsiębiorcy na ryczałcie. Limit przychodów spada z 2 mln euro do 250 tys. euro, czyli przy obecnym kursie euro do ok. 1,1 mln zł. Firmy powyżej tej kwoty będą musiały przejść na skalę lub podatek liniowy.
- Najlepiej zarabiający. Danina solidarnościowa od dochodu powyżej 1 mln zł rośnie z 4% do 5%. Przy dochodzie 2 mln zł to 10 tys. zł więcej rocznie.
Co wyższy CIT oznacza dla akcjonariuszy?
Dla inwestora giełdowego najważniejszy jest CIT. Spółka, która zarabia 100 mln zł przed opodatkowaniem, przy stawce 19% ma 81 mln zł zysku netto, a przy 22% już 78 mln zł. To ok. 3,7% mniej zysku netto, a zwykle także niższa dywidenda.
Próg 50 mln euro przychodów obejmie największe spółki z GPW. Przy wycenie akcji analitycy będą musieli uwzględnić wyższy podatek już w prognozach na 2027 r. O tym, które spółki płacą dywidendy, piszemy w tekście dywidendy na GPW.
Czy zmiany zdążą wejść od 1 stycznia 2027 r.?
To największe ryzyko. Zgodnie z orzecznictwem Trybunału Konstytucyjnego niekorzystne zmiany podatkowe trzeba ogłosić co najmniej miesiąc przed początkiem roku podatkowego. Ministerstwo Finansów wskazuje termin publikacji do 30 listopada.
| Etap | Termin |
|---|---|
| I i II czytanie w Sejmie | czwartek 5.11.2026 |
| Kolejne posiedzenie Sejmu | od 17.11.2026 |
| Podpis prezydenta | do 21 dni od otrzymania ustawy |
| Publikacja w Dzienniku Ustaw | najpóźniej 30.11.2026 |
Jeśli Sejm uchwali ustawę dopiero na posiedzeniu od 17 listopada, czasu na Senat i podpis prezydenta może zabraknąć. Rząd chce dlatego pominąć konsultacje i skrócić procedurę.
Piotr Juszczyk, główny doradca podatkowy inFaktu, krytykuje tryb prac: „Zamiast ten błąd naprawić w Sejmie, zaczynamy całą ścieżkę od zera". Zwraca też uwagę na przepis, który uzależnia nową skalę PIT od wejścia w życie zmian w CIT i ryczałcie. Jeśli posłowie odrzucą wyższy CIT, może upaść także niższy PIT.
Dla około 3,5 mln podatników reforma oznacza realną ulgę, ale znacznie mniejszą, niż mogłaby być z waloryzacją progów. Próg 120 tys. zł obowiązuje od 2022 r., a podniesienie go o 10 tys. zł nie nadrabia inflacji z ostatnich lat.
Powiązanie niższego PIT z wyższym CIT to polityczny pakiet: kto chce niższych podatków dla klasy średniej, musi zgodzić się na wyższe obciążenia dużych firm. Dla inwestorów giełdowych to ważniejsza wiadomość niż sama skala PIT, bo niższy zysk netto przekłada się na wyceny i dywidendy.
Jakie ryzyka wiążą się z reformą?
- Brak czasu. Jeśli ustawa nie zostanie opublikowana do 30 listopada, niekorzystne zmiany mogą nie wejść od 2027 r.
- Pakiet „wszystko albo nic". Nowa skala PIT jest powiązana ze zmianami w CIT i ryczałcie.
- Zmiany w Sejmie. Posłowie mogą ponownie dopisać waloryzację albo usunąć CIT, jak w październiku.
- Weto lub zwłoka. Prezydent ma 21 dni na podpis i może skierować ustawę do Trybunału Konstytucyjnego.
Najczęstsze pytania: reforma PIT 2027
Co dalej z reformą PIT?
Czwartkowe posiedzenie Sejmu pokaże, czy rząd ma większość dla pakietu w obecnym kształcie. Posłowie już raz zmienili projekt na korzyść podatników i firm, więc spory o waloryzację i CIT mogą wrócić.
Dla podatników z dochodem powyżej 120 tys. zł najważniejsza jest data publikacji ustawy. Do tego czasu warto planować finanse na 2027 r. ostrożnie i nie liczyć na ulgę, której jeszcze nie ma w Dzienniku Ustaw. Na tegoroczny PIT można natomiast wpłynąć już teraz, na przykład wpłatą na IKZE przed końcem roku.
Tekst ma charakter informacyjny i nie stanowi porady podatkowej. Wyliczenia dotyczą projektu, który może się zmienić w trakcie prac w parlamencie.