
Klarna opinie: czy warto płacić z Klarną w 2026 roku?

Spis treści
Przy terminowej spłacie korzystanie z Klarny nic nie kosztuje, ale opinie użytkowników są podzielone: chwalą aplikację i wygodę, krytykują zwroty, limity i kontakt z obsługą.
- Klarna ma sens, jeśli kupujesz online w dużych sklepach, spłacasz w terminie i chcesz odroczyć płatność do czasu sprawdzenia towaru.
- Klarna nie jest dla Ciebie, jeśli masz skłonność do odkładania spłat, planujesz duży zakup i potrzebujesz znanego z góry limitu.
Klarna w skrócie – najważniejsze informacje
Poniższa tabela zbiera najważniejsze warunki Klarny dla klienta z Polski, sprawdzone na oficjalnej stronie klarna.com/pl. Szczegóły każdej pozycji rozwijamy w kolejnych sekcjach, a przed pierwszym zakupem warto porównać je z warunkami, które aplikacja pokazuje przy konkretnym zamówieniu.
| Cecha | Klarna w Polsce |
|---|---|
| Dostawca | Klarna Bank AB (publ), Sztokholm |
| Nadzór | Finansinspektionen (Szwecja), licencja bankowa w UE |
| Na rynku od | 2005 roku, ponad 120 mln klientów na świecie |
| Opcje płatności | Zapłać teraz, Zapłać za 30 dni, 3 raty 0% |
| Koszt przy terminowej spłacie | 0 zł |
| Koszt po terminie | Odsetki za zwłokę, możliwa windykacja |
| Karta | Karta Klarna (Visa), cyfrowa za 0 zł w planie Standard |
| Cashback | Do 10% w aplikacji, w wybranych sklepach |
| Wymagania | Rezydent Polski, 18+, ważne konto bankowe, pozytywna historia kredytowa, numer telefonu |
| Konto bankowe | Konto Klarna w aplikacji, gwarancja depozytów do 1 150 000 SEK |
| Członkostwa | Standard 0 zł, płatne plany od 9 do 150 zł miesięcznie |
| Obsługa klienta | Asystent AI 24/7 i konsultanci |
| Oceny | Trustpilot 4,5/5, Google Play 4,8/5 |
Zalety i wady Klarny
Zalety Klarny
- Brak kosztów przy terminowej spłacie: zarówno „Zapłać za 30 dni”, jak i 3 raty są bez odsetek i opłat, jeśli płacisz na czas.
- Płacisz po sprawdzeniu towaru: możesz przymierzyć ubrania czy przetestować sprzęt, zanim pieniądze zejdą z konta.
- Aplikacja z przypomnieniami: wszystkie zakupy, terminy i harmonogramy rat widać w jednym miejscu, a powiadomienia pomagają nie przegapić spłaty.
- Cashback do 10%: zakupy rozpoczęte w aplikacji Klarna w wybranych sklepach dają zwrot części wydatków.
- Polityka ochrony kupujących: kwalifikujące się zakupy są objęte ochroną Klarny, gdy zamówienie nie dotrze lub towar nie zgadza się z opisem.
- Szeroka akceptacja: poza sklepami z logo Klarny przy kasie możesz płacić Kartą Klarna wszędzie, gdzie działa Visa, także stacjonarnie i przez Apple Pay lub Google Pay.
- Elastyczny termin: przy każdym zamówieniu jednorazowo można wydłużyć termin płatności o kilka dni bez kontaktu z konsultantem.
Wady Klarny
- Koszty po terminie: opóźnienie oznacza odsetki za zwłokę, a nieopłacona kwota może trafić do windykacji.
- Limit nieznany z góry: decyzja zapada automatycznie przy każdym zakupie, więc transakcja może zostać odrzucona bez podania kwoty limitu.
- Zwroty wymagają pilnowania: zwrot trzeba zgłosić w aplikacji, a do czasu jego rejestracji przez sklep płatność pozostaje w harmonogramie.
- Kontakt z obsługą: pierwszą linią wsparcia jest asystent AI, a użytkownicy skarżą się na odsyłanie między Klarną a sklepem.
- Łatwo się zadłużyć: wiele drobnych zakupów „na później” szybko sumuje się w kwotę trudną do spłaty.
- Wpływ na historię kredytową: zaległości trafiają do BIK, co może utrudnić uzyskanie kredytu w banku.
- Płatne dodatki: korzyści takie jak wyższy cashback czy ubezpieczenia wymagają abonamentu od 9 do 150 zł miesięcznie.
Czy Klarna jest bezpieczna? Licencja bankowa i nadzór
Klarna powstała w 2005 roku w Sztokholmie. Usługi świadczy Klarna Bank AB (publ), bank z pełną licencją bankową w Szwecji i UE, nadzorowany przez szwedzki urząd Finansinspektionen. Według danych firmy z Klarny korzysta ponad 120 mln klientów w 26 krajach i ponad 1,2 mln sprzedawców.
W praktyce Klarna płaci sklepowi za Twoje zamówienie, a Ty spłacasz zobowiązanie wobec Klarny, a nie wobec sprzedawcy. Sklep nie otrzymuje danych Twojej karty, a konto w aplikacji chronią logowanie biometryczne, klucze dostępu, uwierzytelnianie dwuskładnikowe i monitoring transakcji w czasie rzeczywistym.
Środki trzymane na koncie bankowym Klarna są objęte szwedzkim systemem gwarantowania depozytów do 1 150 000 SEK. To nie jest polski BFG: gwarancja dotyczy wyłącznie środków na koncie Klarna, a nie zakupów z odroczoną płatnością.
Klarna deklaruje, że nad zapobieganiem oszustwom pracuje ponad 150 specjalistów. Warto korzystać ze skrzynki odbiorczej w aplikacji: jeśli wiadomości „od Klarny” nie ma w tej skrzynce, to nie pochodzi od firmy. To prosty sposób na odróżnienie prawdziwych przypomnień o płatności od phishingu, który często podszywa się pod popularne marki płatnicze.
Jak działa Klarna w Polsce? Opcje płatności
Klarnę wybierasz przy kasie w sklepach internetowych, takich jak H&M, Zalando, Reserved, MediaMarkt, RTV Euro AGD, Decathlon czy Empik. W sklepach bez logo Klarny możesz zapłacić przez aplikację, rozszerzenie do przeglądarki albo Kartą Klarna. W Polsce do wyboru są trzy opcje płatności.
Zapłać za 30 dni
Kupujesz dziś, a płacisz do 30 dni później, bez odsetek i opłat, jeśli zmieścisz się w terminie. Płacisz tylko za to, co zatrzymasz: po zgłoszeniu zwrotu kwota do zapłaty maleje lub znika. Przykład: zamawiasz dwie pary butów za 400 zł, jedną odsyłasz i płacisz Klarnie tylko 200 zł za parę, którą zatrzymujesz.
Zapłać w 3 ratach 0%
Zakup dzielisz na 3 równe, bezodsetkowe raty płatne co 30 dni. Pierwsza rata jest pobierana przy zakupie, więc przy zamówieniu za 600 zł płacisz od razu 200 zł, a kolejne 200 zł po 30 i po 60 dniach.
Zapłać teraz
Płacisz od razu zapisaną kartą, a zakup nadal obejmuje Polityka ochrony kupujących. To opcja dla osób, które chcą wygody Klarny bez odraczania płatności.
Kto może korzystać z Klarny? Musisz mieszkać w Polsce, mieć ukończone 18 lat, ważne konto bankowe, pozytywną historię kredytową i telefon do odbierania kodów SMS. Samo spełnienie tych warunków nie gwarantuje zgody na każdy zakup: decyzję Klarna podejmuje osobno dla każdego zamówienia.
Ile kosztuje Klarna? Opłaty i spóźnienia w płatności
Dla kupującego podstawowe opcje płatności są bezpłatne: terminowa spłata „30 dni” i 3 rat kosztuje 0 zł. Klarna zarabia przede wszystkim na prowizjach od sklepów, a także na odsetkach od zaległości i płatnych członkostwach. Członkostwo jest opcjonalne: do płacenia za 30 dni czy w ratach wystarczy darmowy plan Standard.
Jeśli Klarna nie zdoła pobrać płatności w terminie, ponawia próbę. Gdy i ona się nie powiedzie, nieopłacona kwota może zostać przekazana do windykacji, a za opóźnienie naliczane są odsetki za zwłokę. Szczegółowe stawki znajdziesz w warunkach umowy, które akceptujesz przy zakupie.
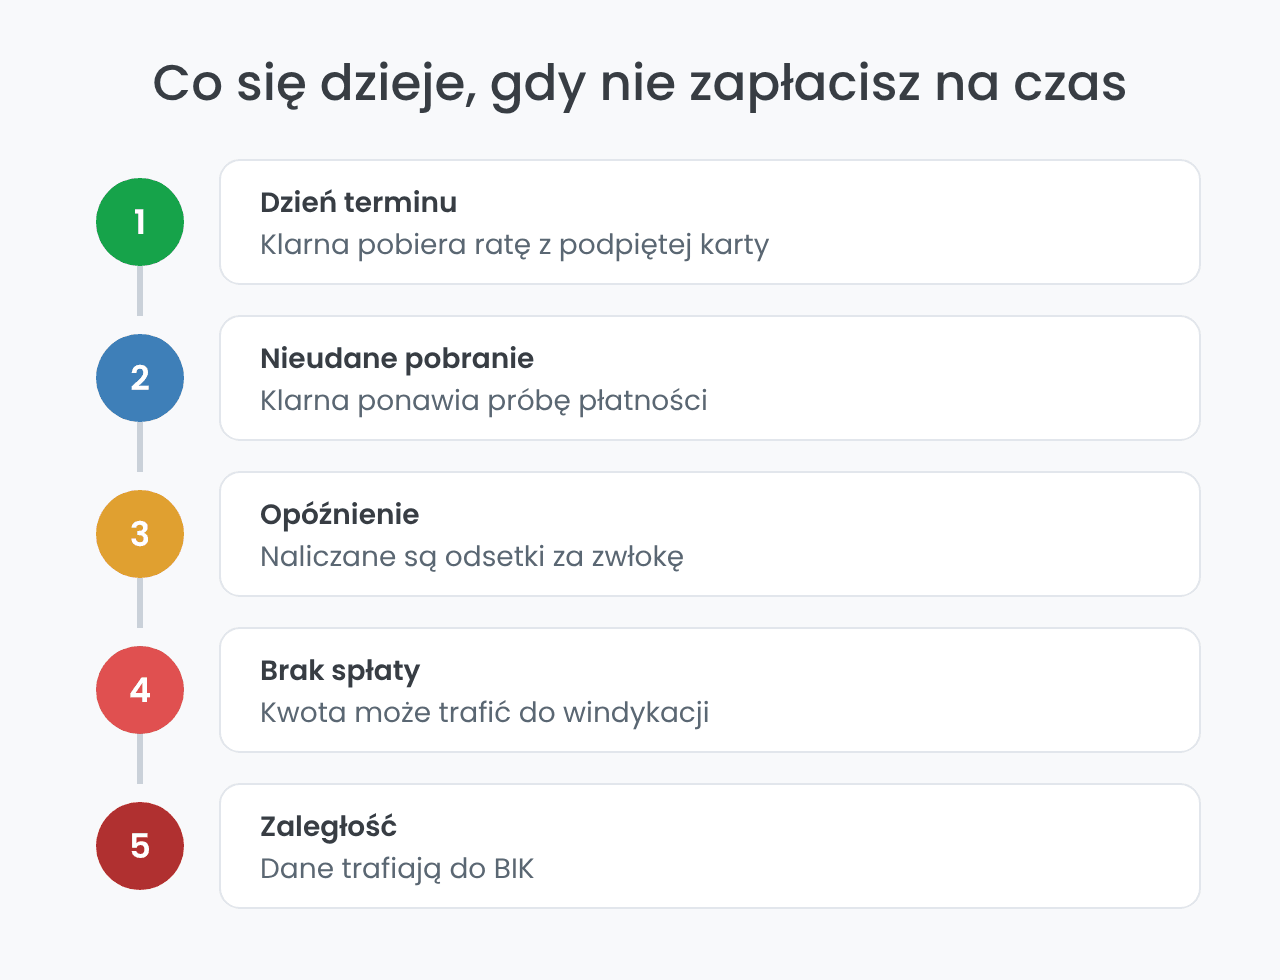
Najczęstszą przyczyną zaległości nie jest brak pieniędzy, lecz pusta karta w dniu automatycznego pobrania raty. Jeśli spłacasz raty z karty podpiętej do aplikacji, sprawdź dzień przed terminem, czy są na niej środki, i włącz powiadomienia push, żeby nie przeoczyć nieudanej płatności.
Jeśli wiesz, że nie zdążysz ze spłatą, lepiej zareagować przed terminem. Klarna ma w aplikacji ścieżkę „Mam problemy z wywiązaniem się z płatności”, w której można zapytać o alternatywne opcje spłaty.
Aplikacja, Karta Klarna i cashback
Aplikacja Klarna to centrum zarządzania zakupami: śledzisz w niej płatności, przesyłki i zwroty, zbierasz cashback i kontrolujesz limity karty. Karta Klarna to debetowa karta Visa połączona z kontem bankowym Klarna, którą można dodać do Apple Pay i Google Pay.
Cashback zbierasz jako punkty przy zakupach rozpoczętych w aplikacji, niezależnie od tego, czy płacisz od razu, za 30 dni, czy w ratach. Stawki zależą od sklepu: we wrześniu 2026 roku było to np. 7% w Sinsay, 5,5% w Empiku i 5% w adidas. Punkty wymieniasz na środki na koncie Klarna, a w płatnych planach także na mile lotnicze.
Kartę i dodatkowe korzyści wybierasz w ramach członkostwa:
- Standard: 0 zł, darmowa karta cyfrowa.
- Core: 9 zł miesięcznie, fizyczna karta Visa i oferty partnerów.
- Plus: 35 zł miesięcznie, do 0,5% cashbacku z karty debetowej.
- Premium: 65 zł miesięcznie, ochrona zakupów i ubezpieczenie podróżne.
- Max: 150 zł miesięcznie, do 1% cashbacku i dostęp do saloników lotniskowych.
Jak płacić z Klarną krok po kroku
- Przy kasie w sklepie internetowym wybierasz Klarnę i jedną z opcji: teraz, za 30 dni lub w 3 ratach.
- Podajesz dane i potwierdzasz zakup kodem SMS albo w aplikacji. Przy kolejnych zakupach wystarczy logowanie odciskiem palca lub Face ID.
- Klarna automatycznie ocenia, czy może sfinansować właśnie ten zakup. Decyzja zapada w kilka sekund, a przy odmowie możesz wybrać inną metodę płatności.
- Po akceptacji dostajesz potwierdzenie z terminem spłaty w aplikacji i e-mailem.
- Spłacasz zakup w aplikacji albo pozwalasz Klarnie pobrać płatność z podpiętej karty w dniu terminu. Harmonogram i kwotę każdej raty widzisz w zakładce Płatności.
- Jeśli oddajesz towar, zgłaszasz zwrot w aplikacji, żeby wstrzymać płatność do czasu jego potwierdzenia przez sklep.
Klarna opinie użytkowników i obsługa klienta
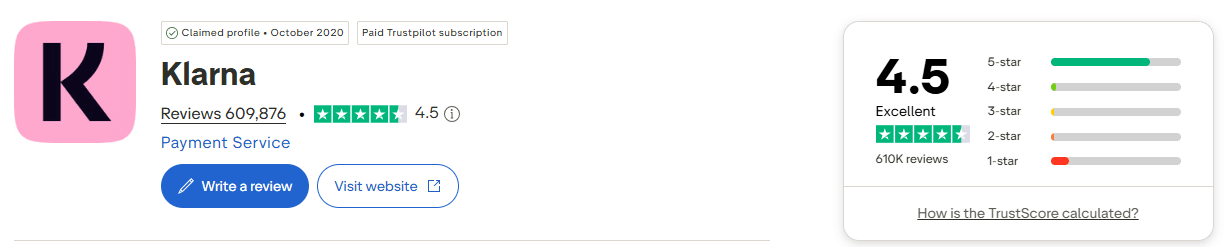
Na Trustpilot Klarna ma ocenę 4,5/5 przy ponad 605 tys. recenzji, a aplikacja zbiera 4,8/5 w Google Play (ponad 2 mln opinii) i 4,8/5 w App Store. Użytkownicy najczęściej chwalą prostotę płatności, przypomnienia i możliwość przesunięcia terminu.
Negatywne opinie powtarzają kilka wątków: odrzucone transakcje bez wyjaśnienia, zwroty, które sklep rejestruje z opóźnieniem, oraz odsyłanie klienta między Klarną a sprzedawcą. Wsparcie zapewnia asystent AI dostępny 24/7, a w bardziej złożonych sprawach konsultanci.
Klarna a BIK i zdolność kredytowa
Klarna ocenia zdolność kredytową przy każdym zakupie z odroczoną płatnością, na podstawie Twoich danych i historii spłat. Według Klarny złożenie wniosku o kartę czy plan płatności nie wpływa na scoring kredytowy.
Inaczej jest z zaległościami: Klarna przekazuje dane do BIK i po spłacie długu aktualizuje je w ciągu 7 dni. Nieopłacone zakupy mogą więc obniżyć Twoją wiarygodność przy przyszłym kredycie. Jeśli planujesz kredyt hipoteczny lub gotówkowy, w miesiącach przed wnioskiem lepiej unikać nowych zobowiązań i pilnować każdej raty.
Ryzyka: na co uważać, korzystając z Klarny
Nieprzewidywalne limity
Klarna nie pokazuje stałego limitu: każda decyzja zależy od kwoty zamówienia, historii spłat i oceny ryzyka w danym momencie. Zgoda na zakup dziś nie gwarantuje zgody jutro, co utrudnia planowanie większych wydatków. Odmowa nie musi oznaczać złej historii: algorytm może uznać konkretny koszyk za zbyt ryzykowny. W takiej sytuacji zostaje płatność od razu albo inna metoda odroczona.
Zwroty i reklamacje
Zwrot towaru do sklepu nie anuluje automatycznie płatności w Klarnie. Zachowaj potwierdzenie nadania zwrotu, bo przyda się przy sporze. Gdy sklep nie odpowiada, zgłoś problem w aplikacji: Klarna może wstrzymać płatność do czasu wyjaśnienia sprawy ze sprzedawcą.
Łatwość zadłużania się
Płatność „na później” osłabia poczucie wydawania pieniędzy. Kilka zakupów po 150–300 zł rozłożonych na raty daje łączne zobowiązanie, którego nie widać w saldzie konta. Przed kolejnym zakupem sprawdź w aplikacji sumę nadchodzących płatności. Dobrą praktyką jest odkładanie kwoty każdego zakupu od razu, tak jakby płatność nastąpiła w dniu zamówienia.
Cashback zachęca do większych zakupów
Zwrot 5–10% w aplikacji brzmi atrakcyjnie, ale opłaca się tylko przy zakupie, który i tak był zaplanowany. Kupowanie po to, żeby „zarobić” cashback, oznacza wydanie 90–95% kwoty na rzeczy, których nie potrzebujesz. Zanim klikniesz „kup”, porównaj cenę z tą samą ofertą poza aplikacją: niższa cena w innym sklepie często daje więcej niż cashback.
Klarna czy PayPo? Porównanie z alternatywami
Odroczone płatności stają się coraz popularniejsze, ale nie każda platforma działa tak samo. Oto jak Klarna wypada na tle PayPo i klasycznych rat:
| Cecha | Klarna | PayPo | Tradycyjne raty 0% |
|---|---|---|---|
| Odroczenie płatności | ✅ Do 30 dni bez kosztów | ✅ Do 30 dni bez kosztów | ❌ Spłata od pierwszej raty |
| Raty 0% | ✅ 3 raty co 30 dni | ✅ SmartPlan w wybranych sklepach | ✅ Zależne od sklepu |
| Zakupy stacjonarne | ✅ Karta Klarna (Visa) | ✅ Tak | ✅ W sklepach z ofertą ratalną |
| Zasięg w Polsce | Tysiące sklepów online + karta | Ok. 60 tys. sklepów | Większość dużych sieci |
| Ocena zdolności kredytowej | ✅ Przy każdym zakupie | ✅ Przy usługach kredytowych | ✅ Z weryfikacją w BIK |
Klarna wygrywa aplikacją, cashbackiem i kartą Visa, a PayPo szerszą siecią polskich sklepów i dłuższymi planami ratalnymi, które jednak bywają płatne. Przy większych wydatkach rozłożonych na miesiące warto porównać też ranking kart kredytowych, bo karta kredytowa również daje okres bezodsetkowy.
Najczęściej zadawane pytania o Klarnę
Szukasz brokera? Sprawdź nasze rekomendacje


Zgodność z przepisami
Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), Komisja Nadzoru Finansowego (KNF), The Financial Conduct Authority (FCA)
Australian Securities and Investments Commission (ASIC), Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), The Financial Conduct Authority (FCA)
Oferowane produkty
Akcje, ETF, CFD, Forex, Commodities
Akcje, ETF, CFD, Kryptowaluty, Commodities, Forex
Zastrzeżenie:
Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.
Twój kapitał jest zagrożony. Obowiązują inne opłaty. Więcej informacji można znaleźć na stronie etoro.com/trading/fees
Inwestowanie wiąże się z ryzykiem strat. Nie jest to rada inwestycyjna. Wyniki osiągnięte w przeszłości nie są wiarygodnym wskaźnikiem przyszłych wyników. Artykuł zawiera linki afiliacyjne. Rankia może otrzymać wynagrodzenie za działania wykonane za ich pośrednictwem. Nie wpływa to na niezależność naszych materiałów.