
Kontrakty forward i futures: czym są i czym się różnią?

Spis treści
Kontrakty forward i futures to instrumenty pochodne, które zobowiązują do transakcji w przyszłości po cenie ustalonej dziś. Oba służą do zabezpieczania się przed zmianą cen (hedging) i do spekulacji, ale różnią się miejscem zawarcia, sposobem rozliczenia i ryzykiem drugiej strony.
Czym są kontrakty forward?
Kontrakt forward to umowa zawierana bezpośrednio między dwiema stronami, w której jedna zobowiązuje się kupić, a druga sprzedać określone aktywo (np. walutę, surowiec) w ustalonym dniu i po ustalonej cenie. Warunki forwardu są negocjowane indywidualnie: ilość, termin i sposób dostawy dopasowuje się do potrzeb stron.
W Polsce z forwardów korzystają głównie firmy. Typowy przykład to walutowy forward zawierany z bankiem przez importera lub eksportera, który chce z góry znać kurs EUR/PLN za kilka miesięcy.
Forward może kończyć się fizyczną dostawą aktywa albo rozliczeniem różnicowym (tzw. NDF, non-deliverable forward), w którym strony wymieniają tylko różnicę między ceną z umowy a ceną rynkową. Od 2012 roku pozagiełdowe instrumenty pochodne w UE podlegają rozporządzeniu EMIR, które nakłada m.in. obowiązek raportowania transakcji.
Najważniejsze cechy kontraktu forward
- Elastyczność: warunki umowy (aktywo, wielkość, cena, termin realizacji) ustalają same strony.
- Brak standaryzacji: każdy kontrakt jest inny, więc trudno go odsprzedać przed terminem.
- Rynek: OTC (Over The Counter), tj. nie są przedmiotem obrotu na regulowanej giełdzie.
- Ryzyko kontrahenta: nie ma izby rozliczeniowej, więc jeśli druga strona nie wywiąże się z umowy, strata spada na Ciebie.
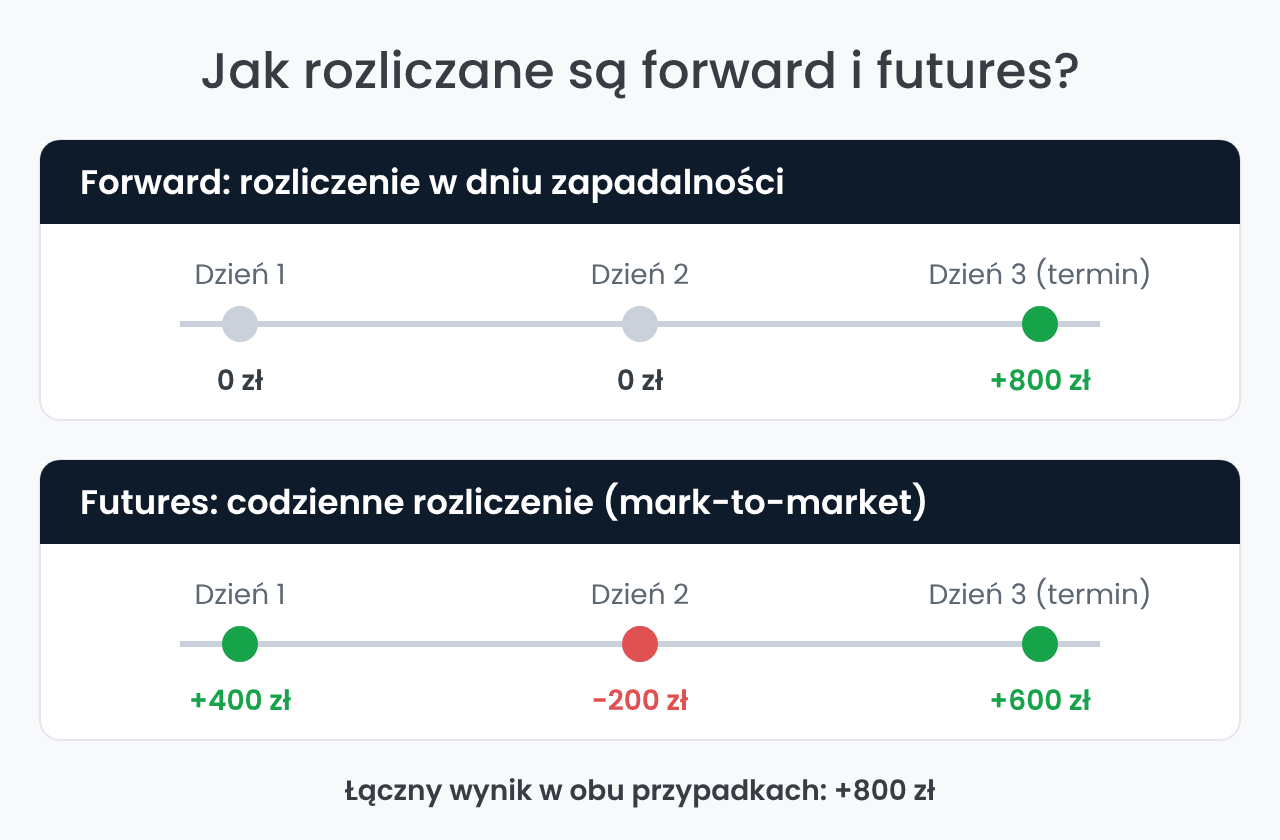
- Rozliczenie: następuje jednorazowo, w dniu zapadalności kontraktu.
Czym są kontrakty futures?
Kontrakt futures to standaryzowany kontrakt terminowy notowany na giełdzie. Giełda z góry określa instrument bazowy, wielkość kontraktu i termin wygaśnięcia, a strony negocjują wyłącznie cenę. Dowiedz się, jak handlować kontraktami terminowymi.
Futures mogą dotyczyć walut, surowców, akcji, stóp procentowych lub indeksów. Do najczęściej handlowanych na świecie należą m.in. kontrakty na indeks S&P 500, ropę naftową i złoto. Na GPW najpopularniejszy jest kontrakt FW20 na indeks WIG20: każdy punkt zmiany kursu to 20 zł zysku lub straty (mnożnik 20 zł), a rozliczenie transakcji gwarantuje izba KDPW_CCP.
Przy kursie 2 500 pkt wartość jednego kontraktu FW20 wynosi 50 000 zł (2 500 × 20 zł), a depozyt to tylko ułamek tej kwoty. Dlatego zmiana WIG20 o 1 % oznacza dla pozycji ok. 500 zł zysku lub straty, czyli znacznie więcej w relacji do wpłaconych środków.
Główne cechy kontraktów futures
- Standaryzacja: wielkość kontraktu, data wygaśnięcia i rodzaj aktywa są z góry ustalone, co ułatwia otwieranie i zamykanie pozycji.
- Obrót giełdowy: kontrakty futures są przedmiotem obrotu na giełdach takich jak Chicago Mercantile Exchange (CME) czy GPW, a izba rozliczeniowa staje się stroną każdej transakcji.
- Depozyt zabezpieczający: przy otwarciu pozycji wpłacasz tylko część jej wartości (ang. margin), co działa jak dźwignia finansowa.
- Codzienne rozliczanie: wartość pozycji jest przeliczana każdego dnia w systemie mark-to-market, a zysk lub strata trafia od razu na rachunek.
- Dostępność: kontrakt można kupić lub sprzedać (zająć pozycję długą lub krótką) przez rachunek w domu maklerskim.
Forward a futures: najważniejsze różnice
Oba kontrakty są instrumentami pochodnymi, których wartość zależy od ceny aktywa bazowego, i oba nakładają obowiązek, a nie tylko prawo (jak w opcjach), zawarcia transakcji. Różnią się przede wszystkim organizacją obrotu:
| Cecha | Forward | Futures |
|---|---|---|
| Miejsce zawarcia | Rynek pozagiełdowy (OTC), zwykle z bankiem | Giełda regulowana (np. GPW, CME) |
| Warunki | Negocjowane, dopasowane do stron | Standaryzowane przez giełdę |
| Termin | Dowolna data ustalona przez strony | Stałe serie z datą wygaśnięcia |
| Rozliczenie | Jednorazowo w dniu zapadalności | Codziennie (mark-to-market) |
| Depozyt | Zazwyczaj nie jest wymagany | Obowiązkowy depozyt zabezpieczający |
| Ryzyko kontrahenta | Wyższe: brak pośrednika | Minimalne: izba rozliczeniowa (np. KDPW_CCP) |
| Zamknięcie przed terminem | Trudne, wymaga zgody drugiej strony | Proste: wystarczy transakcja przeciwna |
| Przejrzystość ceny | Cena znana tylko stronom umowy | Kursy i wolumen publikowane przez giełdę |
| Koszty | Wliczone w cenę (marża banku) | Prowizja maklerska i opłaty giełdowe |
| Typowy użytkownik | Firmy, instytucje | Inwestorzy indywidualni, fundusze, firmy |
Różnica w rozliczeniu ma też znaczenie dla płynności. Posiadacz futures musi mieć środki na pokrycie codziennych strat, nawet jeśli w dniu wygaśnięcia pozycja okaże się zyskowna. Przy forwardzie przepływ pieniędzy następuje dopiero na końcu umowy. Mimo to ceny obu kontraktów na to samo aktywo i termin są zwykle bardzo zbliżone.
Kontrakt forward i futures na przykładzie
Forward walutowy: polska firma ma zapłacić dostawcy 100 000 EUR za trzy miesiące. Zawiera z bankiem forward po kursie 4,30 zł. Niezależnie od kursu rynkowego w dniu realizacji zapłaci 430 000 zł i dopiero wtedy nastąpi rozliczenie.
Jeśli euro podrożeje do 4,50 zł, firma zaoszczędzi 20 000 zł w porównaniu z zakupem po kursie rynkowym. Jeśli potanieje do 4,10 zł, na umowie „straci” tyle samo. Forward eliminuje niepewność, ale odbiera korzyść z korzystnego ruchu kursu.
Futures na WIG20: inwestor kupuje jeden kontrakt FW20 po 2 500 pkt. Pierwszego dnia kurs rośnie do 2 520 pkt (+400 zł), drugiego spada do 2 510 pkt (−200 zł), trzeciego rośnie do 2 540 pkt (+600 zł). Każdego dnia wynik jest dopisywany do rachunku lub z niego pobierany, a łącznie inwestor zarabia 800 zł (40 pkt × 20 zł).
Jak wyceniany jest kontrakt terminowy?
Teoretyczna cena forwardu i futures wynika z ceny aktywa i kosztu jego „przechowania” do terminu: F = S × (1 + r)^t, gdzie S to cena bieżąca, r stopa procentowa, a t czas do wygaśnięcia. Przy cenie 100 zł i stopie 5 % rocznie roczny kontrakt powinien kosztować ok. 105 zł. Dywidendy i koszty magazynowania korygują ten wynik.
Futures czy forward: kto korzysta z którego kontraktu?
Kontrakty forward wybierają głównie przedsiębiorstwa i instytucje, które potrzebują zabezpieczenia na konkretną kwotę i datę, np. importerzy i eksporterzy chroniący się przed zmianą kursu walut. Bank dopasowuje kwotę i datę do faktury, a firma nie musi codziennie pilnować depozytu.
Kontrakty futures są dostępne dla inwestorów indywidualnych. Korzystają z nich spekulanci grający na krótkoterminowe ruchy cen oraz inwestorzy, którzy chcą zabezpieczyć portfel akcji przed spadkiem indeksu, np. sprzedając FW20. Wymaga to jednak aktywnego zarządzania pozycją i akceptacji dźwigni.
Z futures korzystają też fundusze i zarządzający portfelami, którzy w ten sposób szybko zmieniają ekspozycję na rynek akcji lub obligacji bez sprzedawania samych papierów.
Gdzie handlować kontraktami futures?
Kontrakty futures notowane na GPW (m.in. FW20, kontrakty na akcje i waluty) kupisz przez rachunek w polskim domu maklerskim. Dostęp do giełd zagranicznych, takich jak CME czy Eurex, dają brokerzy międzynarodowi.
Wielu brokerów detalicznych oferuje zamiast futures kontrakty CFD na indeksy i surowce. Ich cena naśladuje rynek, ale CFD nie jest kontraktem giełdowym: zawierasz go z brokerem, bez izby rozliczeniowej. Więcej wyjaśniamy w artykule o tym, czym są kontrakty CFD.
- XTB (XTB S.A., nadzór KNF) oferuje CFD na ponad 20 indeksów giełdowych, bez giełdowych kontraktów futures.
- eToro (eToro (Europe) Ltd, nadzór CySEC) oferuje CFD oraz kontrakty Spot-Quoted Futures CME Group na indeksy i kryptowaluty.


Oferowane produkty
Akcje, ETF, CFD, Kryptowaluty, Commodities, Forex
Akcje, ETF, CFD, Forex, Commodities
Minimalny depozyt
50 USD
0 PLN
Jeśli jesteś inwestorem indywidualnym, praktyczną drogą są futures, np. FW20 na GPW, które ze względu na dźwignię wymagają jednak kontroli ryzyka. Przed otwarciem pozycji sprawdź wielkość kontraktu, wymagany depozyt i koszty u swojego brokera.
Najczęściej zadawane pytania o kontrakty forward i futures
Zastrzeżenie:
Inwestowanie wiąże się z ryzykiem strat.