
70 tys. zł różnicy na IKZE: Tyle po 20 latach kosztują opłaty funduszu

Spis treści
- Limit wpłat na IKZE w 2026 roku to 11 304 zł, a dla samozatrudnionych 16 956 zł. Wpłata do 31 grudnia obniża PIT za ten rok.
- Fundusze akcyjne pobierają zwykle ok. 1,8% rocznie (ustawowy limit to 2%), a globalne ETF-y od 0,07% do 0,20%.
- Przy wpłatach 11 304 zł rocznie i 6% zwrotu rynku różnica po 20 latach to ok. 70 tys. zł, po 30 latach ok. 225 tys. zł.
- Maklerskie IKZE wymaga samodzielnych decyzji, a ETF-y w USD lub EUR to dodatkowo ryzyko walutowe i koszt przewalutowania.
Ile kosztuje IKZE w funduszu, a ile z ETF-ami?
W funduszu inwestycyjnym głównym kosztem jest opłata za zarządzanie, potrącana codziennie z wartości jednostek. Od 2022 roku dla funduszy otwartych nie może przekroczyć 2% rocznie. Po ostatniej obniżce limitu fundusze akcyjne pobierały średnio ok. 1,8%, a mieszane ok. 1,7%.
W ETF-ie odpowiednikiem jest wskaźnik kosztów TER. Największe ETF-y na indeksy globalne kosztują ułamek tej kwoty:
| Instrument | Roczny koszt | Źródło |
|---|---|---|
| Fundusz akcyjny (średnia) | ok. 1,8% | Analizy Online |
| Limit ustawowy dla funduszy otwartych | 2,0% | ustawa o funduszach inwestycyjnych |
| iShares Core MSCI World UCITS ETF (Acc) | 0,20% | ishares.com |
| Vanguard S&P 500 UCITS ETF (Acc) | 0,07% | justETF |
Na maklerskim IKZE dochodzą koszty brokera. W XTB otwarcie i prowadzenie IKZE jest bezpłatne, prowizja za akcje i ETF-y wynosi 0% do 100 000 EUR obrotu miesięcznie, a przy instrumentach w walucie innej niż PLN może się pojawić 0,5% kosztu przewalutowania. Minimalna wpłata to 1 zł.
Ile tracisz na opłatach po 10, 20 i 30 latach?
Założyliśmy wpłaty pełnego limitu 11 304 zł raz w roku i ten sam wynik rynku: 6% rocznie przed kosztami. W wariancie z ETF-ami uwzględniliśmy też 0,5% przewalutowania przy każdej wpłacie.
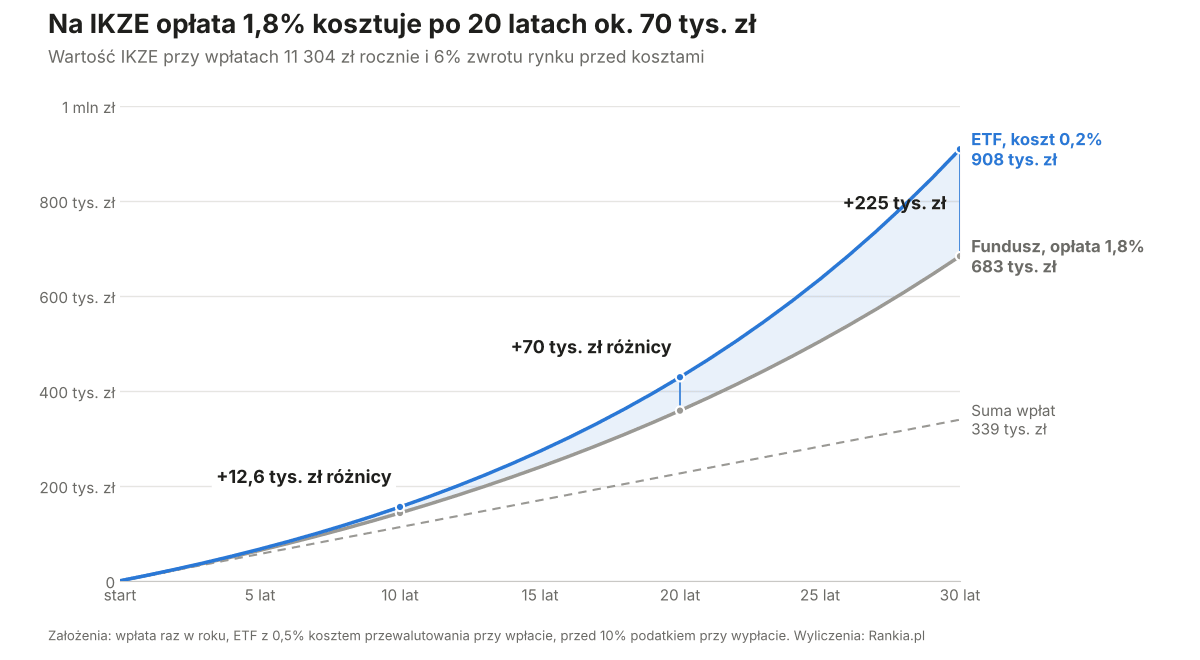
Po 20 latach portfel funduszowy jest o ok. 16% mniejszy, a po 30 latach o prawie jedną czwartą. Przy wypłacie po 65. roku życia od całości pobierany jest 10% podatek, więc różnica „na rękę” po 20 latach to ok. 63 tys. zł. Własne warianty policzysz w kalkulatorze procentu składanego.
Wyliczenie ma jedno ważne założenie: fundusz osiąga ten sam wynik co rynek przed kosztami. Aktywnie zarządzany fundusz może wypaść lepiej lub gorzej od indeksu, ale opłatę pobiera zawsze.
Ile daje ulga IKZE w PIT za 2026 rok?
Wpłaty na IKZE odliczasz od dochodu w zeznaniu rocznym. Przy pełnym limicie oszczędność podatkowa wynosi:
| Sposób rozliczenia | Stawka | Zwrot przy wpłacie 11 304 zł |
|---|---|---|
| Skala podatkowa, I próg | 12% | 1 356 zł |
| Skala podatkowa, II próg | 32% | 3 617 zł |
Samozatrudnieni mogą wpłacić do 16 956 zł. Szczegóły ulgi, terminów i pułapek opisujemy w tekście jak zapłacić niższy PIT za 2026 rok. Od 2027 roku zmieni się skala podatkowa, co dla części podatników obniży wartość ulgi; więcej w tekście o nowej skali PIT od 2027, a nowe limity znajdziesz w artykule limity IKE i IKZE na 2027.
Przy wypłacie po 65. roku życia, jeśli wpłaty były w co najmniej 5 latach kalendarzowych, płacisz zryczałtowany 10% podatek. Wcześniejszy zwrot środków doliczany jest do dochodu i opodatkowany według skali.
Jak zbudować maklerskie IKZE z ETF-ów?
- Wybierz instytucję. Porównanie ofert znajdziesz w naszym rankingu IKZE.
- Zdecyduj o rdzeniu portfela. Najprostszy wariant to jeden szeroki ETF akumulujący na indeks światowy, np. MSCI World albo FTSE All-World.
- Ustal regularne wpłaty. Wpłaty miesięczne wygładzają moment wejścia na rynek; o automatyzacji pisaliśmy w tekście automatyczny plan inwestycyjny.
- Pilnuj limitu. Nadwyżkę ponad 11 304 zł instytucja musi zwrócić, a odliczyć można tylko wpłaty w limicie.
- Nie zmieniaj strategii po każdym spadku. IKZE jest na kilkadziesiąt lat; największym kosztem bywa sprzedaż w panice.
Jeśli dopiero zaczynasz z ETF-ami, zacznij od przewodnika ETF-y dla początkujących.
Czy można przenieść IKZE z funduszu do domu maklerskiego?
Przepisy pozwalają mieć tylko jedno IKZE naraz, ale środki można przenieść między instytucjami bez utraty ulgi. Trzeba jednak sprawdzić, czy nowa instytucja przyjmuje takie transfery. XTB na razie nie przyjmuje przeniesień IKZE z innych instytucji, więc tam można dziś założyć tylko nowe konto. Przy przenosinach warto też zapytać obecną instytucję o opłatę za wypłatę transferową.
Różnica 1,6 pkt proc. rocznie wydaje się niewielka, ale na IKZE działa przez dekady i na rosnącym kapitale. Dla osoby, która chce samodzielnie kupić jeden lub dwa szerokie ETF-y i trzymać je latami, maklerskie IKZE jest zwykle tańsze. Fundusz broni się tam, gdzie ktoś nie chce sam podejmować decyzji i jest gotowy za to zapłacić. Warto wtedy szukać funduszy indeksowych, które mają opłaty wyraźnie poniżej limitu 2%.
Jakie ryzyka warto brać pod uwagę?
- Ryzyko rynkowe. ETF na indeks akcji może stracić kilkadziesiąt procent w czasie bessy; IKZE tego nie chroni.
- Ryzyko walutowe. ETF-y notowane w USD lub EUR zmieniają wartość w złotych razem z kursem walut.
- Samodzielne decyzje. Na maklerskim IKZE nikt nie wybiera instrumentów ani nie rebalansuje portfela za Ciebie.
- Zmiany przepisów. Zasady ulgi i opodatkowania wypłat mogą się zmienić w ciągu kilkudziesięciu lat oszczędzania.
Najczęstsze pytania: IKZE z ETF-ami czy fundusz
Fundusz czy ETF: co wybrać na IKZE?
O wyniku IKZE po kilkudziesięciu latach decydują trzy rzeczy: regularność wpłat, rynek i koszty. Na rynek nie masz wpływu, a na koszty tak, i to już przy pierwszej wpłacie. Dlatego przed grudniowym przelewem warto sprawdzić w dokumentach funduszu, ile naprawdę wynosi opłata za zarządzanie.
Maklerskie IKZE z tanimi ETF-ami wymaga więcej samodzielności, ale przy długim horyzoncie oszczędność na opłatach może być większa niż wszystkie zwroty z ulgi podatkowej razem wzięte. Kto woli gotowe rozwiązanie, powinien przynajmniej wybierać fundusze z opłatą wyraźnie niższą niż ustawowe 2%.
Inwestowanie wiąże się z ryzykiem utraty kapitału. Wyliczenia mają charakter poglądowy i nie gwarantują przyszłych wyników.
Zastrzeżenie:
Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.