
Fundusze hedgingowe: czym są, jak działają i kto nimi zarządza

Spis treści
Fundusze hedgingowe mogą zarabiać zarówno na wzrostach, jak i na spadkach rynku, bo korzystają z krótkiej sprzedaży, dźwigni i instrumentów pochodnych. Według HFR kapitał tej branży przekroczył w I kwartale 2026 r. rekordowe 5,2 bln USD.
Czym są fundusze hedgingowe?
Fundusz hedgingowy (ang. hedge fund) to prywatny fundusz inwestycyjny, który nie musi trzymać się benchmarku. Jego celem jest dodatni wynik niezależnie od koniunktury (tzw. absolute return), a nie tylko pokonanie indeksu.
Aby to osiągnąć, zarządzający może stosować krótką sprzedaż, dźwignię i finansowe instrumenty pochodne, których zwykły fundusz otwarty używa w ograniczonym zakresie.
W Unii Europejskiej takie fundusze są formalnie alternatywnymi funduszami inwestycyjnymi (AFI) i należą do szerszej grupy, jaką są inwestycje alternatywne.
Jak działa fundusz hedgingowy: najważniejsze strategie
Nie istnieje jedna „strategia hedge”. Każdy fundusz łączy własny proces analizy z kilkoma narzędziami, a najczęściej spotykane podejścia to:
- Long/short equity – zakup akcji uznanych za niedowartościowane i krótka sprzedaż przewartościowanych; tak działa m.in. Lone Pine Capital.
- Global macro – pozycje na stopach procentowych, walutach, obligacjach i surowcach na podstawie danych makroekonomicznych; flagowy przykład to Bridgewater.
- Event driven i aktywizm – inwestowanie w fuzje, restrukturyzacje i dług spółek w trudnej sytuacji albo wywieranie wpływu na zarząd (Trian, Appaloosa).
- Arbitraż i relative value – wykorzystywanie niewielkich różnic w wycenie powiązanych instrumentów, zwykle z użyciem dźwigni finansowej.
- Strategie ilościowe i multi-strategy – modele matematyczne albo platforma wielu niezależnych zespołów inwestycyjnych (Renaissance, Millennium, Citadel).
We wszystkich tych podejściach kontrola ryzyka jest ważniejsza niż zgadywanie kierunku rynku: pozycje długie i krótkie mają się wzajemnie równoważyć.
Cechy funduszy hedgingowych: opłaty „2 i 20”, płynność i dostęp
Tradycyjnie fundusze hedgingowe pobierają opłaty w modelu „2 i 20”: 2 % aktywów rocznie i 20 % zysku. Pierwsza część to opłata za zarządzanie, naliczana niezależnie od wyniku. Druga to opłata za wyniki, która wiąże zarobki zarządzającego z efektami jego pracy.
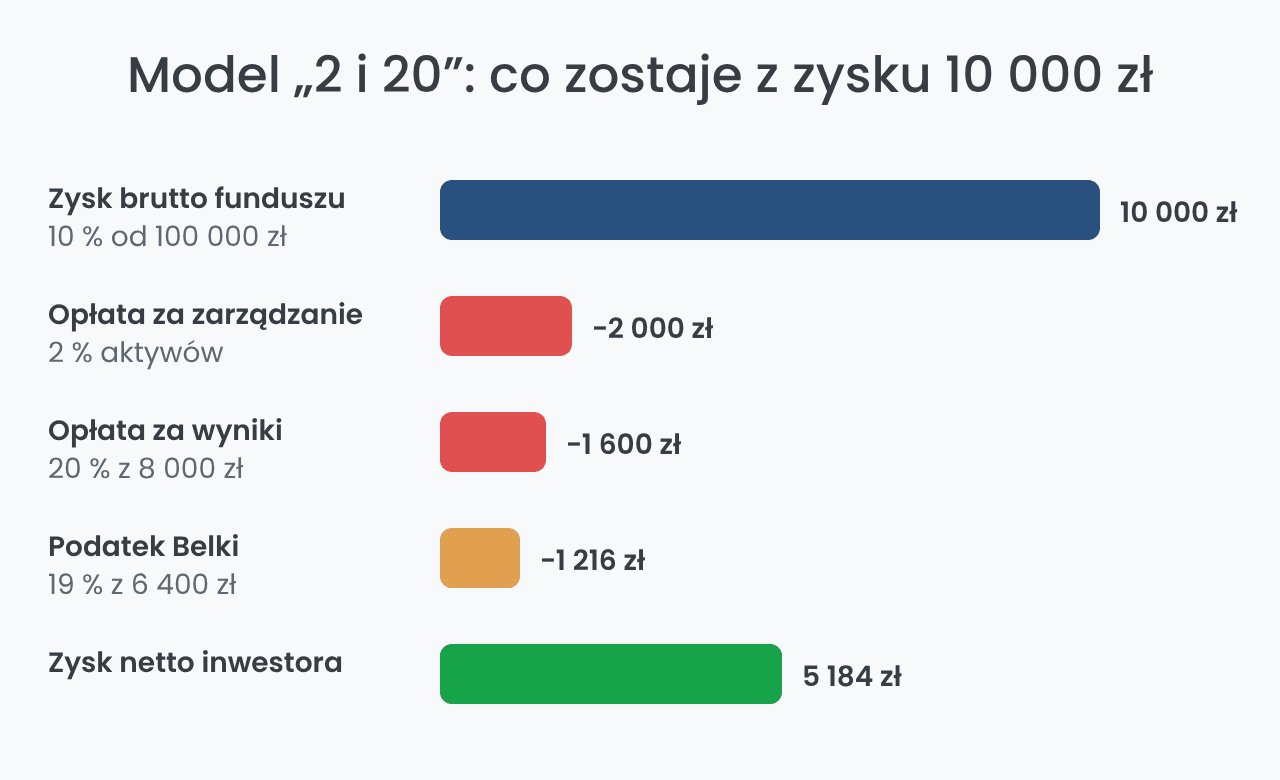
W uproszczeniu: przy wpłacie 100 000 zł i zysku brutto 10 % (10 000 zł) opłata za zarządzanie wynosi 2 000 zł, a opłata za wyniki – 20 % z pozostałych 8 000 zł, czyli 1 600 zł. Inwestorowi zostaje 6 400 zł, po podatku Belki 5 184 zł.
Część funduszy stosuje dziś niższe stawki. Opłatę za wyniki nalicza się zwykle dopiero powyżej poprzedniego maksimum wartości (high-water mark), aby inwestor nie płacił dwa razy za odrobienie tej samej straty. Po stratnym roku zarządzający nie pobiera tej opłaty, dopóki wartość jednostki nie wróci powyżej poprzedniego szczytu.
Pozostałe cechy, które odróżniają fundusze hedgingowe od typowych funduszy:
- Ograniczona płynność – wypłaty są możliwe tylko w określonych terminach, często po okresie zamrożenia kapitału (lock-up).
- Wysoki próg wejścia – oferta jest kierowana głównie do inwestorów zamożnych i instytucjonalnych.
- Mniejsza przejrzystość – fundusz nie musi publikować pełnego składu portfela ani wyników tak jak fundusz otwarty.
- Swoboda inwestycyjna – zarządzający może zmieniać rynki, klasy aktywów i poziom dźwigni bez sztywnych limitów obowiązujących fundusze UCITS.
- Elastyczna forma prawna – często spółka komandytowa lub fundusz zarejestrowany poza krajem zarządzającego (offshore).
Największe fundusze hedgingowe i ich zarządzający
Wielkość funduszu hedgingowego mierzy się aktywami pod zarządzaniem (AUM) albo zyskiem wypracowanym dla inwestorów. Według LCH Investments w 2025 r. fundusze hedgingowe zarobiły dla klientów rekordowe 543 mld USD. Oto dziesięciu zarządzających, którzy ukształtowali tę branżę.
Nelson Peltz: Trian Fund Management
Trian to fundusz aktywistyczny: kupuje udziały w dużych spółkach o niewykorzystanym potencjale i współpracuje z ich zarządem. Nelson Peltz zasiadał m.in. w radach dyrektorów P&G i Unilever, a wśród spółek portfelowych Trian wymienia też Sysco, Janus Henderson i Rentokil Initial.


Stephen Mandel: Lone Pine Capital
Mandel był analitykiem handlu detalicznego w Goldman Sachs, a potem zarządzającym w Tiger Management Juliana Robertsona. W 1997 r. założył Lone Pine Capital – fundusz long/short oparty na analizie fundamentalnej spółek. Dziś pełni w nim funkcję Executive Chairman.

Ray Dalio: Bridgewater Associates
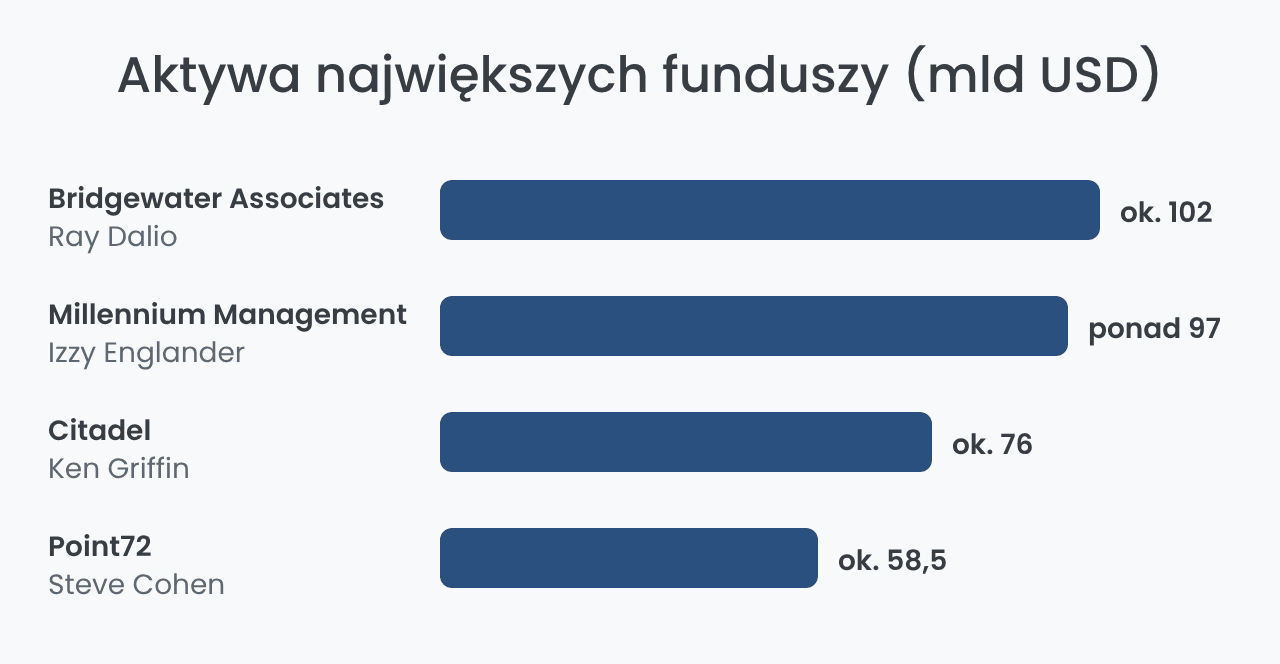
Dalio założył Bridgewater w 1975 r. i rozsławił podejście All Weather, oparte na równoważeniu ryzyka między klasami aktywów. Fundusz stosuje strategię global macro i według Reutersa w lipcu 2026 r. zarządzał ok. 102 mld USD.

Dalio nie kieruje już firmą: stopniowo oddał funkcje CEO, CIO i przewodniczącego, a w 2025 r. sprzedał resztę udziałów.


Ewolucja wartości portfela Bridgewater Associates
David Tepper: Appaloosa Management
Tepper założył Appaloosa w 1993 r. i zbudował jej renomę na inwestycjach w dług spółek w trudnej sytuacji finansowej. Od 2019 r. fundusz zwraca kapitał inwestorom zewnętrznym i działa jako family office, a Tepper jest właścicielem drużyny NFL Carolina Panthers.

Steve Cohen: Point72
Cohen jest założycielem i CEO Point72, który zatrudnia ponad 3 300 osób i zarządza ok. 58,5 mld USD (dane funduszu z lipca 2026 r.). Wcześniej kierował SAC Capital: w 2013 r. spółki SAC przyznały się do insider tradingu i zapłaciły rekordowe 1,8 mld USD kary.


Chase Coleman: Tiger Global Management
Coleman należy do „tygrysiątek” (Tiger Cubs), czyli uczniów legendarnego Juliana Robertsona z Tiger Management. Tiger Global od ponad 25 lat inwestuje w innowacyjne spółki technologiczne, zarówno notowane na giełdzie, jak i prywatne.


Izzy Englander: Millennium Management
Millennium działa od 1989 r. i jest dziś jedną z największych platform multi-strategy na świecie: ma ponad 97 mld USD aktywów, ponad 7 000 pracowników i ponad 360 zespołów inwestycyjnych.


Ken Griffin: Citadel
Griffin założył Citadel w 1990 r. Fundusz łączy analizę fundamentalną z ilościową we wszystkich głównych klasach aktywów i zarządza ok. 76 mld USD. Według LCH Investments żaden fundusz hedgingowy nie zarobił dla klientów więcej: 90,4 mld USD od założenia.

Chris Hohn: TCI Fund Management
Hohn założył TCI Fund Management (The Children's Investment Fund Management) w Londynie w 2003 r. Stosuje value investing w skoncentrowanym portfelu spółek z trwałą przewagą konkurencyjną. W 2025 r. TCI zarobił dla inwestorów 18,9 mld USD – rekord branży.

Jim Simons: Renaissance Technologies
Renaissance Technologies, założony w 1978 r. przez matematyka Jima Simonsa, podejmuje decyzje na podstawie metod matematycznych i statystycznych. Jim Simons zmarł w maju 2024 r. w wieku 86 lat.

Jego najsłynniejszy fundusz, Medallion, według szacunków osiągał w latach 1988–2018 średnio ok. 66 % rocznie brutto.
Fundusz hedgingowy a fundusz inwestycyjny: najważniejsze różnice
Oba typy funduszy zbierają kapitał wielu inwestorów i powierzają go profesjonalnemu zarządzającemu. Różnią się jednak celem, dostępnością i swobodą inwestycyjną:
| Cecha | Fundusz hedgingowy | Fundusz inwestycyjny otwarty |
|---|---|---|
| Cel | Dodatni wynik niezależnie od rynku | Wynik lepszy od benchmarku |
| Dostęp | Głównie zamożni i instytucje | Każdy inwestor, od niskich kwot |
| Narzędzia | Krótka sprzedaż, dźwignia, derywaty | Ograniczone przepisami |
| Płynność | Wypłaty okresowe, lock-up | Umorzenie jednostek w kilka dni |
| Opłaty | Za zarządzanie i za wyniki | Głównie za zarządzanie |
| Regulacja | Dyrektywa AIFMD, nadzór nad zarządzającym | Dyrektywa UCITS, ścisłe limity inwestycyjne |
Przeczytaj również: Największe fundusze inwestycyjne.
Zalety i ryzyka funduszy hedgingowych
Zalety
- Zysk także w czasie bessy – dzięki krótkiej sprzedaży i zabezpieczeniom.
- Dywersyfikacja – wyniki mogą być słabo powiązane z koniunkturą na giełdzie.
- Dostęp do nowych strategii – takich, które są niedostępne w zwykłych funduszach.
- Doświadczone zespoły – rozbudowana analiza i systemy kontroli ryzyka.
Wady
- Wysokie opłaty – mogą pochłonąć ponad jedną trzecią zysku.
- Dźwignia – zwiększa zarówno zyski, jak i straty.
- Niska płynność i przejrzystość – trudniej ocenić, co dzieje się z kapitałem.
- Brak gwarancji – nawet znani zarządzający notują lata strat, a fundusz może zostać zamknięty.
- Ryzyko zarządzającego – wynik zależy od kilku osób, a skandal może podważyć cały fundusz, jak pokazał przypadek SAC Capital.
Fundusze hedgingowe w Polsce: czy inwestor indywidualny ma do nich dostęp?
Klasyczny hedge fund w modelu amerykańskim jest dla polskiego inwestora indywidualnego praktycznie niedostępny. W UE takie fundusze podlegają dyrektywie AIFMD, a w Polsce ustawie o funduszach inwestycyjnych i zarządzaniu alternatywnymi funduszami inwestycyjnymi.
Nadzór nad TFI i zarządzającymi ASI sprawuje KNF. Oferta funduszy alternatywnych trafia głównie do inwestorów profesjonalnych i zamożnych klientów.
Strategie zbliżone do hedgingowych można znaleźć w polskich funduszach inwestycyjnych zamkniętych (FIZ) oraz w funduszach absolutnej stopy zwrotu. Przed zakupem warto sprawdzić, czy to prawdziwa strategia alternatywna, czy tylko marketingowa etykieta. Fundusze absolutnej stopy zwrotu są dostępne od niewielkich kwot, ale ich swoboda inwestycyjna jest mniejsza niż w klasycznym hedge fundzie.
Inną drogą jest pośrednia ekspozycja przez konto maklerskie, np. zakup akcji giełdowych firm zarządzających aktywami alternatywnymi, które same prowadzą fundusze hedgingowe. Zyski podlegają 19-procentowemu podatkowi Belki, a przy akcjach kupionych u brokera trzeba wiedzieć, jak rozliczyć zyski kapitałowe w PIT-38.
Dla początkujących prostszym punktem wyjścia są zwykle fundusze otwarte lub ETF – zobacz, jak inwestować w fundusze inwestycyjne krok po kroku, zanim sięgniesz po bardziej złożone strategie.
Najczęściej zadawane pytania o fundusze hedgingowe
Szukasz brokera? Sprawdź nasze rekomendacje


Zgodność z przepisami
Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), Komisja Nadzoru Finansowego (KNF), The Financial Conduct Authority (FCA)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Oferowane produkty
Akcje, ETF, CFD, Forex, Commodities
Akcje, ETF