
Zaawansowane strategie opcyjne: straddle, strangle i butterfly

Spis treści
Strategie opcyjne łączą kilka opcji call i put na ten sam instrument bazowy, aby uzyskać profil wypłaty niedostępny dla pojedynczej opcji. Straddle, strangle i butterfly grają na zmienność, a nie na kierunek kursu.
- Strategia straddle (stelaż): long i short
- Strategia strangle: long i short
- Strategia butterfly (motyl): long i short
Czym są strategie opcyjne i jak dobrać je do rynku?
Opcja call daje nabywcy prawo kupna, a opcja put – prawo sprzedaży instrumentu bazowego po cenie wykonania do dnia wygaśnięcia. Za to prawo nabywca płaci premię, którą otrzymuje wystawca. Łącząc pozycje długie i krótkie, inwestor ustala z góry maksymalny zysk, stratę i punkty breakeven.
Na wynik wpływają też zmienność implikowana i upływ czasu: zmienność podnosi ceny opcji, czas je obniża. Oczekiwaną zmienność mierzy indeks VIX – co to jest i jak się go używa.
Zysk z opcji podlega 19-procentowemu podatkowi Belki (zob. jak rozliczyć zyski kapitałowe w PIT-38).
| Strategia | Pozycje | Premia netto | Upływ czasu |
|---|---|---|---|
| Long straddle | kupno call i put, ta sama cena wykonania | płacona | szkodzi |
| Short straddle | wystawienie call i put, ta sama cena wykonania | otrzymywana | pomaga |
| Long strangle | kupno put i call OTM | płacona | szkodzi |
| Short strangle | wystawienie put i call OTM | otrzymywana | pomaga |
| Long butterfly | kupno call A i C, wystawienie 2 call B | zwykle płacona | pomaga przy cenie B |
| Short butterfly | wystawienie call A i C, kupno 2 call B | zwykle otrzymywana | szkodzi przy cenie B |
Przykład: jak działa kupno i wystawienie opcji?
Wyobraźmy sobie, że akcje spółki kosztują 95 EUR, a inwestor spodziewa się wzrostu. Kupuje więc trzymiesięczną opcję call z ceną wykonania 100 EUR i płaci premię 5 EUR za akcję. Do dnia wygaśnięcia może kupić akcje po 100 EUR, a wystawca ma obowiązek je dostarczyć.
W dniu wygaśnięcia możliwe są trzy scenariusze:
- Kurs poniżej 100 EUR: opcja wygasa bez wartości, a strata wynosi zapłaconą premię, czyli 5 EUR na akcję.
- Kurs między 100 a 105 EUR: wykonanie opcji zmniejsza stratę, ale nie pokrywa całej premii (przy kursie 103 EUR strata spada do 2 EUR na akcję).
- Kurs powyżej 105 EUR: opcja przynosi zysk, bo 105 EUR to punkt breakeven (cena wykonania plus premia).
Wystawca tej samej opcji ma odwrotny profil: jego zysk ogranicza się do premii 5 EUR, a strata przy silnym wzroście kursu jest teoretycznie nieograniczona. Dlatego wystawienie opcji wymaga depozytu zabezpieczającego.
Przy kursie 112 EUR w dniu wygaśnięcia nabywca zarobi 7 EUR na akcję (12 EUR wartości wewnętrznej minus 5 EUR premii), a wystawca tyle samo straci. Przy kursie 98 EUR opcja wygasa, a wystawca zachowuje całą premię.
Na kupnie i wystawieniu opcji opierają się wszystkie strategie z dalszej części artykułu. Same kontrakty omawiamy w tekście opcje waniliowe – czym są i jak z nimi handlować.
Przeczytaj również:
Strategia straddle (stelaż): long i short
Long straddle
Inwestor kupuje call i put z tą samą ceną wykonania i datą wygaśnięcia, zwykle ATM. Zarabia na silnym ruchu kursu w dowolnym kierunku, gdy cena wyjdzie poza cenę wykonania ± sumę premii. Maksymalna strata to zapłacone premie, a upływ czasu działa na niekorzyść.

Short straddle
To pozycja odwrotna: wystawienie call i put z tą samą ceną wykonania. Maksymalny zysk to otrzymane premie, gdy kurs w dniu wygaśnięcia równa się cenie wykonania. Strata przy dużym ruchu może być nieograniczona, a upływ czasu działa na korzyść.

Strategia strangle: long i short
Long strangle
Inwestor kupuje put z ceną wykonania A i call z ceną wykonania B, obie out-of-the-money (A < B). Pozycja jest tańsza od straddle'a, ale wymaga większego ruchu kursu.

Zysk pojawia się, gdy kurs wzrośnie powyżej B plus suma premii albo spadnie poniżej A minus suma premii. Przy wzroście zysk jest teoretycznie nieograniczony, przy spadku – ograniczony, bo kurs nie spadnie poniżej zera. Maksymalna strata to zapłacone premie, gdy kurs zostanie między A i B. Upływ czasu szkodzi.
Short strangle
Inwestor wystawia put OTM z ceną wykonania A i call OTM z ceną wykonania B (A < B). To strategia neutralna: maksymalny zysk równa się premii netto, gdy kurs w dniu wygaśnięcia pozostaje między A i B.

Strata rośnie, gdy kurs przekroczy B plus otrzymane premie (bez górnego limitu) lub spadnie poniżej A minus premie. Szerszy przedział zysku niż w short straddle okupiony jest niższą premią, a upływ czasu działa na korzyść.
Zobacz także: Strategia opcyjna Strangle
Strategia butterfly (motyl): long i short
Long butterfly
Long call butterfly to strategia neutralna na niską zmienność, łącząca bull call spread i bear call spread. Inwestor kupuje jedną opcję call z ceną wykonania A, wystawia dwie call z ceną B i kupuje jedną call z ceną C (A < B < C), z równymi odstępami i tym samym terminem wygaśnięcia.
Premie z dwóch wystawionych opcji częściowo pokrywają koszt kupionych, więc zwykle płaci się niewielką premię netto. Odstęp między cenami wykonania wyznacza szerokość przedziału zysku. Przykładowo przy cenach wykonania 90, 100 i 110 EUR oraz premii netto 2 EUR maksymalny zysk wynosi 8 EUR na akcję, a maksymalna strata 2 EUR.

Maksymalny zysk osiąga się przy kursie równym B i wynosi różnicę B − A pomniejszoną o premię netto. Maksymalna strata to zapłacona premia netto, gdy kurs w dniu wygaśnięcia jest poniżej A lub powyżej C. Upływ czasu pomaga, gdy kurs jest blisko B, a szkodzi poza przedziałem A–C.
Short butterfly
Short call butterfly to lustrzane odbicie: inwestor wystawia call z ceną A, kupuje dwie call z ceną B i wystawia call z ceną C, wszystkie z tym samym terminem wygaśnięcia (A < B < C). Zwykle otrzymuje przy tym premię netto.

Strategia zarabia na wyjściu kursu z przedziału A–C w dowolnym kierunku: maksymalny zysk to otrzymana premia netto. Maksymalna strata, równa B − A minus premia, wystąpi przy kursie B. W przeciwieństwie do short straddle'a ryzyko jest ograniczone z obu stron: przy cenach 90, 100 i 110 EUR oraz premii netto 2 EUR zysk wynosi maksymalnie 2 EUR, a strata 8 EUR na akcję.
Upływ czasu szkodzi, gdy kurs stoi w pobliżu B. Inwestorzy sięgają po tę strategię zwykle przed wydarzeniami, które mogą wywołać duży ruch, np. publikacją wyników kwartalnych.
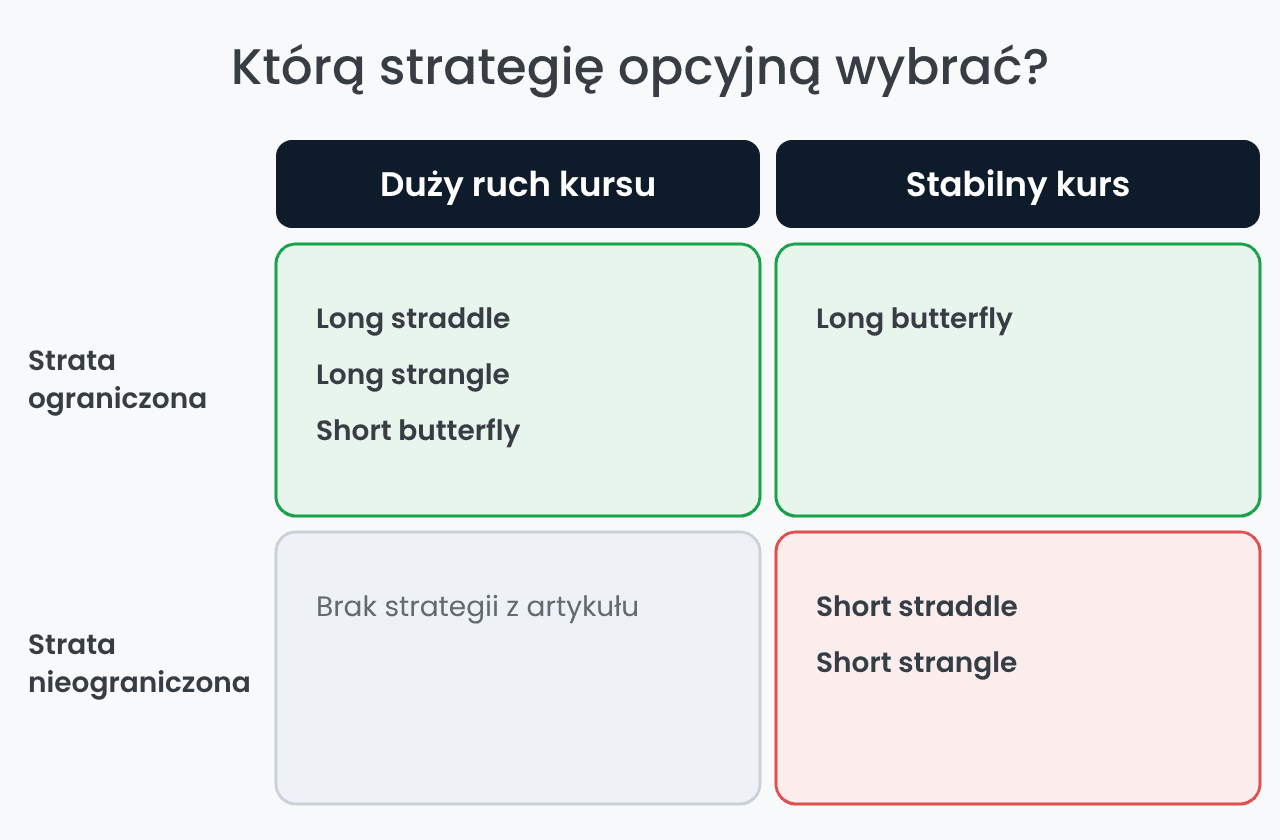
Straddle i strangle w wersji długiej pozwalają zarobić na dużym ruchu kursu przy stracie ograniczonej do premii, a w wersji krótkiej – na stabilizacji, kosztem potencjalnie nieograniczonego ryzyka. Butterfly ogranicza zarówno zysk, jak i stratę, dlatego bywa ostrożniejszą alternatywą przy podobnych oczekiwaniach co do zmienności.
Przed otwarciem pozycji policz punkty breakeven i maksymalną stratę dla wybranych cen wykonania i porównaj premię ze zmiennością implikowaną: przy drogich opcjach kupującym trudniej o zysk. Strategie krótkie wymagają depozytu zabezpieczającego i planu wyjścia, zanim rynek gwałtownie się poruszy.