
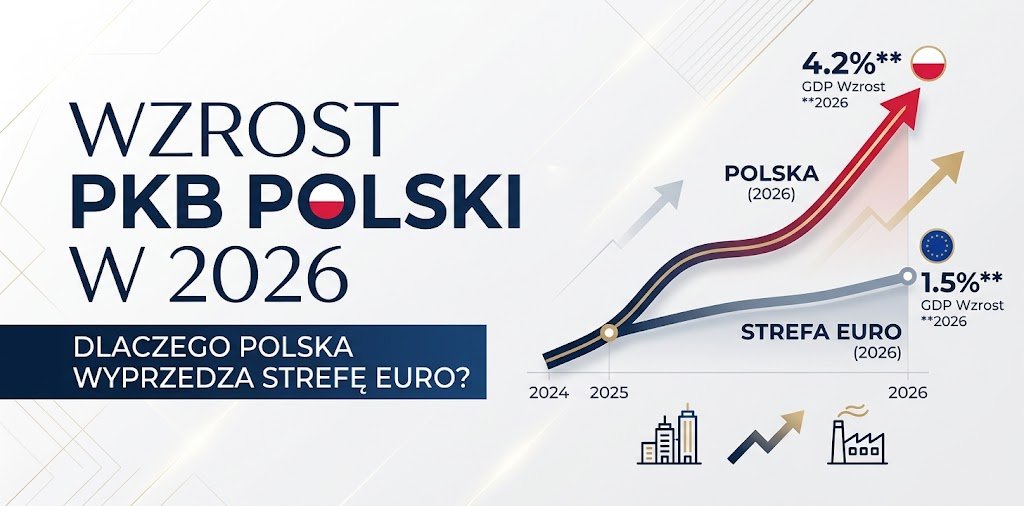
Wzrost PKB Polski w 2026: dlaczego Polska wyprzedza strefę euro?

Spis treści
Polska rośnie więc kwartalnie ponad dwa razy szybciej niż strefa euro. Ta przewaga ma jednak datę ważności. Część paliwa, które napędza gospodarkę w 2026 roku, czyli pieniądze z KPO, wygasa właśnie teraz.
- 3,9% r/r w II kw. 2026. Za przyspieszenie odpowiadają inwestycje (+8,4% r/r), a konsumpcja prywatna zwolniła do 2,8%.
- Prognozy na 2026: KE 3,5%, EY 3,9%, OECD 3,0%. Dla porównania strefa euro ma urosnąć o 0,9%, a Niemcy o 0,6–0,9%.
- Trzy silniki: słabnąca, ale wciąż solidna konsumpcja, finał KPO (termin realizacji inwestycji minął 31 sierpnia 2026 r.) i obronność na poziomie 4,83% PKB.
- Główne ryzyka: deficyt 6,5% PKB, luka inwestycyjna po KPO, ceny energii i inflacja 3,4% w sierpniu, przez którą RPP trzyma stopę referencyjną na 3,75%.
Jak szybko rośnie polska gospodarka w 2026 roku?
Dane GUS za II kwartał pokazują zmianę struktury wzrostu. Nakłady na środki trwałe wzrosły o 8,4% wobec 2,4% w I kwartale, a stopa inwestycji podniosła się do 16,1% PKB z 15,1% rok wcześniej. Ekonomiści PKO BP zwrócili uwagę, że to najsilniejszy wzrost inwestycji od końca 2023 roku.
| Wskaźnik (GUS, r/r) | I kw. 2026 | II kw. 2026 |
|---|---|---|
| PKB (niewyrównany sezonowo) | 3,5% | 3,9% |
| PKB kw/kw (wyrównany sezonowo) | 0,6% | 1,0% |
| Konsumpcja prywatna | 3,3% | 2,8% |
| Inwestycje (nakłady brutto na środki trwałe) | 2,4% | 8,4% |
| Popyt krajowy | 3,7% | 3,5% |
Najciekawsze w tych danych nie jest samo 3,9%, tylko zmiana silnika. Przez cały 2025 rok polski wzrost opierał się głównie na konsumpcji. W II kwartale 2026 r. konsumpcja wciąż daje największy wkład, ale inwestycje dogoniły ją niemal w całości. Taki wzrost jest zdrowszy, bo buduje moce produkcyjne. Jest też mniej trwały, bo w dużej części finansują go środki unijne z terminem ważności.
Co mówią prognozy KE, EY i OECD?
Wszystkie główne instytucje stawiają Polskę na czele dużych gospodarek Europy. Różnią się głównie skalą przewagi.
| Instytucja (data prognozy) | Polska 2026 | Strefa euro 2026 | Niemcy 2026 |
|---|---|---|---|
| Komisja Europejska (wiosna 2026) | 3,5% | 0,9% | 0,6% |
| EY European Economic Outlook (2.09.2026) | 3,9% | 0,9% (1,2% bez Irlandii) | 0,9% |
| EBOR (czerwiec 2026) | 3,5% | – | – |
| OECD (czerwiec 2026) | 3,0% | – | 0,7% |
Komisja Europejska w prognozie wiosennej zakłada dla Polski wzrost o 3,5% w 2026 roku i 2,8% w 2027 roku, przy inflacji 3,6% w 2026 roku i bezrobociu 3,1%. Tę samą prognozą KE obniżyła wzrost strefy euro na 2026 rok do 0,9% z 1,2%, a na 2027 rok do 1,2% z 1,4%. Prognozę dla Niemiec ścięto do 0,6% w 2026 roku i 0,9% w 2027 roku, z 1,2% w obu latach. W ujęciu na mieszkańca Polska ma według KE osiągnąć najwyższy realny wzrost PKB w UE (3,7%) przy średniej unijnej 0,9%.
Najbardziej optymistyczny jest EY. W raporcie z 2 września 2026 r. ekonomiści EY określają Polskę jako najszybciej rosnącą dużą gospodarkę Europy, z PKB rosnącym o 3,9% w 2026 roku dzięki realnemu wzrostowi dochodów, funduszom NextGenEU i inwestycjom obronnym. W kolejnych latach wzrost ma zwolnić do 2,5–2,7%, gdy inwestycje publiczne się wypłaszczą, a demografia zacznie mocniej ograniczać potencjał. Warto odnotować kierunek rewizji: w marcowej edycji EY zakładał dla Polski jeszcze 4,1% w 2026 roku.
Po drugiej stronie jest OECD. Organizacja spodziewa się spowolnienia do 3% w 2026 roku i 2,6% w 2027 roku, przy transferach unijnych sięgających w tym roku szczytu na poziomie ok. 3% PKB. EBOR obniżył z kolei swoją prognozę do 3,5% o 0,2 pkt proc. względem lutego, wskazując na droższą energię i słabszy popyt zewnętrzny, zwłaszcza z Niemiec.
Czy polski konsument nadal ciągnie wzrost?
Tak, ale z mniejszą siłą. Konsumpcja prywatna urosła w II kwartale o 2,8% r/r, poniżej średniej prognoz rynkowych na poziomie 3%, a jeszcze w IV kwartale 2025 roku spożycie gospodarstw domowych rosło w tempie ponad 4%. Ekonomiści ING BŚ tłumaczą to dalszym hamowaniem płac i droższymi paliwami, choć konsumpcja pozostaje ważnym stabilizatorem wzrostu.
KE oczekuje, że w 2026 roku realny dochód do dyspozycji będzie rósł wolniej z powodu wyższych cen energii i spowolnienia płac, co ograniczy konsumpcję prywatną. Na tle Europy Zachodniej punkt wyjścia wciąż jest jednak mocny. EY podkreśla, że gospodarki regionu CEE notują znacznie szybszy wzrost płac niż Europa Zachodnia i Południowa, a nominalne płace w strefie euro rosną w tempie 3,3% r/r.
Jak KPO napędza inwestycje w 2026 roku?
Krajowy Plan Odbudowy to finansowana z Recovery and Resilience Facility (RRF) część unijnego NextGenEU. Po rewizjach Polska ma do dyspozycji ok. 232 mld zł (54,71 mld euro), w tym 107 mld zł (25,27 mld euro) dotacji i 124,8 mld zł (29,44 mld euro) preferencyjnych pożyczek.
Rok 2026 jest rokiem kumulacji, bo to ostatni rok programu. Ministerstwo Funduszy i Polityki Regionalnej planowało na 2026 rok napływy z Komisji Europejskiej na poziomie 27,8 mld euro (117,1 mld zł). Według danych KE do 2 czerwca 2026 r. do Polski trafiło 34,15 mld euro, czyli 62% alokacji, z czego 19,7 mld euro stanowiły pożyczki.
Najświeższe decyzje zapadły we wrześniu. 21 września 2026 r. KE opublikowała decyzję wykonawczą w sprawie ósmej płatności: blisko 4,06 mld euro dotacji i blisko 3,84 mld euro pożyczek. Polska szykuje jeszcze ostatni wniosek o płatność na 12,7 mld euro (54 mld zł). Według wiceministra funduszy Jana Szyszki środki te mają wpłynąć na przełomie roku i sfinansować m.in. budowę schronów. Państwa członkowskie miały czas na realizację reform do końca sierpnia, a ostatni wniosek o płatność mogą złożyć do końca września. BGK podpisał umowy na łącznie 97 mld zł we wszystkich instrumentach pożyczkowych KPO z terminem do 31 sierpnia.
Ile Polska wydaje na obronność i co to daje?
Drugim filarem inwestycji jest wojsko. Budżet obronny na 2026 rok osiągnął rekordowe 201 mld zł, czyli 4,83% PKB. Składa się z 124,8 mld zł z budżetu państwa (3,0% PKB) i 79,5 mld zł z Funduszu Wsparcia Sił Zbrojnych. Dla skali: według raportu NATO w 2025 roku Polska wydała na obronność 166,2 mld zł (4,3% PKB), najwięcej w Sojuszu w relacji do PKB.
Do tego dochodzi finansowanie unijne. Z programu SAFE o wartości 150 mld euro Polska może wykorzystać 43,7 mld euro pożyczek, a większość tej kwoty ma trafić do krajowego przemysłu zbrojeniowego. EBOR wskazuje, że alokacja z SAFE wzmocni impet inwestycyjny w najbliższym czasie.
Wpływ wydatków obronnych na PKB zależy jednak od tego, gdzie trafiają pieniądze. Zakupy gotowego sprzętu za granicą zwiększają import i tylko w niewielkim stopniu podbijają krajową produkcję. Zamówienia w polskich zakładach działają jak klasyczna inwestycja. KE zwraca uwagę na rosnący udział sprzętu wojskowego produkowanego w kraju jako na jeden z czynników wspierających wkład inwestycji we wzrost w 2026 roku.
Dlaczego Niemcy i strefa euro zostają w tyle?
Teza o „stagnacji Niemiec” jest już częściowo nieaktualna, choć różnica tempa pozostaje ogromna. Niemiecki PKB wzrósł w II kwartale 2026 r. o 0,3% kw/kw, trzeci kwartał z rzędu. Domowy popyt pozostaje jednak słaby, zwłaszcza konsumpcja prywatna i inwestycje firm, więc ciężar wzrostu spoczywa na wydatkach publicznych, eksporcie i przemyśle.
EY szacuje, że niemiecka ekspansja wynikała w dużej mierze z bodźca fiskalnego, a wzrost we Francji, Niemczech, Włoszech i Wielkiej Brytanii pozostał ospały, w przedziale 0,5–1,2% r/r. Na tym tle Hiszpania rosła w tempie 2,7% r/r. Prognoza EY dla Niemiec to 0,9% w 2026 roku, 1,0% w 2027 roku i 1,3% w 2028 roku, przy strukturalnych problemach z konkurencyjnością i demografią.
Porównanie z Niemcami ma dla Polski wymiar bardzo konkretny, bo to nasz największy rynek eksportowy. Słaby popyt niemiecki bezpośrednio ogranicza polskich eksporterów. Z tego powodu EBOR uznaje go za jedno z głównych ryzyk dla polskiej prognozy.
Co wzrost PKB oznacza dla inwestora na GPW?
Szybki wzrost gospodarczy nie przekłada się automatycznie na stopy zwrotu z akcji, ale w 2026 roku warszawska giełda radziła sobie wyjątkowo dobrze. Według statystyk GPW Benchmark na koniec lipca 2026 r. indeks WIG-Poland zyskał od początku roku 25,00%, WIG-banki 32,50%, a WIG-paliwa 63,34%. W dniu publikacji wyników GPW za I kwartał WIG zamknął się na historycznym maksimum 137 858,16 pkt.
Dla polskiego inwestora kilka zależności ma znaczenie bezpośrednie. Utrzymywanie stóp NBP na poziomie 3,75% wspiera marże odsetkowe banków, które stanowią największy sektor w WIG20. Boom inwestycyjny sprzyja budownictwu i dostawcom infrastruktury, choć wyceny tych spółek mogą już uwzględniać szczyt KPO. Inwestując w akcje niemieckie lub ETF-y na indeksy strefy euro, inwestor z Polski bierze na siebie ryzyko walutowe EUR/PLN. Zysk z indeksu może zostać zjedzony przez umocnienie złotego, a strata pogłębiona przez jego osłabienie.
Po stronie podatkowej zasady są jednakowe dla rynku polskiego i zagranicznego. Zyski kapitałowe podlegają 19-procentowemu podatkowi (tzw. podatek Belki) rozliczanemu w PIT-38, a przy dywidendach z zagranicy dochodzi kwestia podatku pobranego u źródła i umów o unikaniu podwójnego opodatkowania. Firmy inwestycyjne działające w Polsce muszą mieć zezwolenie KNF lub paszport unijny w ramach MiFID II.
Jakie ryzyka mogą zatrzymać polski wzrost?
- Finanse publiczne. KE szacuje deficyt sektora finansów publicznych na 6,5% PKB w 2026 roku i 6,3% w 2027 roku, a dług publiczny ma wzrosnąć z 59,7% PKB w 2025 roku do 68,3% w 2027 roku. To najwyższy deficyt w UE w prognozie Komisji.
- Luka po KPO. Rok 2027 będzie pierwszym od lat bez strumienia pieniędzy z RRF. Prognozy wszystkich instytucji pokazują spowolnienie o ok. 1 pkt proc.
- Energia i inflacja. Według szybkiego szacunku GUS inflacja CPI wzrosła w sierpniu do 3,4% r/r z 3,0% w lipcu. RPP na posiedzeniu zakończonym 9 września utrzymała stopę referencyjną na poziomie 3,75%, obowiązującym od 5 marca 2026 r. EY spodziewa się, że NBP nie zmieni stóp do końca roku, bo inflacja bazowa ma wzrosnąć w kierunku 3,5%. Obniżki są według EY możliwe w 2027 roku, z docelową stopą 3,25%.
- Geopolityka. W scenariuszu EY, w którym ropa wraca w okolice 100 USD za baryłkę, Polska należy do gospodarek najmniej dotkniętych, obok krajów nordyckich i Holandii. EY wymienia jednak wysokie deficyty i wybory, m.in. w Polsce, jako osobne źródło niepewności.
- Demografia. Starzejące się społeczeństwo i kurczące się zasoby pracy to powód, dla którego EY widzi potencjalny wzrost Polski po 2027 roku raczej w okolicach 2,5% niż 3,5%.
Najczęstsze pytania o wzrost PKB Polski


Zgodność z przepisami
Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), Komisja Nadzoru Finansowego (KNF), The Financial Conduct Authority (FCA)
Australian Securities and Investments Commission (ASIC), Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), The Financial Conduct Authority (FCA)
Oferowane produkty
Akcje, ETF, CFD, Forex, Commodities
Akcje, ETF, CFD, Kryptowaluty, Commodities, Forex
Trudniejsze pytanie dotyczy 2027 roku. Pieniądze z KPO się kończą, deficyt jest najwyższy w Unii, a wydatki obronne, choć rekordowe, w dużej części finansowane są długiem. Przewaga nad strefą euro prawdopodobnie się utrzyma, ale zmaleje, a jej źródłem coraz bardziej będzie zdolność gospodarki do przyciągania prywatnych inwestycji, a nie transfery z Brukseli.
Dla inwestora z Polski wniosek jest dwojaki. Dobra koniunktura krajowa wspiera spółki z GPW nastawione na rynek wewnętrzny i ogranicza potrzebę szukania wzrostu za granicą. Jednocześnie rok szczytowej absorpcji środków unijnych to moment, w którym szczególnie warto sprawdzić, na ile obecne wyceny zakładają, że tempo z 2026 roku potrwa dłużej niż prognozy.
Artykuł ma charakter informacyjny i nie stanowi rekomendacji inwestycyjnej. Inwestowanie w instrumenty finansowe wiąże się z ryzykiem utraty części lub całości zainwestowanego kapitału.