
Saxo Bank PIT: jak rozliczyć podatki od inwestycji


24 WRZ, 2026
Spis treści
Współpraca reklamowa z Saxo Bankiem.
Czy Saxo Bank wystawia PIT-8C?
Saxo Bank nie wystawia PIT-8C. Obowiązek sporządzenia tej informacji mają polskie domy maklerskie; Saxo Bank A/S jest instytucją duńską i polskie przepisy takiego obowiązku na niego nie nakładają.
Oznacza to dwie rzeczy. Po pierwsze, w usłudze Twój e-PIT nie zobaczysz wstępnie wypełnionych kwot z rachunku w Saxo — jeśli jakieś pola są uzupełnione, pochodzą z PIT-8C od polskich biur maklerskich. Po drugie, dane do deklaracji przepisujesz samodzielnie z raportu podatkowego.
Saxo Bank nie przekazuje też polskim organom podatkowym kwot z Twojego zeznania i nie odpowiada za poprawność rozliczenia sporządzonego na podstawie raportu. Dane o rachunku mogą jednak trafić do polskiej skarbówki w ramach CRS. Odpowiedzialność za treść deklaracji spoczywa na podatniku, a w razie wątpliwości pomoże doradca podatkowy.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko. Materiał zawiera płatną współpracę z Saxo Bank. Opinie i oceny przedstawione w artykule pozostają niezależne.
👉 Przeczytaj również naszą recenzję: Saxo Bank Opinie
Kto otrzyma raport podatkowy?
Raport pobierze każdy klient Saxo Banku będący polskim rezydentem podatkowym, który w danym roku osiągnął zysk lub stratę: sprzedał instrument finansowy, otrzymał dywidendę, odsetki od obligacji albo odsetki od niezainwestowanych środków pieniężnych. Jeśli w całym roku na żadnym z subkont nie było transakcji, przychodów ani kosztów, raport nie zostanie wygenerowany.
Raport podatkowy Saxo Banku: gdzie go pobrać i co zawiera
Raport znajdziesz na wszystkich platformach Saxo, w tej samej ścieżce: ikona profilu → Aktywność na koncie i raporty → Raport podatkowy. Następnie wybierasz rok podatkowy i pobierasz dwa pliki: raport w PDF oraz załącznik Appendix Tax Report w Excelu.
PDF dzieli się na dwie części. Pierwsza, „Opis pól w formularzach PIT”, podaje wyliczone kwoty wraz ze wskazaniem formularza i numeru pola. Druga, „Tabele zbiorcze”, rozbija te kwoty na szczegółowe zestawienia, a załącznik Excel pozwala je przefiltrować według rodzaju instrumentu, daty transakcji czy kraju emitenta.
Pierwsze trzy strony to podsumowanie wszystkich pól PIT-38, PIT-36 i PIT/ZG. Od strony 4 znajdziesz trzy tabele dla PIT-38 (sprzedaż papierów wartościowych, fundusze inwestycyjne, dywidendy i odsetki) oraz tabelę dla PIT-36, a od strony 5 — zestawienie do PIT/ZG w podziale na kraje.
Raport obejmuje cały rok podatkowy i wszystkie subkonta, także walutowe: dla konta indywidualnego dostaniesz jeden raport zbiorczy, a dla konta wspólnego — osobny.
Jak wypełnić PIT-38 na podstawie raportu Saxo Banku
Transakcje z rachunku w Saxo rozliczasz w PIT-38, tak samo jak zyski z polskiego biura maklerskiego. Różnica polega na tym, że kwoty wpisujesz w wierszu dla przychodów bez PIT-8C, a nie w wierszu zasilanym danymi od płatnika. Ogólne zasady opisaliśmy w poradniku jak rozliczyć zyski kapitałowe w PIT-38.
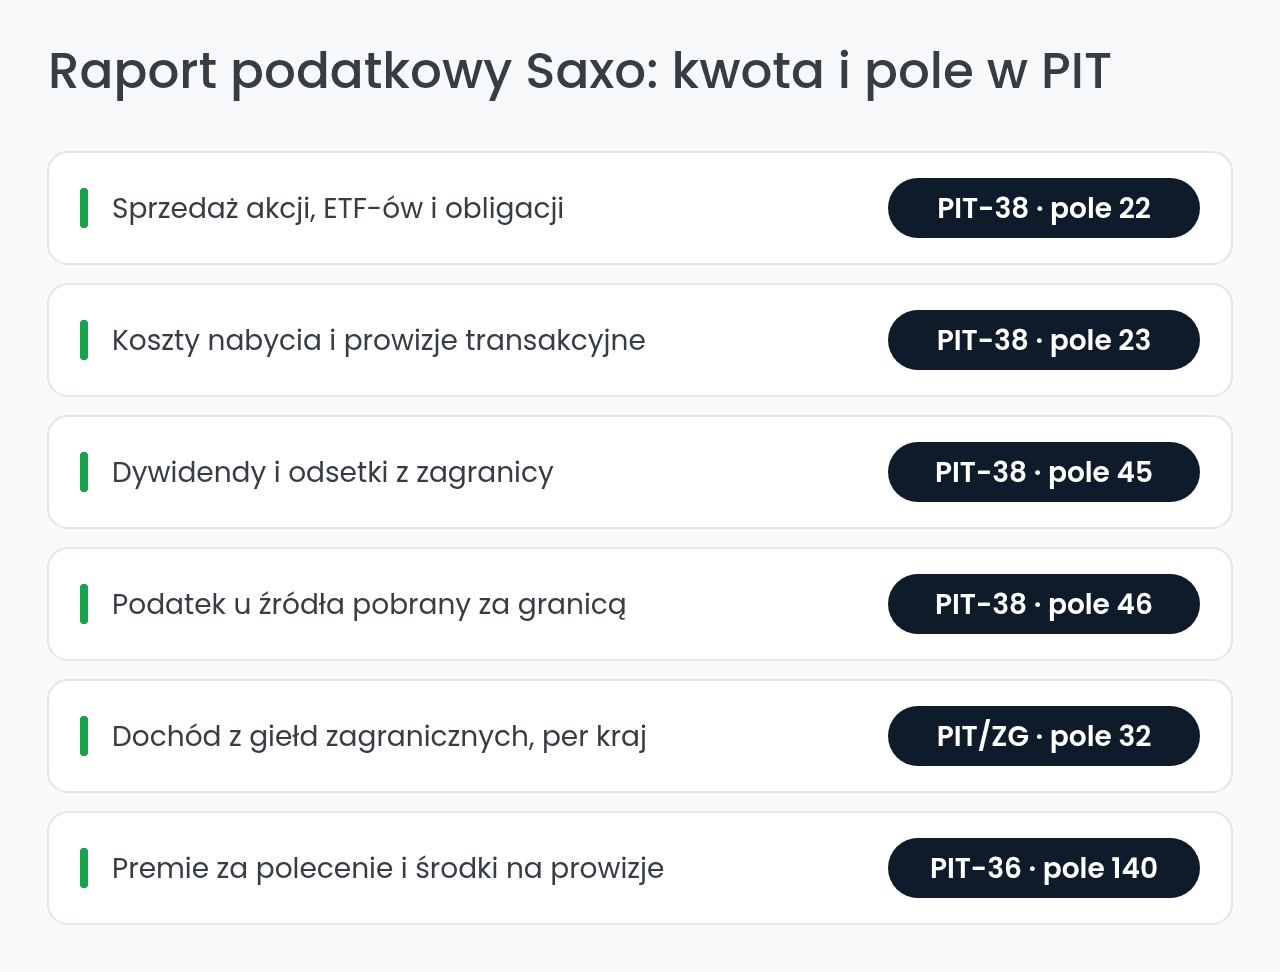
Przychody i koszty: pola 22 i 23
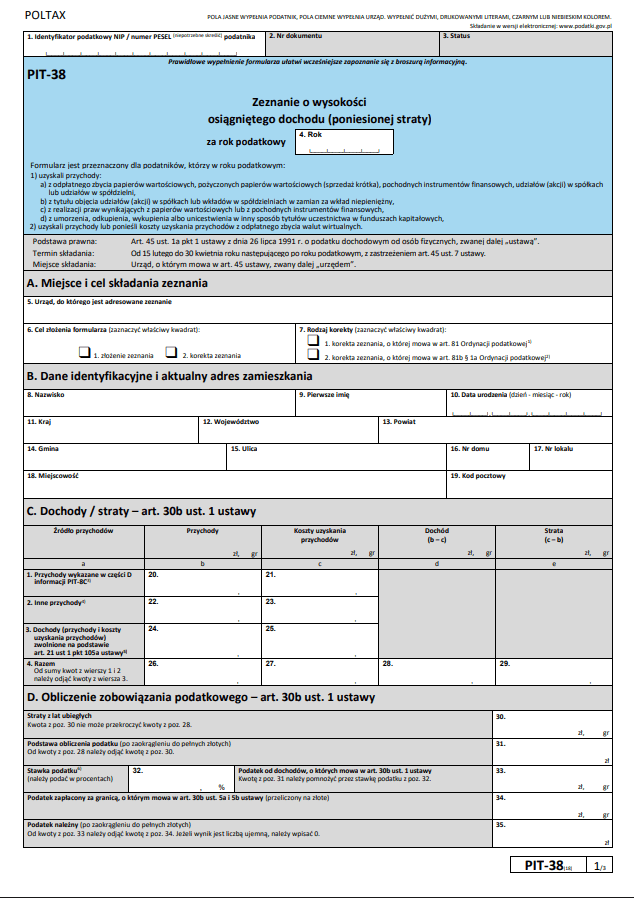
Sprzedaż akcji, obligacji, ETF-ów i instrumentów pochodnych wykazujesz w polach 22 i 23 formularza PIT-38, czyli w wierszu przeznaczonym dla przychodów nieudokumentowanych informacją PIT-8C. Pola 20 i 21 zostaw pustymi, chyba że masz też rachunek w polskim domu maklerskim.
- Pole 22 (przychód) — wartość sprzedaży pomniejszona o koszty transakcji sprzedaży. Przy instrumentach pochodnych to łączny zysk z transakcji pomniejszony o koszty obrotu.
- Pole 23 (koszty uzyskania przychodu) — cena nabycia powiększona o koszty transakcji zakupu, a przy instrumentach pochodnych łączna strata z transakcji wraz z kosztami obrotu.
Dalsze pola wynikają z rachunku: pola 26 i 27 to sumy przychodów i kosztów, pole 28 to dochód (albo pole 29, jeśli wyszła strata), a pole 30 służy do odliczenia strat z lat ubiegłych.
W polu 31 wpisujesz podstawę opodatkowania, w polu 32 — stawkę 19 %, a w polu 33 — obliczony podatek. Podatek zapłacony za granicą trafia do pola 34, a pole 35 to podatek należny, czyli poz. 33 minus poz. 34.
Kontrakty CFD są złożonymi instrumentami i wiążą się z dużym ryzykiem szybkiej utraty środków pieniężnych z powodu dźwigni finansowej. 64% rachunków inwestorów detalicznych odnotowuje straty w wyniku handlu kontraktami CFD u niniejszego dostawcy. Zastanów się, czy rozumiesz, jak działają kontrakty CFD, i czy możesz pozwolić sobie na wysokie ryzyko utraty pieniędzy
Dywidendy i odsetki: pola 45 i 46
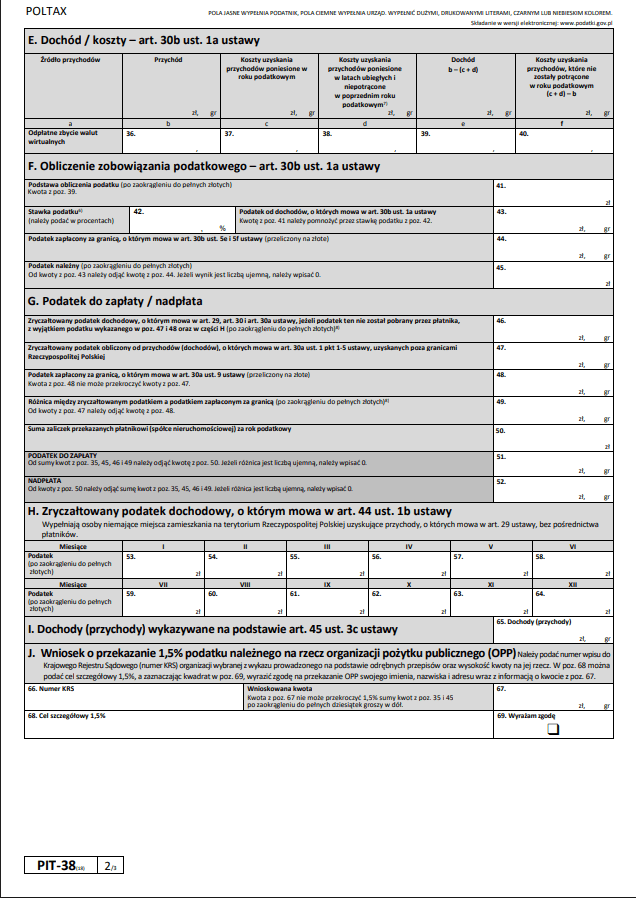
Dywidend i odsetek nie wpisujesz do pól 22 i 23 — te służą wyłącznie do rozliczenia sprzedaży papierów wartościowych. Trafiają one do części G deklaracji:
- Pole 45 — zryczałtowany podatek 19 % obliczony od łącznej kwoty dywidend i odsetek uzyskanych poza Polską.
- Pole 46 — podatek u źródła już pobrany za granicą, o który pomniejszasz kwotę do zapłaty.
- Pole 47 — różnica między kwotą z pola 45 a podatkiem zapłaconym za granicą z pola 46, czyli podatek do dopłaty w Polsce.
Przy dywidendach ze spółek z USA formularz W-8BEN obniża podatek u źródła z 30 % do 15 %, więc w Polsce dopłacasz zwykle brakujące 4 punkty procentowe. Szczegóły znajdziesz w tekście o tym, jak rozliczyć podatek od dywidendy.
PIT/ZG i PIT-36: kiedy trzeba dołączyć załącznik
PIT/ZG to załącznik do PIT-38 dla dochodów osiągniętych za granicą, na przykład ze sprzedaży akcji notowanych na giełdach zagranicznych. Składasz go odrębnie dla każdego państwa, a dochód wykazujesz w polu 32 załącznika. W PIT/ZG wykazuje się dochód z danego kraju. Jeśli masz rachunki u kilku brokerów, wyniki z tego samego kraju sumujesz przed wpisaniem do załącznika.
PIT-36 pojawia się w raporcie tylko wtedy, gdy klient otrzymał od Saxo premię za polecenie albo wykorzystał przyznane środki na prowizje, np. z promocji 250 EUR na pokrycie prowizji. Raport zawiera rozliczenie wyłącznie tych dwóch rodzajów przychodu.
W raporcie Saxo znajdziesz podział przychodów i strat według kraju emitenta, co ułatwia złożenie kilku załączników naraz. Instrumenty bez przypisanego kraju emitenta — przede wszystkim instrumenty pochodne i kontrakty CFD — są oznaczone jako duńskie, ponieważ Saxo Bank A/S ma siedzibę w Danii. To przypisanie ma charakter wyłącznie techniczny.
👉 Zobacz także: Podatek od giełdy zagranicznej
Kursy NBP, metoda FIFO i sekcja CFD
Wszystkie kwoty w raporcie są przeliczone na złote po kursach Narodowego Banku Polskiego. Dla transakcji stosowany jest średni kurs NBP z ostatniego dnia roboczego poprzedzającego dzień zawarcia transakcji.
Metodę FIFO stosuje się osobno dla każdego rachunku, tak samo jak u polskich brokerów. Wyniki z Saxo i z polskiego domu maklerskiego sumujesz w jednym zeznaniu PIT-38.
Osobna sekcja załącznika obejmuje kontrakty CFD: korekty gotówkowe oraz koszty finansowania i utrzymania pozycji. Dodatnia suma powiększa przychód z pola 22, ujemna — koszty z pola 23.
Terminy i wysyłka zeznania
PIT-38 za dany rok podatkowy składasz od 15 lutego do 30 kwietnia roku następnego; jeśli 30 kwietnia wypada w sobotę lub dzień ustawowo wolny, termin przesuwa się na najbliższy dzień roboczy. W tym samym terminie płacisz podatek wynikający z zeznania.
Najprościej zrobić to w usłudze Twój e-PIT w serwisie e-Urząd Skarbowy: wybierasz formularz PIT-38, dodajesz dochód z rachunku zagranicznego, przepisujesz kwoty z raportu Saxo i dołączasz PIT/ZG osobno dla każdego kraju.
Jeśli w poprzednich latach poniosłeś stratę, możesz ją rozliczyć w ciągu pięciu kolejnych lat podatkowych, przy czym w jednym roku odliczysz nie więcej niż 50 % jej kwoty — albo jednorazowo do 5 000 000 zł, jeśli strata powstała od 2019 roku.
Zanim wyślesz zeznanie, porównaj kwoty z PDF-a z załącznikiem Excel — zwłaszcza jeśli w ciągu roku handlowałeś kontraktami CFD albo otrzymywałeś dywidendy z kilku krajów. Raport jest materiałem pomocniczym, a nie deklaracją podatkową, więc przy nietypowych sytuacjach rozstrzygającą odpowiedź da doradca podatkowy.

Automatyczne inwestowanie w ETF-y
Saxo Bank wprowadził funkcję automatycznego inwestowania w ETFy bez minimalnej wpłaty i bez prowizji za zakup w ramach usługi.
