
Renta wdowia 2027: nawet 400 zł więcej. Ile dostaniesz?

Spis treści
ZUS i KRUS przeliczą renty z urzędu, więc osoby, które już pobierają rentę wdowią, nie muszą składać nowego wniosku. W czerwcu 2026 r. takich osób było 993,4 tys.
- Od 1 stycznia 2027 r. dostajesz 100% jednego świadczenia i 25% drugiego (dziś 15%). Podstawa: art. 95a ustawy o emeryturach i rentach z FUS.
- Podwyżka to 10% drugiego świadczenia: przy 1800 zł to 180 zł miesięcznie, czyli 2160 zł rocznie brutto.
- Łączna wypłata nie może przekroczyć 5935,47 zł brutto (do końca lutego 2027 r.). Od marca limit wzrośnie razem z waloryzacją, do ok. 6142–6171 zł.
- Obecni świadczeniobiorcy nie składają wniosku. Kto ma prawo do renty wdowiej, ale jej nie pobiera, musi złożyć wniosek, bo świadczenie nie przysługuje wstecz.
Ile więcej dostaniesz z renty wdowiej od 2027 r.?
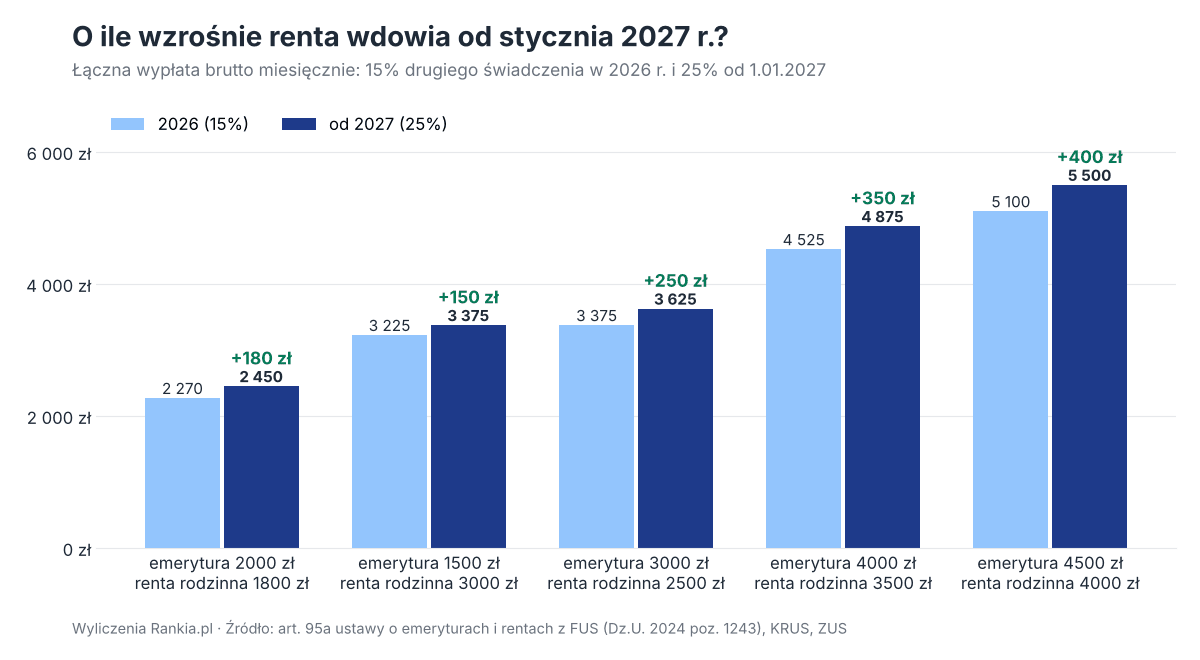
Renta wdowia łączy dwa świadczenia: własną emeryturę lub rentę oraz rentę rodzinną po zmarłym małżonku. Jedno z nich dostajesz w całości, a z drugiego dziś 15%, od stycznia 25%. Policzyliśmy, ile to oznacza przy typowych kwotach.
| Własna emerytura | Renta rodzinna | 2026 (15%) brutto | 2027 (25%) brutto | Różnica brutto | 2026 na rękę | 2027 na rękę | Różnica na rękę |
|---|---|---|---|---|---|---|---|
| 2 000 zł | 1 800 zł | 2 270,00 zł | 2 450,00 zł | +180,00 zł | 2 065,70 zł | 2 229,50 zł | +163,80 zł |
| 1 500 zł | 3 000 zł | 3 225,00 zł | 3 375,00 zł | +150,00 zł | 2 847,75 zł | 2 966,25 zł | +118,50 zł |
| 3 000 zł | 2 500 zł | 3 375,00 zł | 3 625,00 zł | +250,00 zł | 2 966,25 zł | 3 163,75 zł | +197,50 zł |
| 4 000 zł | 3 500 zł | 4 525,00 zł | 4 875,00 zł | +350,00 zł | 3 874,75 zł | 4 151,25 zł | +276,50 zł |
| 4 500 zł | 4 000 zł | 5 100,00 zł | 5 500,00 zł | +400,00 zł | 4 329,00 zł | 4 645,00 zł | +316,00 zł |
| 5 000 zł | 4 500 zł | 5 675,00 zł | 5 935,47 zł (limit) | +260,47 zł | 4 783,25 zł | 4 989,28 zł | +206,03 zł |
Wyliczenia Rankia.pl na kwotach świadczeń sprzed waloryzacji z marca 2027 r. W każdym wierszu wybrany jest korzystniejszy wariant. Kwota na rękę uwzględnia składkę zdrowotną 9% i zaliczkę na PIT (12% minus 300 zł kwoty zmniejszającej podatek). Kto dostaje do 2500 zł brutto miesięcznie, nie płaci podatku, bo mieści się w kwocie wolnej 30 000 zł rocznie.
Kto zyska na zmianie najwięcej?
Podwyżka zawsze wynosi 10% świadczenia, z którego dostajesz część. Im wyższe drugie świadczenie, tym więcej zyskasz, aż do limitu. Przy drugim świadczeniu 1500 zł to 150 zł brutto miesięcznie, przy 3000 zł już 300 zł. Według wyliczeń przywoływanych przez media typowa podwyżka będzie wynosić ok. 200–400 zł brutto miesięcznie.
Kto ma prawo do renty wdowiej?
Renta wdowia przysługuje osobie, która spełnia wszystkie warunki:
- ma co najmniej 60 lat (kobieta) lub 65 lat (mężczyzna),
- pozostawała z małżonkiem we wspólności małżeńskiej do dnia jego śmierci,
- nabyła prawo do renty rodzinnej po małżonku nie wcześniej niż po ukończeniu 55 lat (kobieta) lub 60 lat (mężczyzna),
- ma prawo do własnej emerytury lub renty,
- nie zawarła ponownie związku małżeńskiego. Prawo do renty wdowiej wygasa dzień przed nowym ślubem.
Przepisy wprowadziła ustawa z 26 lipca 2024 r. (Dz.U. 2024 poz. 1243). Pierwsze wypłaty ruszyły od 1 lipca 2025 r., a wyższy wskaźnik 25% ustawa przewidziała od początku 2027 r.
Który wariant renty wdowiej wybrać?
Masz dwie możliwości: 100% renty rodzinnej i 25% własnej emerytury albo 100% własnej emerytury i 25% renty rodzinnej. Przy emeryturze 2000 zł i rencie rodzinnej 1800 zł różnica między wariantami to 2450 zł wobec 2300 zł od stycznia 2027 r. ZUS udostępnia też kalkulator renty wdowiej na swojej stronie.
Jaki limit renty wdowiej obowiązuje w 2027 r.?
Łączna kwota obu świadczeń nie może przekroczyć trzykrotności najniższej emerytury. Od 1 marca 2026 r. najniższa emerytura wynosi 1978,49 zł brutto, więc limit to 5935,47 zł i obowiązuje do końca lutego 2027 r. Jeśli suma go przekracza, ZUS obniża wypłatę o nadwyżkę. Gdy jedno świadczenie samo przekracza limit, renta wdowia nie przysługuje.
W marcu 2027 r. limit wzrośnie razem z waloryzacją. Przy wskaźniku 3,48% najniższa emerytura wyniesie 2047,34 zł, a limit ok. 6142 zł. Przy 3,96% będzie to 2056,84 zł i ok. 6171 zł (wyliczenia Rankia.pl). Więcej o marcowej waloryzacji w tekście waloryzacja emerytur 2027: ile dostaniesz na rękę.
Przy wyższych świadczeniach w styczniu i lutym limit może ściąć część podwyżki. W ostatnim wierszu tabeli wypłata po zmianie wyniosłaby 6125 zł, ale do końca lutego zostanie obniżona do 5935,47 zł. Od marca, po waloryzacji i wyższym limicie, część tej różnicy wróci.
Czy trzeba składać wniosek o wyższą rentę wdowią?
Nie, jeśli już ją pobierasz. ZUS i KRUS przeliczą świadczenia z urzędu od 1 stycznia 2027 r. „Od 1 stycznia 2027 r. zwiększymy wysokość drugiego świadczenia do 25%” – podał ZUS.
Wniosek musi złożyć osoba, która spełnia warunki, a jeszcze nie pobiera renty wdowiej. W ZUS to formularz ERWD, w KRUS formularz WD-01. Można go złożyć w placówce, pocztą albo przez internet (PUE ZUS lub e-PUAP w KRUS). Renta wdowia przysługuje najwcześniej od miesiąca złożenia wniosku, więc każdy miesiąc zwłoki to utracona wypłata.
Co zrobić z wyższą rentą wdowią?
Dodatkowe 150–400 zł miesięcznie to od 1800 do 4800 zł brutto rocznie. Przy inflacji, która w październiku wyniosła 3,5% według szybkiego szacunku GUS, pieniądze odkładane bez oprocentowania szybko tracą wartość. Gdzie dziś można je bezpiecznie ulokować, porównujemy w tekście państwo płaci 6,4%, lokata poniżej 3%: gdzie trzymać oszczędności.
Najczęstsze pytania: renta wdowia 2027
Pierwsze wyższe wypłaty trafią na konta w styczniu 2027 r., zgodnie ze stałym terminem wypłaty świadczenia. W marcu dojdzie do tego coroczna waloryzacja, która podniesie zarówno emerytury i renty rodzinne, jak i limit renty wdowiej. Dla wielu osób początek 2027 r. przyniesie więc dwie podwyżki w ciągu trzech miesięcy.
Najwięcej może stracić ten, kto ma prawo do renty wdowiej, ale nie złożył wniosku. Świadczenie nie jest wypłacane wstecz, więc jeśli w rodzinie jest osoba, która spełnia warunki, a pobiera tylko jedno świadczenie, warto sprawdzić to jeszcze przed końcem roku.
Tekst ma charakter informacyjny i nie stanowi porady prawnej. Ostateczną wysokość świadczenia ustala ZUS lub KRUS.