
Lokata 6,5% w listopadzie 2026. Te banki płacą dziś najwięcej

Spis treści
Wszystkie te oferty mają haczyk: są dla nowych klientów albo nowych pieniędzy, trwają kilka miesięcy i mają terminy. W VeloBanku trzeba zdążyć do 12 listopada.
- Najwyższe oprocentowanie ma Credit Agricole: 6,5% przez 100 dni do 100 tys. zł, dla nowych klientów, którzy założą konto do 30 listopada.
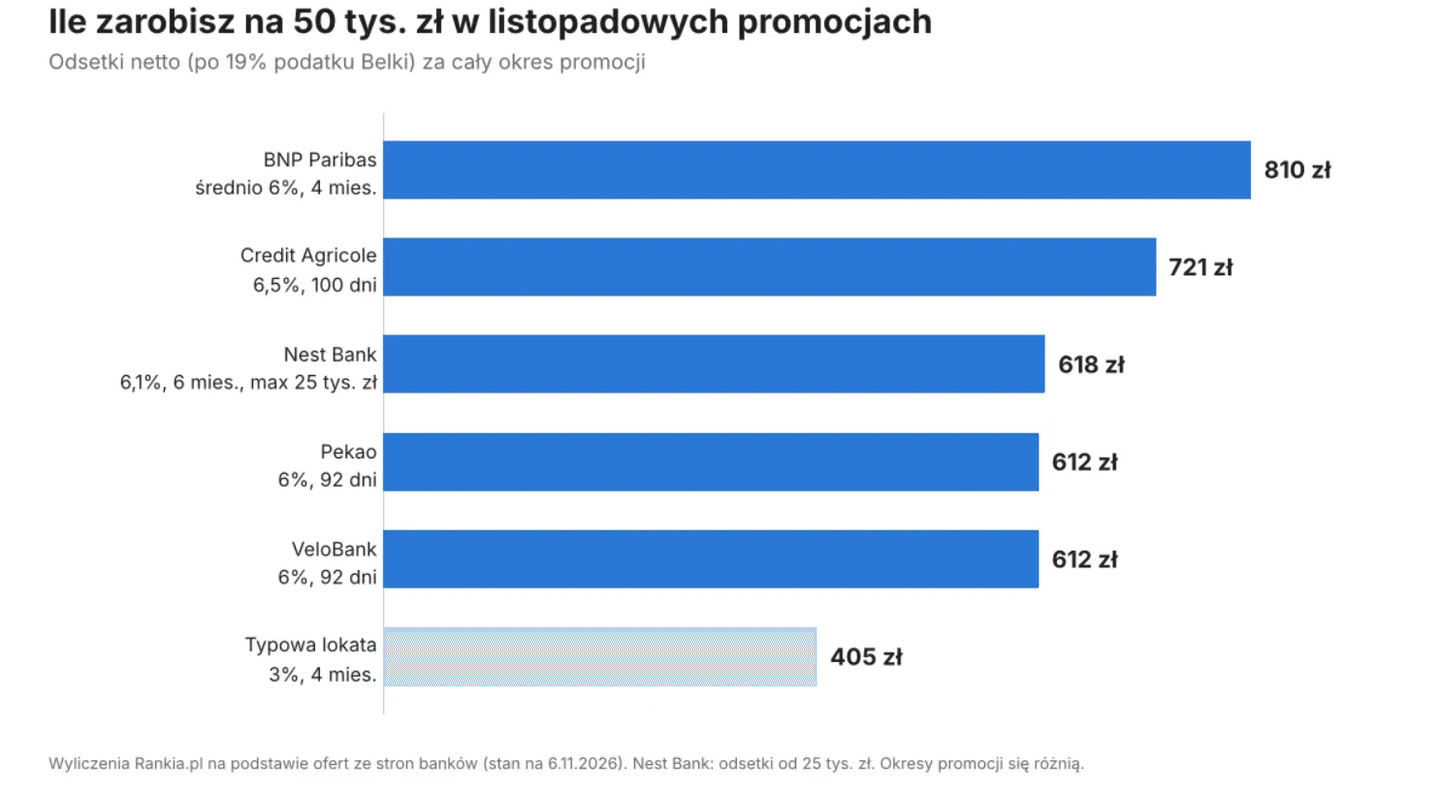
- Na 50 tys. zł najwięcej zarobisz w BNP Paribas: ok. 810 zł netto za 4 miesiące, bo lokata trwa najdłużej.
- Największy limit ma Pekao: 6% do 200 tys. zł nowych środków, zgłoszenia do 23 listopada.
- Przy inflacji 3,5% zwykła lokata na 3% traci realnie na wartości. Promocje na 6% są jednym z niewielu sposobów, żeby ją pobić na krótko.
Które banki płacą najwięcej w listopadzie 2026?
| Bank i produkt | Oprocentowanie | Na ile | Kwota | Do kiedy |
|---|---|---|---|---|
| Credit Agricole, Rachunek Oszczędzam Plus | 6,5% | 100 dni | do 100 000 zł | konto założone do 30.11.2026 |
| Nest Bank, Nest Lokata Witaj | 6,1% (5,25% przy samej zgodzie marketingowej) | 3 lub 6 miesięcy | 1 000–25 000 zł | do odwołania, 30 dni od założenia konta |
| BNP Paribas, Lokata Dynamiczny Zysk | 4%, 5%, 7%, 8% w kolejnych miesiącach, średnio 6% | 4 miesiące | 1 000–50 000 zł | miesiąc od założenia konta |
| Pekao, Konto Oszczędnościowe | 6% (3% bez transakcji) | do 92 dni | nowe środki do 200 000 zł | przystąpienie do 23.11.2026 |
| VeloBank, Elastyczne Konto Oszczędnościowe | 6% do 100 tys. zł, 4% od 100 do 400 tys. zł | 92 dni | do 400 000 zł | nowe środki do 12.11.2026 |
Ile zarobisz na 10, 50 i 100 tys. zł?
| Bank | 10 000 zł | 50 000 zł | 100 000 zł |
|---|---|---|---|
| Credit Agricole (6,5%, 100 dni) | 144 zł | 721 zł | 1 442 zł |
| Nest Bank (6,1%, 6 miesięcy, max 25 tys. zł) | 247 zł | 618 zł | 618 zł |
| BNP Paribas (średnio 6%, 4 miesiące, max 50 tys. zł) | 162 zł | 810 zł | 810 zł |
| Pekao (6%, 92 dni) | 122 zł | 612 zł | 1 225 zł |
| VeloBank (6%, 92 dni) | 122 zł | 612 zł | 1 225 zł |
Wynik zależy od kwoty. Przy 10 tys. zł wygrywa Nest Bank, bo lokata może trwać 6 miesięcy. Przy 50 tys. zł najwięcej da BNP Paribas, a przy 100 tys. zł Credit Agricole. Pekao i VeloBank sprawdzą się przy większych kwotach, bo mają najwyższe limity.
Jakie warunki trzeba spełnić?
Credit Agricole. Trzeba założyć Konto dla Ciebie MAX lub Prime z Rachunkiem Oszczędzam Plus, zamówić kartę debetową i wyrazić zgody marketingowe. Karta i zgody muszą być aktywne przez całe 100 dni, bank sprawdza je codziennie. Oferta nie obejmuje osób, które miały konto w banku od 1.01.2025. Po promocji oprocentowanie spada do 0,10%.
Nest Bank. Lokatę zakłada się w ciągu 30 dni od otwarcia Nest Konta. Na 6,1% potrzebny jest co miesiąc wpływ pensji co najmniej 2 000 zł albo inne wpływy 2 000 zł i 10 płatności kartą lub BLIK-iem, plus zgoda marketingowa we wszystkich kanałach. Bez spełnienia warunków stawka spada do 0,5%.
BNP Paribas. Dla nowych klientów, którzy przez ostatnie 24 miesiące nie mieli w banku konta, z Kontem Otwartym na Ciebie lub Moim Kontem Premium. Lokatę trzeba założyć w ciągu miesiąca od otwarcia konta. Przy wcześniejszej wypłacie zachowujesz odsetki za pełne miesiące, ale najwyższe stawki są w 3. i 4. miesiącu.
Pekao. 6% wymaga 5 transakcji kartą lub BLIK-iem w każdym cyklu rozliczeniowym, bez nich bank płaci 3%. Oferta jest dla osób, które od 1.01.2025 do 22.10.2026 nie miały konta w Pekao albo trzymały na nim średnio najwyżej 200 zł.
VeloBank. 6% dostają nowi klienci, którzy otworzą konto zdalnie i zrobią 5 płatności kartą lub BLIK-iem w miesiącu. Bez płatności stawka wynosi 2%, a obecni klienci dostają 4,5%. Nowe środki trzeba wpłacić do 12 listopada.
Różnice między kontem oszczędnościowym a lokatą wyjaśniamy w tekście konto oszczędnościowe czy lokata.
Lokata czy obligacje i gotówka u brokera?
Promocje na 6–6,5% trwają 3–6 miesięcy. Na dłuższy okres warto porównać je z innymi rozwiązaniami:
| Rozwiązanie | Oprocentowanie | Na jak długo |
|---|---|---|
| Promocje bankowe | 6–6,5% | 3–6 miesięcy, potem stawka spada |
| Obligacje COI | 4,75% w 1. roku, potem inflacja + 1,5 pkt proc. | 4 lata |
| Obligacje EDO | 5,35% w 1. roku, potem inflacja + 2 pkt proc. | 10 lat |
| Gotówka w Trade Republic | 6% w skali roku do 200 000 zł | bez określonego terminu |
| Przeciętna nowa lokata | poniżej 3% | zwykle 3–12 miesięcy |
Nowa projekcja NBP zakłada inflację w 2027 r. w przedziale 3,1–5,3%. Dla pieniędzy odkładanych na lata obligacje indeksowane inflacją dają więc lepszą ochronę niż lokaty, które po promocji spadają do ułamka procenta. Oferty obligacji opisaliśmy w tekście obligacje skarbowe listopad 2026.
Na co uważać przy promocjach?
- Koniec promocji. Po 3–6 miesiącach oprocentowanie spada nawet do 0,1–0,5%. Warto zapisać sobie datę i przenieść pieniądze.
- Warunki co miesiąc. Brak kilku płatności kartą albo cofnięcie zgód marketingowych obniża stawkę nawet do 0,5–3%.
- Nowe środki. Pieniądze, które już leżą w danym banku, zwykle nie dostaną promocyjnej stawki.
- Bezpieczeństwo. Depozyty w polskich bankach chroni Bankowy Fundusz Gwarancyjny do równowartości 100 000 euro na klienta w jednym banku.
Najczęstsze pytania: najlepsze lokaty listopad 2026
Co dalej z oprocentowaniem lokat?
RPP w środę zostawiła stopy procentowe bez zmian, a stopa referencyjna NBP wynosi 3,75%. Banki nie mają więc powodu, żeby podnosić oprocentowanie zwykłych lokat, i o klientów walczą głównie krótkimi promocjami. Jeśli inflacja w 2027 r. pójdzie w górę, a RPP podniesie stopy, oferty mogą się poprawić, ale nie wcześniej niż na początku przyszłego roku.
Do tego czasu najwięcej zarobi ten, kto potraktuje promocje jak krótkie przystanki: skorzysta z najlepszej oferty na kilka miesięcy, zapisze datę jej końca i na czas przeniesie pieniądze dalej. Na dłuższy okres lepiej sprawdzą się obligacje indeksowane inflacją.
Tekst ma charakter informacyjny. Oprocentowanie i warunki promocji mogą się zmienić; przed założeniem konta sprawdź regulamin na stronie banku.