
Elektrotim: Rekordowy portfel zamówień, słabsza rentowność


22 WRZ, 2026
Spis treści
- Przychody grupy w 2025 r. wzrosły o 10,5% do rekordowych 579,7 mln zł, ale w I półroczu 2026 r. spadły o ok. 7% r/r do 188,9 mln zł, a marża netto zjechała z 3,6% do 1,7%.
- Backlog zamówień rósł nieprzerwanie: 784 mln zł na koniec czerwca 2026 r., 843 mln zł na koniec lipca, z czego 553 mln zł przypada na lata 2027-2029.
- Kluczowe kontrakty sierpnia 2026 r. to umowa z ORLEN Termika (124 mln zł netto, rozdzielnia 110 kV w EC Żerań) oraz umowa z PSE na rozbudowę rozdzielni 220 kV w Leśniowie.
- Prognoza BDM z maja 2026 r. zakłada zysk netto na poziomie 35 mln zł w 2026 r. i 48 mln zł w 2027 r., ale powstała przed publikacją słabszych wyników za I półrocze.
Jak wyglądały wyniki finansowe Elektrotimu w 2025 roku?
Elektrotim zamknął 2025 r. rekordowym poziomem przychodów. Grupa zwiększyła sprzedaż o 10,5% r/r do 579,7 mln zł, a zysk netto wyniósł 29 mln zł. Motorem wzrostu był IV kwartał: przychody podskoczyły o 25,7% r/r do 237,3 mln zł, EBITDA wzrosła o 38,2% do 21,8 mln zł, a zysk netto zwiększył się aż o 74,2% r/r, do 15,1 mln zł.
Dla inwestora śledzącego spółki z GPW ten wzorzec — mocne domknięcie roku po słabszych kwartałach — jest charakterystyczny dla firm wykonawczych, gdzie rozliczenie kontraktów kumuluje się na koniec okresu rozliczeniowego.
Dlaczego I półrocze 2026 wypadło słabiej?
Tu zaczyna się właściwa historia tego raportu. W I półroczu 2026 r. przychody grupy spadły o około 7% r/r, do 188,9 mln zł. EBIT skurczył się z 10,6 mln zł do 5,1 mln zł, a zysk netto przypadający akcjonariuszom jednostki dominującej spadł z 7,3 mln zł do 3,3 mln zł. Oznacza to spadek marży netto z ok. 3,6% do 1,7%.
To ważny sygnał dla oceny fundamentalnej: problemem Elektrotimu w krótkim terminie nie jest brak zleceń, lecz tempo, w jakim rosnący portfel zamówień przekłada się na rentowność. Zarząd wprost przyznaje, że spółka „powoli wchodzi w fazę wykonawczą kontraktów”, a większość przychodów z nowo pozyskanych umów ma pojawić się dopiero w 2027 r.
Ile wynosi portfel zamówień Elektrotimu?
Backlog to obecnie najmocniejszy argument za spółką. Na koniec czerwca 2026 r. portfel zamówień grupy wynosił 784 mln zł, czyli o 8% więcej niż rok wcześniej. W okresie lipiec 2025 – czerwiec 2026 Elektrotim pozyskał nowe kontrakty o wartości 690 mln zł, wobec 575 mln zł rok wcześniej.
Na koniec lipca 2026 r. backlog wzrósł do 843 mln zł, z podziałem na 290 mln zł do realizacji w 2026 r. oraz aż 553 mln zł przypadające na lata 2027-2029. Licząc od stycznia do sierpnia 2026 r., spółka pozyskała zamówienia o wartości 682 mln zł, wobec 412 mln zł w analogicznym okresie 2025 r. Sam sierpień przyniósł umowy warte ponad 310 mln zł, a na początku września wartość ofert wybranych lub będących w procedurze zawarcia umowy przekraczała 120 mln zł.
| Okres | Wartość backlogu / nowych kontraktów | Zmiana r/r |
|---|---|---|
| Koniec czerwca 2026 (backlog) | 784 mln zł | +8% |
| Lipiec 2025 – czerwiec 2026 (nowe kontrakty) | 690 mln zł | z 575 mln zł |
| Koniec lipca 2026 (backlog) | 843 mln zł | – |
| Styczeń–sierpień 2026 (nowe kontrakty) | 682 mln zł | z 412 mln zł |
Jakie kontrakty napędzają segment energetyczny?
W sierpniu 2026 r. Elektrotim podpisał z ORLEN Termika kontrakt o wartości 124 mln zł netto na budowę i przyłączenie nowej rozdzielni 110 kV w EC Żerań. Spółka zawarła też umowę z Polskimi Sieciami Elektroenergetycznymi (PSE) dotyczącą rozbudowy rozdzielni 220 kV w stacji Leśniów, powiązaną m.in. z przyłączeniem instalacji fotowoltaicznej.
Zarząd wskazuje, że segment sieci elektroenergetycznych oferuje obecnie lepszą rentowność niż część projektów instalacyjnych, dlatego działalność handlowa jest świadomie kierowana w stronę takich kontraktów. Spółka widzi też potencjał w projektach magazynowania energii, co wpisuje się w szerszy trend modernizacji polskiej infrastruktury energetycznej i rozbudowy sieci przesyłowych oraz dystrybucyjnych.
Jaka jest kondycja gotówkowa Elektrotimu?
Sytuacja płynnościowa poprawiła się wyraźnie względem 2025 r. Na koniec 2025 r. spółka dysponowała około 12,5 mln zł środków pieniężnych. W I półroczu 2026 r. przepływy z działalności operacyjnej wyniosły 28,9 mln zł, wobec ujemnych 64,9 mln zł rok wcześniej, a łączne przepływy pieniężne w tym okresie były dodatnie i wyniosły 24,5 mln zł.
Zobowiązania grupy spadły z 181,6 mln zł na koniec czerwca 2025 r. do 106,9 mln zł rok później. To zmniejsza ryzyko finansowe spółki w okresie, w którym musi finansować realizację rosnącego portfela zamówień.
Co zakłada strategia Elektrotimu na lata 2026-2030?
W strategii na lata 2026-2030 spółka zakłada osiągnięcie 1 mld zł rocznych przychodów w 2030 r. oraz przeznaczanie 50-75% zysku na dywidendę. Elektrotim chce jednocześnie rozwijać działalność w energetyce i obronności oraz zwiększać udział projektów realizowanych w formule generalnego wykonawstwa.
Jakie są prognozy analityków dla ELT?
Według raportu analitycznego BDM z maja 2026 r. przychody Elektrotimu miały wzrosnąć z 579,7 mln zł w 2025 r. do 620 mln zł w 2026 r., 765 mln zł w 2027 r. i 856,8 mln zł w 2028 r. Prognozowany zysk netto miał w tym czasie wzrosnąć z 29 mln zł do odpowiednio 35 mln zł, 48 mln zł i 57 mln zł.
| Rok | Przychody (prognoza BDM) | Zysk netto (prognoza BDM) |
|---|---|---|
| 2025 (wykonanie) | 579,7 mln zł | 29 mln zł |
| 2026 | 620 mln zł | 35 mln zł |
| 2027 | 765 mln zł | 48 mln zł |
| 2028 | 856,8 mln zł | 57 mln zł |
Istotne zastrzeżenie: prognoza powstała przed publikacją wyników za I półrocze 2026 r., a więc przed ujawnieniem spadku marży netto do 1,7%. Jej realizacja wymaga wyraźnej poprawy rentowności w kolejnych kwartałach — samego wzrostu backlogu może nie wystarczyć. Tutaj możesz śledzić najnowsze komunikaty spółki.
Jak wygląda sytuacja techniczna na wykresie ELT?
Według analizy Squaber.com, stan na 18.09.2026 r., na wykresie Elektrotimu ukształtowała się dynamiczna korekta spadkowa po wyznaczeniu lokalnego szczytu na poziomie 72,95 zł. Długoterminowy trend wzrostowy, wyznaczony linią poprowadzoną od dołka w okolicach 38,00 zł, pozostaje zachowany.
Najbliższą przeszkodą dla kontynuacji ruchu w górę jest strefa oporu w rejonie 63,50 zł, która wcześniej pełniła funkcję wsparcia. Trwałe wybicie ponad ten poziom otwiera drogę do ponownego testu 70,00 zł oraz szczytu przy 72,95 zł.
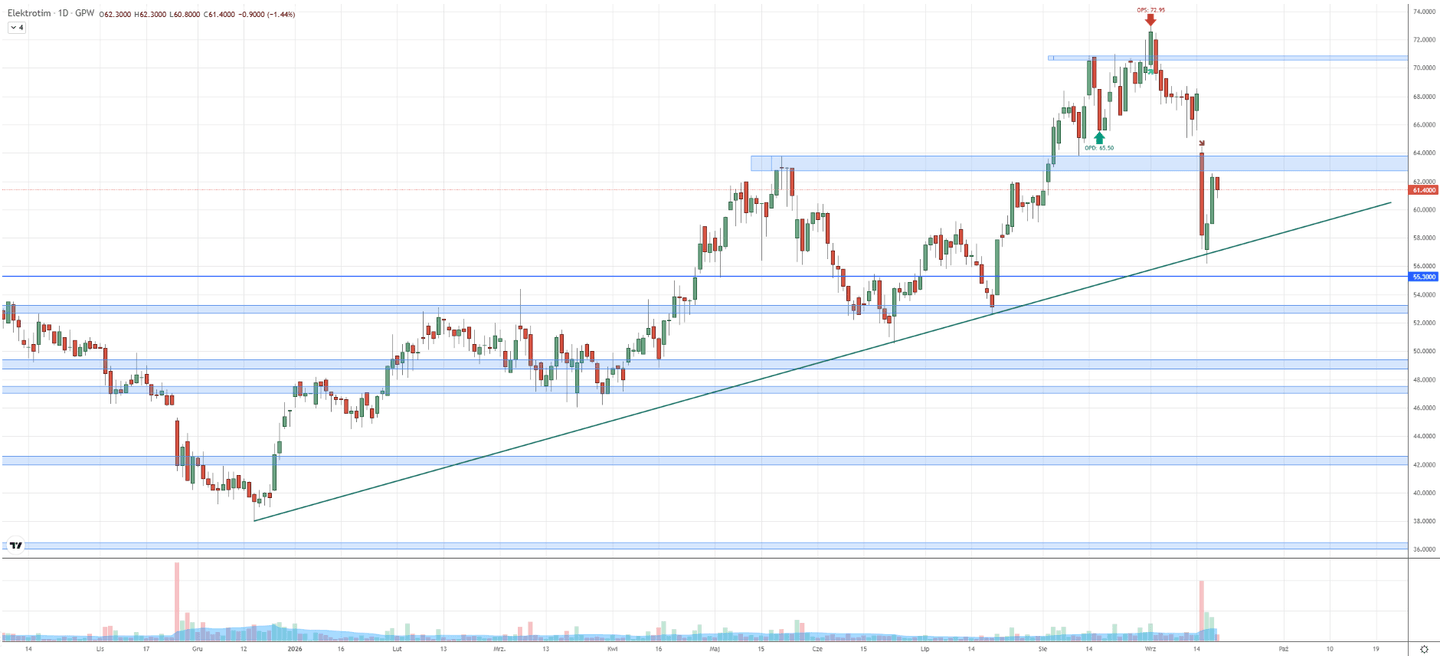
Z drugiej strony spadek poniżej 56,00 zł oznaczałby ponowne przejęcie kontroli przez stronę podażową i otworzyłby drogę do spadków w kierunku 50,00 zł, a potencjalnie nawet 47,50 zł.
Sprawdź tutaj jak zwiększyć skuteczność inwestycji.
Jakie ryzyka warto wziąć pod uwagę?
Inwestowanie w akcje spółek z GPW notowanych w systemie rozliczeń KDPW wiąże się z ryzykiem rynkowym i ryzykiem specyficznym dla emitenta. W przypadku Elektrotimu kluczowe jest ryzyko wykonawcze — spółka rośnie skokowo pod względem backlogu, ale marże na realizowanych kontraktach są pod presją, co pokazało I półrocze 2026 r. Dodatkowym czynnikiem jest koncentracja przychodów z nowych umów na lata 2027-2029, co oznacza, że efekty obecnej sprzedaży kontraktowej zmaterializują się z opóźnieniem.
Warto też pamiętać, że dochody z akcji notowanych na GPW — zarówno zyski kapitałowe, jak i dywidendy — podlegają w Polsce 19% podatkowi od zysków kapitałowych (tzw. podatek Belki), rozliczanemu na podstawie PIT-8C przekazywanego przez biuro maklerskie.
Ten materiał ma charakter analityczny i informacyjny, nie stanowi rekomendacji inwestycyjnej ani porady inwestycyjnej w rozumieniu przepisów, a decyzje inwestycyjne każdy inwestor podejmuje na własną odpowiedzialność, uwzględniając swoją sytuację finansową i tolerancję ryzyka.
Najczęstsze pytania o Elektrotim
Elektrotim pokazuje dziś dwa różne obrazy tej samej spółki. Z jednej strony rekordowy i wciąż rosnący portfel zamówień, umowy z tak dużymi kontrahentami jak ORLEN Termika czy PSE, poprawiająca się płynność i malejące zadłużenie. Z drugiej strony wyraźnie słabsze I półrocze 2026 r., w którym rentowność spadła szybciej niż mogłoby się wydawać patrząc wyłącznie na wielkość backlogu.
To sprawia, że kolejne kwartały będą kluczowe dla weryfikacji, czy spółka rzeczywiście zdoła przełożyć rosnącą skalę zamówień na poprawę marż, zgodnie z założeniami strategii na lata 2026-2030 oraz prognozami analityków sprzed publikacji słabszych wyników półrocznych.