
CAGR – średnia roczna stopa wzrostu: wzór, przykład i interpretacja

Spis treści
Skrót CAGR pojawia się w kartach funduszy, w raportach spółek i w zestawieniach ETF-ów, ale rzadko ktoś tłumaczy, co dokładnie oznacza ta liczba. CAGR sprowadza całą historię inwestycji do jednej rocznej stopy — tak, jakby kapitał rósł co roku w równym tempie.
Czym jest CAGR i co oznacza ten skrót
Skrót CAGR (Compound Annual Growth Rate) to po polsku średnia roczna stopa wzrostu, nazywana też skumulowanym rocznym wskaźnikiem wzrostu. Opisuje tempo, w jakim rosła wartość inwestycji w okresie dłuższym niż jeden rok, przy założeniu, że wzrost był co roku taki sam.
Kluczowe jest słowo „skumulowany": wskaźnik opiera się na mechanizmie, który opisuje procent prosty i składany, a nie na zwykłym dodawaniu rocznych zwrotów. Każdy kolejny rok pracuje na kapitale powiększonym o zysk z lat poprzednich.
Dzięki temu CAGR wygładza zmienność typową dla rynków i pozwala zestawić ze sobą dwie inwestycje o zupełnie innym przebiegu. ➡️ Przeczytaj, jakie znaczenie mają wskaźniki finansowe w analizie spółek.
Powiązane artykuły:
Wzór na CAGR: jakie dane są potrzebne
Do obliczenia wystarczą trzy liczby: wartość początkowa, wartość końcowa i liczba okresów.

- BV – wartość początkowa inwestycji.
- EV – wartość końcowa inwestycji.
- n – liczba pełnych okresów, najczęściej lat.
Kolejność działań jest prosta: podziel wartość końcową przez początkową, podnieś wynik do potęgi 1/n, a na końcu odejmij jeden. Otrzymaną liczbę mnożysz przez 100, żeby zapisać ją w procentach.
Uwaga na liczbę okresów. Między 31 grudnia 2020 a 31 grudnia 2025 mija pięć lat, a nie sześć — pomyłka o jeden rok potrafi przesunąć wynik o kilka punktów procentowych.
Jak obliczyć CAGR w Excelu i Arkuszach Google
W arkuszu kalkulacyjnym wystarczy jedna formuła. Wpisz wartość początkową w komórce A1, końcową w B1, a liczbę lat w C1, po czym w D1 wprowadź:
Następnie zaznacz komórkę wyniku i w zakładce Narzędzia główne nadaj jej format Procentowy — bez tego zobaczysz 0,2011 zamiast 20,11 %. Ta sama składnia zadziała w Arkuszach Google i w LibreOffice Calc.
Gdy zamiast dwóch wartości masz nieregularne wpłaty i wypłaty, prosty wzór przestaje wystarczać. Microsoft zaleca wtedy funkcję XIRR, która wylicza stopę zwrotu na podstawie kwot i dat poszczególnych przepływów pieniężnych.
Przykład obliczenia CAGR krok po kroku
Załóżmy, że pięć lat temu zainwestowałeś 100 000 zł, a dziś Twój portfel jest wart 250 000 zł.
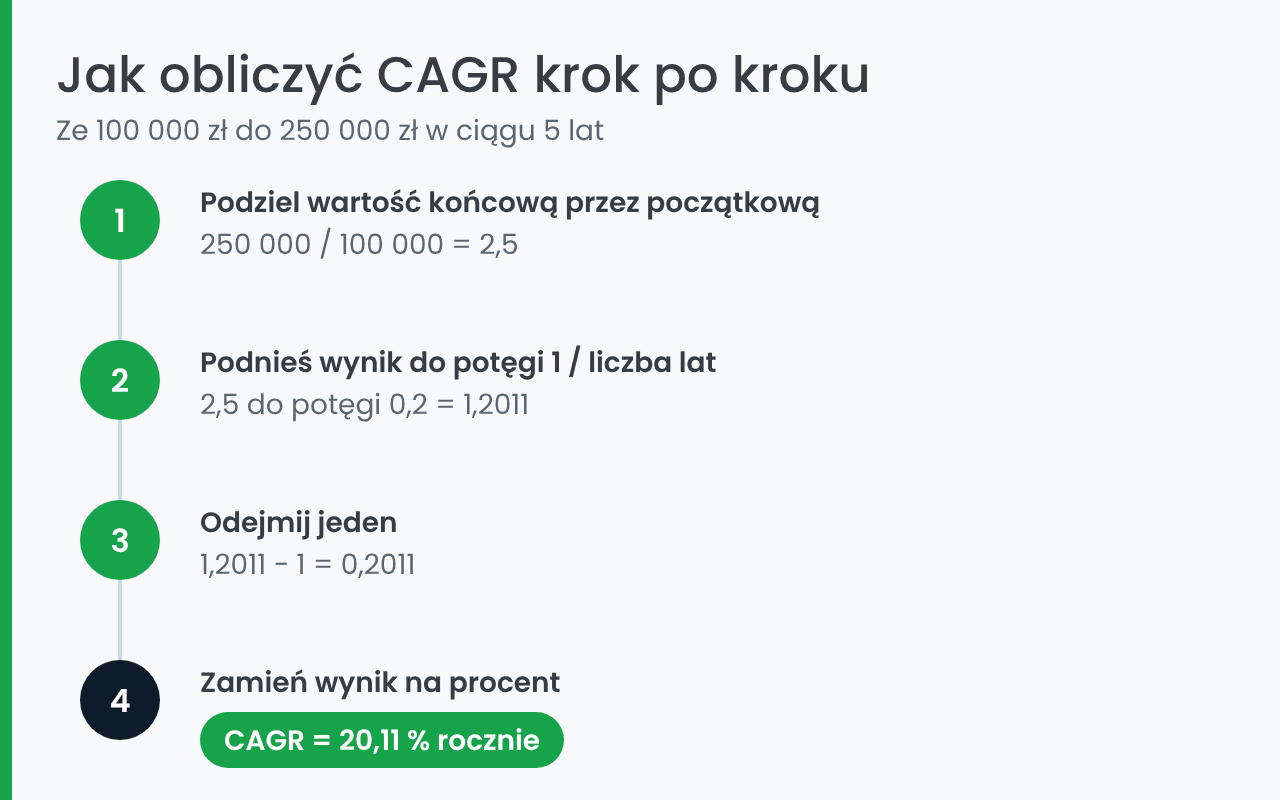
Wzór działa też w drugą stronę. Jeśli masz dziś 1 000 zł, a za pięć lat chcesz mieć 2 500 zł, potrzebujesz dokładnie tych samych 20,11 % średniorocznie — poprzeczki, którą w praktyce przeskakuje niewiele portfeli.
Dla polskiego inwestora ważniejszy jest jednak wynik po opodatkowaniu. Od zysku 150 000 zł urząd pobierze 19 % podatku Belki, czyli 28 500 zł, więc realnie zostaje 221 500 zł. CAGR netto spada wtedy do 17,24 % — o blisko trzy punkty procentowe. Rozliczenie krok po kroku opisujemy w poradniku o tym, jak rozliczyć zyski kapitałowe w PIT-38.
Jak interpretować wynik CAGR
Sam procent nic nie mówi, dopóki nie ma punktu odniesienia. CAGR zestawia się z benchmarkiem tej samej klasy aktywów i z tego samego okresu: dla akcji będzie to indeks (WIG20, S&P 500), dla papierów dłużnych — rentowność obligacji skarbowych.
Drugim punktem odniesienia jest inflacja. Realny CAGR liczy się jako (1 + CAGR) / (1 + inflacja) − 1, a nie przez proste odejmowanie. Przy nominalnym CAGR 8 % i inflacji 5 % realne tempo wzrostu wynosi 2,86 %, a nie 3 %.
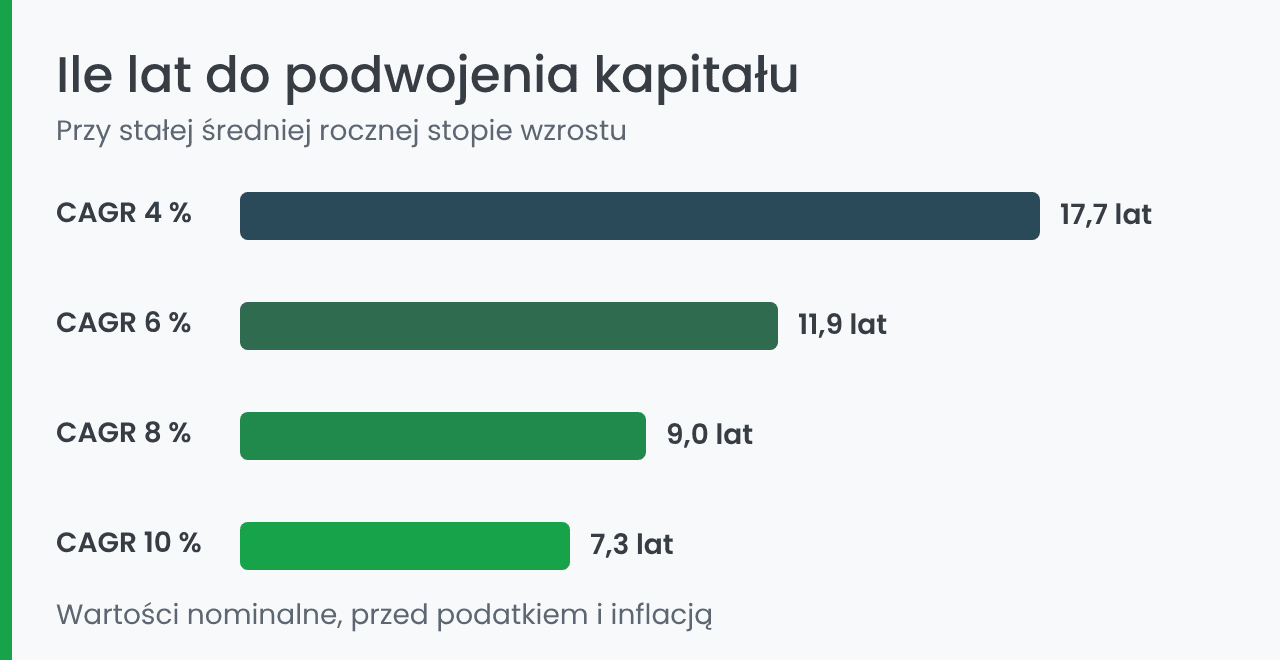
Przydaje się też odwrotna perspektywa. Żeby podwoić kapitał w ciągu pięciu lat, potrzeba CAGR na poziomie 14,87 % rocznie. Popularna reguła 72 (72 podzielone przez stopę zwrotu) daje tu przybliżenie 4,8 roku i sprawdza się wyłącznie przy umiarkowanych stopach zwrotu.
Wysoki CAGR policzony na dwóch czy trzech latach nie jest prognozą, tylko opisem przeszłości. Sens interpretacyjny ma dopiero przy horyzoncie co najmniej pięciu lat.
Gdzie stosuje się CAGR?
Wskaźnik pojawia się wszędzie tam, gdzie kilka lat trzeba sprowadzić do jednej liczby.
- Ocena wzrostu spółki: analitycy liczą CAGR przychodów, zysku netto czy EBITDA, żeby sprawdzić, czy firma rośnie w tempie zapowiedzianym w strategii.
- Porównywanie inwestycji: dwa fundusze o różnym przebiegu notowań stają się porównywalne, bo obie historie sprowadzamy do wspólnej jednostki.
- Prognozowanie wzrostu: historyczny CAGR bywa punktem wyjścia do projekcji finansowych, choć sam w sobie niczego nie przewiduje.
- Raporty branżowe: zdania typu „rynek urośnie w tempie 12 % CAGR do 2030 roku" to standard w analizach rynkowych.
- Planowanie osobiste: pozwala policzyć, jakiego tempa wzrostu potrzebujesz, by zebrać konkretną kwotę na emeryturę albo na wkład własny.
Ostatnie zastosowanie jest najbardziej praktyczne dla inwestora indywidualnego. Jeśli odkładasz na koncie IKE 20 000 zł i chcesz uzbierać 100 000 zł w piętnaście lat, wystarczy podstawić dane do wzoru: potrzebne tempo wynosi 11,33 % rocznie. Taka liczba od razu mówi, czy cel jest realistyczny przy portfelu obligacyjnym, czy wymaga udziału akcji.
Jak horyzont czasowy zmienia wynik
CAGR zależy wyłącznie od dwóch punktów: początku i końca okresu. Wszystko, co dzieje się pomiędzy nimi, znika z wyniku — i stąd bierze się większość nieporozumień wokół tego wskaźnika.
Ten sam fundusz pokaże inną liczbę w zależności od daty startu. Portfel liczony od dołka bessy będzie miał znakomity CAGR, ten sam portfel liczony od szczytu hossy — przeciętny. Przesunięcie daty początkowej o kilka miesięcy zmienia wynik o punkty procentowe.
Znaczenie ma również długość okresu. Im dłuższy horyzont, tym bliżej CAGR jest rzeczywistego tempa wzrostu aktywa, bo pojedyncze skrajne lata ważą mniej. Dlatego w materiałach funduszy standardem są okresy 3-, 5- i 10-letnie.
Łatwo to zobaczyć na liczbach. Portfel wart 10 000 zł, który przez trzy lata rósł do 16 000 zł, ma CAGR 16,96 %; ten sam portfel liczony po czwartym roku ze spadkiem do 12 800 zł pokazuje już tylko 6,37 % rocznie. Jeden słaby rok ściął wynik o ponad dziesięć punktów procentowych.
Praktyczna zasada: zanim porównasz dwie inwestycje, sprawdź, czy ich CAGR policzono dla identycznych dat początkowych i końcowych. Bez tego zestawienie dwóch procentów nie ma żadnej wartości informacyjnej.
Zalety i wady CAGR
Zalety CAGR
- Porównywalność: sprowadza inwestycje o różnej długości i różnym przebiegu do wspólnej miary. Fundusz z siedmioletnią historią i ETF z trzyletnią da się wreszcie zestawić na jednej osi.
- Uwzględnia procent składany: w odróżnieniu od średniej arytmetycznej pokazuje faktyczne tempo pomnażania kapitału, więc nie da się nim zawyżyć wyniku po serii wahań w obie strony.
- Prostota: potrzebne są trzy dane, które znajdziesz w każdym zestawieniu wyników. Nie wymaga dostępu do pełnej historii notowań ani do wyciągów z rachunku maklerskiego.
- Uniwersalność: działa tak samo dla akcji, ETF-ów, przychodów spółki czy wartości nieruchomości, bo mierzy zmianę dowolnej wielkości w czasie.
Wady i ograniczenia CAGR
- Ukrywa zmienność: portfel, który stracił 40 % i odrobił straty, ma taki sam CAGR jak portfel rosnący spokojnie rok po roku, choć drugi z nich jest znacznie łatwiejszy do utrzymania psychicznie. Ryzyko trzeba mierzyć osobno, choćby wskaźnikiem Sharpe'a.
- Ignoruje wpłaty i wypłaty: przy dopłatach w trakcie inwestycji prosty wzór zawyża albo zaniża wynik, bo traktuje cały przyrost wartości jako efekt stopy zwrotu, a nie nowych środków.
- Zależy od dat brzegowych: dobór korzystnego początku okresu potrafi upiększyć niemal każdą historię. To najczęstszy zabieg w materiałach marketingowych funduszy.
- Pomija koszty, podatki i inflację: to wartość nominalna brutto. Opłata za zarządzanie, 19 % podatku Belki i wzrost cen zjadają realny wynik, o ile nie policzysz CAGR osobno na kwotach netto.
- Nie jest prognozą: historyczne tempo wzrostu do niczego nie zobowiązuje rynku, a im krótszy okres, na którym je policzono, tym mniejsza jego wartość predykcyjna.
CAGR a inne wskaźniki: ROI, IRR i średnia arytmetyczna
Najczęstszy błąd to mylenie CAGR ze średnią arytmetyczną rocznych stóp zwrotu. Weźmy portfel wart na starcie 1 000 zł: po pierwszym roku spada do 750 zł (−25 %), po drugim wraca do 1 000 zł (+33,3 %).
Średnia arytmetyczna wynosi tu 4,2 %, choć kapitał nie urósł ani o złotówkę. CAGR w tym przykładzie to 0 % i to on opisuje rzeczywistość. Chociaż w materiałach funduszy inwestycyjnych częściej podaje się średnią roczną stopę zwrotu, dla oceny wyniku długoterminowego lepszą miarą pozostaje CAGR.
Warto też odróżnić go od pokrewnych wskaźników:
- ROI: pokazuje całkowity zwrot z całego okresu, bez rozbicia na poszczególne lata.
- IRR: uwzględnia wszystkie przepływy pieniężne i ich daty, więc to właściwe narzędzie przy dopłatach.
- Stopa dywidendy: mierzy bierzący dochód z inwestycji, a nie tempo wzrostu kapitału.
Traktuj go jednak jako punkt wyjścia, a nie werdykt. Zanim zestawisz ze sobą dwie oferty, sprawdź, czy policzono je dla tych samych dat, i przelicz wynik na wartości netto — po opłatach, podatku i inflacji. Dopiero taka liczba mówi, ile naprawdę zarobił Twój kapitał.
Najczęściej zadawane pytania o CAGR
Szukasz brokera do inwestowania?


Zgodność z przepisami
Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), Komisja Nadzoru Finansowego (KNF), The Financial Conduct Authority (FCA)
Australian Securities and Investments Commission (ASIC), Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), The Financial Conduct Authority (FCA)
Oferowane produkty
Akcje, ETF, CFD, Forex, Commodities
Akcje, ETF, CFD, Kryptowaluty, Commodities, Forex