
Passus (PAS) po półroczu 2026: przychody +165% i kurs na szczytach


6 PAŹ, 2026
Spis treści
- Wyniki: w I półroczu 2026 przychody Grupy Passus wzrosły do 69,1 mln zł (z 26,1 mln zł), EBITDA do 7,6 mln zł (z 0,1 mln zł), a zysk netto do 5,4 mln zł wobec 0,8 mln zł straty.
- Silnik wzrostu: drugi kwartał przyniósł 45,5 mln zł przychodów (+210% r/r) i 6,0 mln zł EBITDA. Około 12 mln zł to kontrakty przesunięte z 2025 roku.
- Ryzyka: największy klient odpowiada za 25% przychodów, a sektor publiczny za 44%. Biznes jest silnie sezonowy. Gotówka spadła z 15,3 do 12,0 mln zł, choć spółka nie ma kredytów bankowych.
- Analiza techniczna: kurs wyszedł z konsolidacji 112–148 zł i dotarł do 185 zł. Squaber wskazuje cel 200 zł, wsparcie 160 zł i Ostatnie Potwierdzone Dno na 142 zł.
Jakie wyniki Passus pokazał za I półrocze 2026?
Passus opublikował rozszerzony skonsolidowany raport za I półrocze 2026 roku 3 września 2026 r. Wszystkie kluczowe linie rachunku wyników przeszły ze strat na zyski, a przychody wzrosły o 43 mln zł rok do roku. Dla spółki, która za cały 2025 rok wykazała 123,3 mln zł sprzedaży, to bardzo duża zmiana skali.
| Pozycja (dane skonsolidowane) | I pół. 2026 | I pół. 2025 | Zmiana |
|---|---|---|---|
| Przychody netto ze sprzedaży | 69,1 mln zł | 26,1 mln zł | +165% |
| Zysk (strata) ze sprzedaży | 6,9 mln zł | -1,9 mln zł | z minusa na plus |
| Zysk operacyjny (EBIT) | 6,9 mln zł | -0,8 mln zł | z minusa na plus |
| EBITDA | 7,6 mln zł | 0,1 mln zł | ×76 |
| Zysk netto | 5,4 mln zł | -0,8 mln zł | z minusa na plus |
| Zysk netto dla akcjonariuszy jednostki dominującej | 4,8 mln zł | -0,7 mln zł | z minusa na plus |
| Zysk na akcję (EPS) | 2,99 zł | -5,38 zł | – |
| Przepływy z działalności operacyjnej | 0,85 mln zł | -6,2 mln zł | poprawa o 7,1 mln zł |
Na uwagę zasługuje poziom rentowności. Marża EBITDA w półroczu wyniosła ok. 11,0%, a w samym II kwartale ok. 13,2% (wyliczenie redakcji). Zarząd na lata 2024–2026 deklarował średnioroczny wzrost przychodów o minimum 15% przy marży EBITDA co najmniej 10%, więc po sześciu miesiącach oba progi są spełnione. Przy rosnącej skali nawet niewielka poprawa marży przekłada się na wyraźnie wyższy zysk operacyjny i netto.
Dlaczego drugi kwartał był tak mocny?
Drugi kwartał odpowiada za blisko dwie trzecie półrocznych przychodów i prawie 80% EBITDA. Pierwszy kwartał był wyraźnie słabszy, choć również lepszy niż rok wcześniej.
| Kwartał | Przychody | Zmiana r/r | EBITDA | Zysk netto |
|---|---|---|---|---|
| I kw. 2026 | 23,7 mln zł | +107% | ok. 1,6 mln zł | 1,0 mln zł |
| II kw. 2026 | 45,5 mln zł | +210% | 6,0 mln zł | 4,4 mln zł |
| II kw. 2025 (dla porównania) | 14,7 mln zł | – | 0,3 mln zł | -0,2 mln zł |
Spółka wskazała dwa źródła tak dużego skoku: realizację kontraktów o wartości około 12 mln zł przesuniętych z 2025 roku oraz pozyskanie znaczącego klienta w II kwartale. Prezes Bartosz Dzirba podsumował półrocze słowami: „Poziom, do którego w ubiegłym roku doszliśmy dopiero po dziewięciu miesiącach, w tym roku osiągnęliśmy już po pierwszym półroczu”.
Śledź najnowsze komunikaty spółki w jednym miejscu tutaj.
Czym zajmuje się Passus i skąd ma przychody?
Passus S.A. z siedzibą w Warszawie to polski integrator rozwiązań IT specjalizujący się w cyberbezpieczeństwie oraz monitorowaniu wydajności sieci i aplikacji. Spółka wdraża oprogramowanie m.in. do wykrywania zagrożeń i reagowania na incydenty (detection and response) oraz klasy DLP, chroniące przed wyciekiem danych. Do grupy należy Chaos Gears S.A., która realizuje projekty w chmurze AWS: inżynierię danych, generatywną sztuczną inteligencję, DevOps i bezpieczeństwo chmury.
| Struktura przychodów I pół. 2026 | Kwota | Udział |
|---|---|---|
| Segment: Integracja IT (Passus) | 47,3 mln zł | 68% |
| Segment: Usługi AWS (Chaos Gears) | 21,7 mln zł | 31% |
| Produkt: licencje | 41,2 mln zł | 60% |
| Produkt: wsparcie techniczne | 24,4 mln zł | 35% |
| Produkt: sprzęt | 3,2 mln zł | 5% |
| Klient: sektor prywatny | 39,0 mln zł | 56% |
| Klient: sektor publiczny | 30,2 mln zł | 44% |
Przewaga licencji oznacza, że 65% przychodów rozpoznano jednorazowo (w momencie dostawy), a 35% rozkłada się w czasie, głównie jako wsparcie i subskrypcje. Ta proporcja tłumaczy, dlaczego wyniki Passusa potrafią mocno się wahać między kwartałami.
Jak duża jest koncentracja klientów?
Trzech największych odbiorców wygenerowało w I półroczu 2026 45% przychodów (31,1 mln zł), wobec 28% rok wcześniej. Sam największy klient z segmentu integracji IT odpowiadał za ok. 17 mln zł, czyli 25% sprzedaży. To główny powód, by ostrożnie ekstrapolować wynik półrocza na kolejne okresy.
Jak półrocze wypada na tle całego 2025 roku?
W 2025 roku Grupa Passus osiągnęła 123,3 mln zł przychodów (+15% r/r), 14,8 mln zł EBITDA (+5%) i 11,3 mln zł zysku netto, o 12% więcej niż oczyszczony zysk z działalności kontynuowanej za 2024 rok.
| Wskaźnik | I pół. 2026 | Cały 2025 | I pół. 2026 jako % 2025 |
|---|---|---|---|
| Przychody | 69,1 mln zł | 123,3 mln zł | 56% |
| EBITDA | 7,6 mln zł | 14,8 mln zł | 51% |
| Zysk netto | 5,4 mln zł | 11,3 mln zł | 48% |
Tu potrzebny jest kontekst sezonowości, którą spółka sama wymienia w raporcie jako istotne ryzyko. W 2025 roku pierwsze półrocze dało tylko 26,1 mln zł z 123,3 mln zł, czyli ok. 21% rocznej sprzedaży. Aż ok. 97 mln zł przychodów przypadło na II półrocze 2025, gdy klienci, w tym instytucje publiczne, realizują i rozliczają budżety roczne. Oznacza to, że porównania r/r za III i IV kwartał 2026 będą znacznie trudniejsze niż za pierwsze półrocze.
Co mówią przepływy pieniężne i bilans Passusa?
Przy szybkim wzroście sprzedaży rośnie zapotrzebowanie na kapitał obrotowy, dlatego konwersja zysku na gotówkę jest równie ważna jak EBITDA. W przypadku Passusa obraz w trakcie roku mocno się zmieniał.
| Pozycja | 31.12.2025 | 31.03.2026 | 30.06.2026 |
|---|---|---|---|
| Środki pieniężne | 15,3 mln zł | 7,1 mln zł | 12,0 mln zł |
| Przepływy operacyjne narastająco w 2026 | – | -11,5 mln zł | +0,85 mln zł |
| Należności krótkoterminowe | 44,6 mln zł | – | 30,9 mln zł |
| Kapitał własny | – | – | 22,2 mln zł |
| Kredyty bankowe | – | – | brak |
Ujemne przepływy w I kwartale wynikały głównie ze spłaty zobowiązań wobec dostawców (spadek o 26,9 mln zł) po mocnym IV kwartale 2025 roku. W II kwartale sytuacja się odwróciła i półrocze zamknęło się lekko dodatnim przepływem operacyjnym. Przepływy finansowe wyniosły -4,4 mln zł, a łączna gotówka spadła o 3,2 mln zł. Spółka na koniec czerwca nie miała kredytów bankowych, co ogranicza ryzyko płynności.
Skup akcji i dywidenda – co dostają akcjonariusze?
W 2025 roku Passus uzgodnił odkup 473 026 akcji (26,5% kapitału) od fundacji rodzinnych założycieli w trzech transzach na lata 2025–2027. Pierwszą transzę, 208 506 akcji, nabyto po 28,06 zł za sztukę. Po umorzeniu liczba akcji spadła do 1 614 249, a spółka trzyma dodatkowo 150 000 akcji własnych przeznaczonych na program motywacyjny.
Z zysku za 2025 rok spółka wypłaciła 2,50 zł dywidendy na akcję (łącznie ok. 4,0 mln zł). Dzień dywidendy przypadł 24 czerwca 2026 r., a wypłata 2 lipca 2026 r.. Polski inwestor otrzymuje dywidendę pomniejszoną o 19% zryczałtowanego podatku, który pobiera dom maklerski jako płatnik. Zyski ze sprzedaży akcji rozlicza się natomiast samodzielnie w zeznaniu PIT-38, również według stawki 19%.
Jakie kontrakty Passus podpisał po półroczu?
Po publikacji raportu półrocznego spółka poinformowała w systemie ESPI o trzech umowach, które zasilą przychody w kolejnych kwartałach i latach.
| Raport ESPI | Data | Kontrahent | Wartość brutto | Okres |
|---|---|---|---|---|
| 46/2026 | 30.09.2026 | instytucja publiczna (2 umowy) | 18,15 mln zł | dostawa do 30.11.2026 + 24 mies. wsparcia |
| 45/2026 | 08.09.2026 | spółka Skarbu Państwa | 4,25 mln zł | 60 dni dostawy + 36 mies. asysty |
| 44/2026 | 07.09.2026 | spółka energetyczna | 1,76 mln zł | subskrypcja DLP 2027–2029 |
Łącznie to ok. 24,2 mln zł brutto (ok. 19,7 mln zł netto przy 23% VAT, wyliczenie redakcji). Największa umowa z 30 września przewiduje dostawę do końca listopada, więc znaczna jej część może zostać rozpoznana jeszcze w IV kwartale 2026 roku. Dwie z trzech umów pochodzą z sektora publicznego lub od spółki Skarbu Państwa, co potwierdza zależność od zamówień publicznych.
Ile kosztują akcje Passusa po wzrostach?
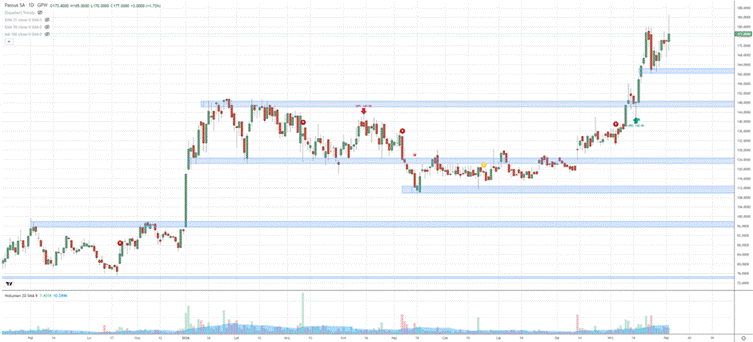
Na zamknięciu 5 października 2026 r. akcje Passusa kosztowały 183,20 zł. Przy 1 614 249 akcjach daje to kapitalizację ok. 296 mln zł. Rok wcześniej, w październiku 2025 roku, kurs oscylował w okolicach 80 zł, co widać na wykresie poniżej.
| Wskaźnik wyceny | Wartość | Jak liczono |
|---|---|---|
| Kapitalizacja | ok. 296 mln zł | 183,20 zł × 1 614 249 akcji |
| Zysk netto za ostatnie 12 mies. | ok. 17,5 mln zł | 11,3 (2025) + 5,4 (I pół. 2026) + 0,8 (strata I pół. 2025) |
| C/Z (ostatnie 12 mies.) | ok. 17 | kapitalizacja / zysk netto 12M |
| C/WK | ok. 13 | kapitalizacja / kapitał własny 22,2 mln zł |
| Stopa dywidendy przy obecnym kursie | ok. 1,4% | 2,50 zł / 183,20 zł |
Wysokie C/WK wynika częściowo z tego, że skup akcji od założycieli obniżył kapitał własny. Przy spółce usługowo-licencyjnej, bez dużego majątku produkcyjnego, ważniejszy jest C/Z, który przy ok. 17 nie sygnalizuje skrajnego przewartościowania, ale zakłada, że drugie półrocze 2026 roku utrzyma wysoką rentowność.
Komentarz redakcji Rankia.pl Wyniki Passusa za półrocze są obiektywnie bardzo dobre, ale porównanie do bardzo słabego I półrocza 2025 roku zawyża dynamikę. Kluczowe pytanie brzmi, czy spółka powtórzy w II połowie 2026 roku około 97 mln zł sprzedaży z analogicznego okresu 2025 roku i dołoży do tego nowe kontrakty. Umowy ESPI z września wspierają taki scenariusz. Na liście sygnałów ostrzegawczych umieszczamy koncentrację klientów (25% przychodów od jednego odbiorcy) i spadek gotówki przy rosnącej sprzedaży. Raport za III kwartał 2026 pokaże, czy wzrost przychodów idzie w parze z wpływami pieniężnymi.
Analiza techniczna: czy trend wzrostowy jest zagrożony?
Wykres dzienny akcji Passusa pokazuje podręcznikową strukturę trendu wzrostowego: sekwencję coraz wyższych dołków i przełamywanie kolejnych oporów. Po wyznaczeniu lokalnego dna w okolicach 112 zł w maju 2026 roku kupujący przejęli inicjatywę. We wrześniu kurs pokonał opór w strefie 148 zł, który ograniczał wzrosty od stycznia do kwietnia, i dotarł do 185 zł bez głębszej korekty. Kolejnym celem dla strony popytowej może być okrągły poziom 200 zł.
Dopiero spadek poniżej wsparcia na 160 zł zasugerowałby dłuższą korektę. Jej zasięg mogą wyznaczać okolice 148 zł oraz kluczowy punkt Ostatniego Potwierdzonego Dna (OPD) na 142 zł.
| Poziom | Cena | Znaczenie |
|---|---|---|
| Cel wzrostowy | 200 zł | okrągły poziom psychologiczny |
| Szczyt historyczny | 185 zł | maksimum z początku października 2026 |
| Wsparcie | 160 zł | jego przełamanie sugeruje dłuższą korektę |
| Wsparcie | 148 zł | dawny opór z konsolidacji I–IV 2026 |
| OPD | 142 zł | Ostatnie Potwierdzone Dno w metodzie Szczytów i Den |
| Dołek lokalny | 112 zł | minimum z maja 2026 |
Czym jest strategia Szczytów i Den? – Przeczytaj tutaj
Sprawdź tutaj czy WIG20 podąża za zagranicznymi parkietami?
Jakie ryzyka powinien uwzględnić inwestor?
Passus w raporcie półrocznym wymienia kilkanaście czynników ryzyka. Z perspektywy inwestora indywidualnego najważniejsze są poniższe.
- Sezonowość: w 2025 roku ok. 79% przychodów przypadło na II półrocze, więc wyniki kwartalne mogą się mocno wahać.
- Koncentracja klientów: trzech odbiorców to 45% sprzedaży, a największy to 25%. Utrata jednego kontraktu odczuwalnie zmieni wyniki.
- Zależność od sektora publicznego: 44% przychodów pochodzi od instytucji publicznych, których zakupy zależą od budżetów i procedur przetargowych.
- Kapitał obrotowy: w I kwartale 2026 roku przepływy operacyjne wyniosły -11,5 mln zł mimo zysku netto.
- Ryzyko walutowe: spółka sama wskazuje wahania kursów walut jako czynnik ryzyka. Zmiany kursów EUR i USD wobec PLN mogą wpływać na koszty i marże.
- Wycena i zmienność: kurs ponad dwukrotnie wzrósł w ciągu roku, a przy kapitalizacji ok. 296 mln zł i niewielkiej liczbie akcji w obrocie wahania mogą być gwałtowne.
- Jednorazowe efekty: ok. 12 mln zł przychodów półrocza to kontrakty przesunięte z 2025 roku.
Najczęstsze pytania o akcje Passusa
Materiał ma charakter wyłącznie informacyjny i edukacyjny. Nie stanowi rekomendacji inwestycyjnej w rozumieniu rozporządzenia MAR (UE) nr 596/2014 ani porady inwestycyjnej. Inwestowanie w akcje wiąże się z ryzykiem utraty części lub całości zainwestowanego kapitału. Wyniki historyczne nie gwarantują przyszłych rezultatów.
Co dalej z Passusem po rekordowym półroczu?
Passus wszedł w drugą połowę 2026 roku z wyraźnie poprawionymi fundamentami. Najważniejsza zmiana polega na tym, że wraz ze sprzedażą rosną jednocześnie EBITDA i zysk netto, a marża EBITDA przekroczyła 10%, czyli próg zapisany w strategii. Spółka pokazała, że przy większej skali potrafi zamieniać dodatkowe przychody na zysk.
Druga strona obrazu to wysoka baza z II półrocza 2025 roku, jednorazowy efekt kontraktów przesuniętych z poprzedniego roku i rosnąca zależność od kilku dużych klientów. Raport za III kwartał odpowie na pytanie, czy obecna dynamika ma charakter trwały, a przepływy pieniężne pokażą, ile z wyższego zysku trafia realnie do kasy spółki.
Po wzroście kursu z okolic 80 zł do ponad 180 zł rynek wycenia już sporą część dobrych informacji. Z technicznego punktu widzenia trend pozostaje wzrostowy dopóty, dopóki kurs utrzymuje się nad wsparciem 160 zł, a dla inwestora długoterminowego ważniejsze od kolejnego szczytu będzie potwierdzenie rentowności w wynikach za cały 2026 rok.
Analiza: Squaber.com. Weryfikacja danych i opracowanie redakcyjne: Rankia.pl. Dane finansowe sprawdzone z raportem półrocznym Passus S.A. opublikowanym 3 września 2026 r. Stan na 6 października 2026 r.