
Akcje Lubawy: Zysk tąpnął o 61%, a na stole kontrakt za 2 mld zł


29 WRZ, 2026
Spis treści
- W I półroczu 2026 r. przychody grupy wyniosły 258,8 mln zł (−17,1% r/r), a zysk netto 41,2 mln zł (−27,6% r/r). Porównanie obciąża rekordowe I półrocze 2025 r.
- Z naszych wyliczeń wynika, że cały spadek przypadł na II kwartał: przychody niższe o ok. 40% r/r, zysk netto o ok. 61% r/r. I kwartał był bardzo mocny.
- Portfel zamówień rośnie: umowa Wisła II na ok. 586 mln zł netto jest podpisana, a kontrakt NAREW o wartości ponad 2 mld zł jest na etapie listu intencyjnego.
- Kurs od lipca porusza się w przedziale 10,80–12,50 zł (zamknięcie 28.09.2026: 11,68 zł). Kierunek wyjścia z konsolidacji wyznaczy kolejny ruch.
Czym zajmuje się Grupa Lubawa?
Lubawa S.A. z siedzibą w Ostrowie Wielkopolskim to polska grupa przemysłowa, która produkuje wyposażenie dla sił zbrojnych, służb mundurowych i odbiorców cywilnych. Portfolio obejmuje m.in.:
- kamizelki kuloodporne, hełmy i osłony balistyczne,
- namioty i konstrukcje tekstylne,
- systemy maskowania i pozoracji (tu kluczową rolę odgrywa spółka zależna Miranda Sp. z o.o. z Turku, w 100% należąca do Lubawy),
- specjalistyczne tkaniny powlekane i środki ochrony indywidualnej.
Rozproszenie na kilka kategorii produktów pozwala grupie uczestniczyć w różnych programach modernizacji armii i ogranicza zależność od jednego asortymentu. Z drugiej strony głównym odbiorcą pozostaje państwo, więc o tempie przychodów decydują przetargi, harmonogramy dostaw i finansowanie zakupów MON.
Analiza fundamentalna: co pokazały wyniki Lubawy?
Jakie były wyniki Lubawy za 2025 rok?
Według szacunków opublikowanych 31 marca 2026 r. wzrost był efektem realizacji wcześniej zawartych kontraktów.
| Wskaźnik (mln zł) | 2024 | 2025 | Zmiana r/r |
|---|---|---|---|
| Przychody ze sprzedaży | 510,2 | 616,7 | +20,9% |
| Zysk netto ze sprzedaży | 121,0 | 150,5 | +24,4% |
| Zysk netto | 100,5 | 126,1 | +25,4% |
| Marża netto* | 19,7% | 20,4% | +0,7 pkt proc. |
Zysk rósł szybciej niż sprzedaż, więc rentowność się poprawiła. W branży, w której dominują duże, jednorazowe dostawy, marża netto na poziomie ok. 20% to bardzo wysoki wynik.
Dlaczego wyniki za I półrocze 2026 spadły?
1 września 2026 r. Lubawa opublikowała szacunkowe skonsolidowane wyniki za I półrocze (raport bieżący 17/2026). Wcześniej, 18 maja, podała szacunki za I kwartał (raport bieżący 05/2026). Z zestawienia obu komunikatów wynika, że problemem był II kwartał.
| Wskaźnik (mln zł) | I kw. 2025 | I kw. 2026 | II kw. 2025* | II kw. 2026* | I pół. 2025 | I pół. 2026 |
|---|---|---|---|---|---|---|
| Przychody | 107,6 | 137,0 (+27,3%) | 204,4 | 121,8 (−40,4%) | 312,0 | 258,8 (−17,1%) |
| Zysk netto ze sprzedaży | 12,8 | 26,4 (+106,6%) | 56,9 | 20,6 (−63,8%) | 69,7 | 47,0 (−32,6%) |
| Zysk netto | 11,6 | 23,6 (+103,4%) | 45,3 | 17,6 (−61,1%) | 56,9 | 41,2 (−27,6%) |
Zarząd tłumaczy spadek rekordową bazą: w I półroczu 2025 r. zrealizowano istotną część dostaw, które w innym układzie rozłożyłyby się na dłuższy okres. Spółka zwraca też uwagę, że w porównaniu z I półroczem 2024 r. przychody wzrosły o 26,2%, a zysk netto o 38,3%.
Czy spadek oznacza pogorszenie koniunktury?
Na podstawie samych szacunków trudno to przesądzić. Wyniki Lubawy zależą od terminów odbioru dostaw przez wojsko, a te są w dużej części utajnione ze względu na obronność. Przesunięcie jednej partii między kwartałami potrafi zmienić dynamikę o kilkadziesiąt procent.
Niepokoić może jednak skala spadku rentowności w II kwartale. Marża netto w I półroczu 2026 r. wyniosła ok. 15,9%, wobec 18,2% rok wcześniej i 20,4% w całym 2025 r. Jeśli niższa rentowność utrzyma się w kolejnych kwartałach, będzie to sygnał, że na wyniki wpływa również struktura kosztów, oprócz samego harmonogramu dostaw. Odpowiedź przyniesie pełny raport półroczny zaplanowany na 30 września 2026 r. (kalendarium spółki) oraz raport za III kwartał, który ma się ukazać 30 listopada 2026 r.
Jakie kontrakty podpisała Lubawa w 2026 roku?
Najważniejszym argumentem za długoterminowym wzrostem jest portfel zamówień. Poniżej zestawienie komunikatów ESPI z 2026 r. dotyczących umów.
| Data | Raport | Zdarzenie | Wartość | Etap |
|---|---|---|---|---|
| 30.05.2026 | 07/2026 | Umowa z Agencją Uzbrojenia na maskowanie i pozorację dla systemu Wisła II | ok. 586 mln zł netto | podpisana |
| 30.05.2026 | 08/2026 | Wysokie prawdopodobieństwo umowy na maskowanie dla systemu NAREW | ponad 2 mld zł | oczekiwana |
| 12.06.2026 | 09/2026 | List intencyjny z konsorcjum PGZ-NAREW w sprawie NAREW | nie ujawniono | list intencyjny |
| 25.06.2026 | 13/2026 | Miranda: pokrycia maskujące dla podmiotu z Grupy PGZ, dostawy do 15.10.2027 | 7,6 mln zł brutto | podpisana |
| 14.07.2026 | 14/2026 | Wybór oferty na zestaw minersko-rozpoznawczy | – | wybór oferty |
| 22.07.2026 | 15/2026 | Umowa z 2 Regionalną Bazą Logistyczną na zestaw minersko-rozpoznawczy | 25,4 mln zł netto + opcja 25,4 mln zł netto | podpisana |
| 28.09.2026 | 18/2026 | Miranda: kolejne umowy z Grupą PGZ na pokrycia maskujące, dostawy 2027–2029 | 70,3 mln zł brutto (łącznie z wcześniejszymi 77,9 mln zł) | podpisana |
Sama umowa WisłaII odpowiada ok. 95% przychodów grupy z 2025 r. (wyliczenia Rankia). Wykonawcą jest konsorcjum Miranda (lider), Lubawa i Wojskowy Instytut Techniki Inżynieryjnej, a Lubawa jest uprawniona do zafakturowania całej kwoty. Czas trwania i harmonogram dostaw zamawiający zastrzegł, więc nie wiadomo, jak kontrakt rozłoży się na poszczególne lata.
Śledź najnowsze komunikaty spółki w jednym miejscu – Sprawdź
Ile jest wart kontrakt NAREW i czy jest już podpisany?
Oczekiwana wartość umowy na maskowanie i pozorację dla systemu NAREW przekracza 2 mld zł, czyli ponad trzykrotność ubiegłorocznych przychodów grupy. Konsorcjum Miranda–Lubawa–WITI ma w tym projekcie rolę podwykonawcy konsorcjum PGZ-NAREW, a zamawiającym jest Skarb Państwa reprezentowany przez Agencję Uzbrojenia.
Na koniec września 2026 r. strony mają podpisany list intencyjny (12 czerwca 2026 r.). Umowa wykonawcza nie została jeszcze zawarta, a spółka zapowiedziała, że o jej zawarciu poinformuje osobnym raportem. Dla inwestora to rozróżnienie ma duże znaczenie: dopiero podpisana umowa z określoną wartością i terminami pozwala oszacować wpływ na przychody.
Jakie znaczenie ma program SAFE?
8 maja 2026 r. Polska jako pierwsza z 19 państw UE podpisała umowę pożyczki z unijnego instrumentu SAFE na 43,7 mld euro. Środki trafiły do Funduszu Wsparcia Sił Zbrojnych i mają przede wszystkim przyspieszyć modernizację armii. Maksymalny okres pożyczki to 45 lat, z 10-letnią karencją w spłacie kapitału.
Dla producentów takich jak Lubawa oznacza to stabilniejsze finansowanie zakupów w kolejnych latach. Nie gwarantuje jednak konkretnych zamówień ani terminów płatności.
Jak czytać komunikaty ESPI o umowach?
W komunikatach spółek zbrojeniowych warto odróżniać cztery etapy:
- Informacja o wysokim prawdopodobieństwie lub zaproszenie do negocjacji – umowa jest możliwa, ale niepodpisana.
- List intencyjny – deklaracja woli stron, zwykle bez wiążącej wartości.
- Wybór oferty – spółka wygrała postępowanie, umowa jeszcze nie weszła w życie.
- Podpisana umowa – znana wartość (czasem z częścią opcjonalną, której zamawiający nie musi zlecić).
Przykład z lipca: umowa na zestaw minersko-rozpoznawczy ma 25,4 mln zł netto części gwarantowanej i tyle samo w opcji. Do prognoz ostrożniej jest przyjmować tylko część gwarantowaną.
Co może ograniczać poprawę wyników?
Nawet duży portfel zamówień nie przekłada się automatycznie na wyższe zyski. Kluczowe są trzy obszary:
- Moce produkcyjne i ludzie. Realizacja umowy wartej prawie tyle co roczna sprzedaż wymaga inwestycji w produkcję, zatrudnienia i dostępności surowców.
- Kapitał obrotowy. Przy kontraktach wojskowych spółka często ponosi koszty materiałów i produkcji przed otrzymaniem zapłaty. Rosnące zapasy i należności mogą przejściowo obciążać gotówkę.
- Przepływy pieniężne. Wzrost zysku księgowego nie zawsze oznacza wzrost gotówki. W raportach okresowych warto sprawdzać przepływy operacyjne, zapasy i należności handlowe.
Jeśli grupa zwiększy skalę bez proporcjonalnego wzrostu kosztów, efekt skali może podnieść rentowność. Wyniki II kwartału pokazują jednak, że przy spadku sprzedaży marża też szybko się kurczy.
Analiza techniczna: gdzie są wsparcia i opory Lubawy?
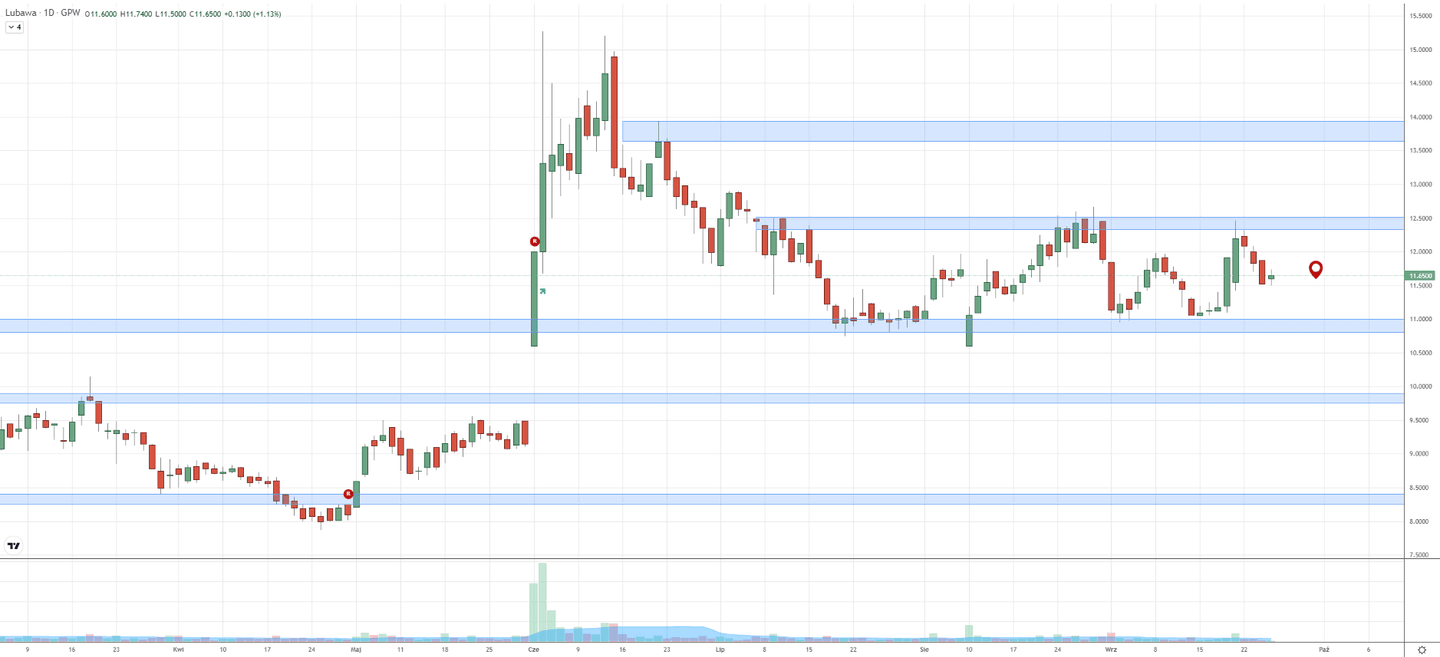
Po publikacji komunikatów o umowach Wisła II i NAREW (30 maja 2026 r.) notowania Lubawy wystrzeliły. Od 29 maja kurs w niespełna tydzień wzrósł o ponad 65%, a w połowie czerwca zbliżył się do 15 zł. Później przyszła korekta, a od lipca trwa konsolidacja w szerokim przedziale 10,80–12,50 zł.
👉 Sprawdź także co kieruje inwestorami
Obecny układ wskazuje na równowagę między kupującymi a sprzedającymi. Górne ograniczenie było testowane w lipcu, sierpniu i wrześniu, dolne obroniono w tych samych miesiącach.
| Poziom | Cena | Znaczenie |
|---|---|---|
| Opór 2 | ok. 13,75 zł | strefa, w której wcześniej obserwowano zwiększoną podaż |
| Opór 1 | 12,50 zł | górne ograniczenie konsolidacji |
| Kurs | 11,68 zł (zamknięcie 28.09.2026) | środek przedziału |
| Wsparcie 1 | 10,80 zł | dolne ograniczenie konsolidacji |
| Wsparcie 2 | ok. 9,80 zł | kolejny istotny obszar popytowy |
Trwałe wybicie ponad 12,50 zł mogłoby otworzyć drogę w kierunku 13,75 zł. Przełamanie 10,80 zł zwiększy ryzyko pogłębienia korekty, z kolejnym wsparciem w rejonie 9,80 zł. Katalizatorami ruchu mogą być pełny raport półroczny (30.09.2026) oraz ewentualne podpisanie umowy NAREW.
Czy akcje Lubawy są drogie?
Przy kursie 11,68 zł wskaźnik C/Z wynosi 10,94, a C/WK 2,87. Zysk netto z ostatnich czterech kwartałów, liczony jako wynik za 2025 r. pomniejszony o I półrocze 2025 r. i powiększony o I półrocze 2026 r., wynosi ok. 110,4 mln zł (wyliczenia Rankia).
Wskaźnik C/Z na poziomie ok. 11 nie wygląda wymagająco jak na spółkę z tak dużym portfelem zamówień. Trzeba jednak pamiętać, że rynek wycenia przyszłe zyski, a te zależą od nieznanego harmonogramu realizacji Wisły II i od tego, czy NAREW zostanie podpisany.
Jakie są główne ryzyka inwestycji w Lubawę?
- Koncentracja na zamówieniach publicznych – dominującym klientem jest państwo, a przychody zależą od budżetu MON i decyzji Agencji Uzbrojenia.
- Niejawne harmonogramy – terminy dostaw kluczowych umów są zastrzeżone, co utrudnia prognozowanie wyników.
- Wahania kwartalne – przesunięcie dostaw potrafi zmienić dynamikę zysku o kilkadziesiąt procent, co widać na II kwartale 2026 r.
- Ryzyko niepodpisania umowy – NAREW jest na etapie listu intencyjnego.
- Zmienność kursu – w czerwcu akcje zyskały ponad 65% w kilka dni, a potem oddały dużą część wzrostu.
- Ryzyko wykonawcze – moce produkcyjne, dostępność surowców i koszty pracy przy szybkim wzroście skali.
Komentarz redakcji Rankia
Lubawa jest dziś spółką, w której wyniki bieżące i portfel zamówień opowiadają dwie różne historie. Słabszy II kwartał nie podważa tezy o rosnącym popycie na wyposażenie wojskowe. Pokazuje za to, jak mocno wynik zależy od momentu odbioru dostaw. Naszym zdaniem najwięcej informacji przyniosą dwie rzeczy: pełny raport półroczny z danymi o przepływach pieniężnych, zapasach i należnościach oraz komunikat o ewentualnym podpisaniu umowy NAREW. Dopóki harmonogram Wisły II pozostaje niejawny, prognozy wyników na 2027 r. obarczone są dużą niepewnością.
Jak kupić akcje Lubawy i jak je rozliczyć?
Akcje Lubawy (ISIN: PLLUBAW00013) są notowane na Giełdzie Papierów Wartościowych w Warszawie i rejestrowane w KDPW. Kupisz je przez rachunek maklerski z dostępem do GPW, również w ramach IKE lub IKZE.
Zysk ze sprzedaży akcji na zwykłym rachunku podlega 19% podatkowi od zysków kapitałowych (tzw. podatek Belki). Rozliczasz go w zeznaniu PIT-38 do 30 kwietnia kolejnego roku. Polski dom maklerski przekazuje informację PIT-8C, a przy IKE zysk po spełnieniu warunków ustawowych jest zwolniony z podatku.
Najczęstsze pytania o akcje Lubawy
Co dalej z akcjami Lubawy?
Lubawa przechodzi przez okres, w którym bardzo dobry 2025 rok, a zwłaszcza rekordowe I półrocze, stał się trudną bazą porównawczą. Kurs akcji zdążył już zdyskontować część optymizmu związanego z umowami Wisła II i NAREW. Szacunkowe wyniki za I półrocze pokazały, jak mocno zysk grupy zależy od terminów dostaw, a spadek marży w II kwartale jest sygnałem, który warto obserwować w kolejnych raportach.
Po stronie pozytywnej stoją podpisany kontrakt o wartości zbliżonej do rocznych przychodów, stabilne finansowanie modernizacji armii z programu SAFE i możliwy kontrakt NAREW, który zmieniłby skalę działalności grupy. Po stronie ryzyk są niejawne harmonogramy, zależność od zamówień publicznych i kapitałochłonność szybkiego wzrostu.
Od strony technicznej kurs od trzech miesięcy tkwi w konsolidacji, a jej rozstrzygnięcie może zbiec się z publikacją pełnego raportu półrocznego lub z komunikatem o umowie NAREW. Inwestorzy, którzy rozważają akcje Lubawy, powinni ocenić, czy są gotowi na dużą zmienność kwartalnych wyników i samego kursu.
Materiał ma charakter wyłącznie informacyjny i edukacyjny. Nie stanowi rekomendacji inwestycyjnej ani porady inwestycyjnej. Inwestowanie w akcje wiąże się z ryzykiem utraty części lub całości zainwestowanego kapitału. Dane finansowe spółki za 2025 r. i 2026 r. pochodzą z raportów szacunkowych i mogą różnić się od danych w raportach okresowych.