
Inwestor instytucjonalny a indywidualny: definicja i różnice

Spis treści
Na giełdzie obok osób prywatnych działają fundusze, banki i ubezpieczyciele, które obracają kapitałem liczonym w miliardach złotych. Inwestor instytucjonalny zarządza cudzymi pieniędzmi, a indywidualny – własnymi, co przekłada się na skalę transakcji, dostęp do informacji i zakres ochrony prawnej. Wyjaśniamy, kim jest każdy z nich i co to oznacza dla osoby inwestującej przez konto maklerskie.
Kim jest inwestor instytucjonalny?
Inwestor instytucjonalny to podmiot, który zawodowo inwestuje duże sumy powierzone mu przez innych: uczestników funduszy, przyszłych emerytów, ubezpieczonych czy klientów banku. Nie inwestuje własnych oszczędności, lecz kapitał osób trzecich, dlatego działa według polityki inwestycyjnej i pod nadzorem regulatora – w Polsce Komisji Nadzoru Finansowego (KNF).
Prawo nie posługuje się jedną definicją tego pojęcia. Dyrektywa MiFID II (2014/65/UE) uznaje instytucje kredytowe, firmy inwestycyjne, zakłady ubezpieczeń, fundusze inwestycyjne i emerytalne oraz „innych inwestorów instytucjonalnych” za klientów profesjonalnych z mocy prawa.
Przykład z polskiego rynku: składki odkładane w PPK trafiają do funduszu zdefiniowanej daty zarządzanego przez TFI. To TFI, a nie oszczędzający, decyduje, w jakie akcje i obligacje je ulokować, i to ono występuje na giełdzie jako inwestor instytucjonalny.
➡️ Ewolucja ról inwestorów była częścią historii giełd na świecie.
Dzięki skali instytucje mogą negocjować niższe koszty transakcyjne. Mają też dostęp do inwestycji z wysokim progiem wejścia, takich jak emisje akcji kierowane do wybranych inwestorów czy fundusze private equity.
Z uwagi na wielkość pakietów ich ruchy uważnie śledzą inni uczestnicy rynku, m.in. w zawiadomieniach o zmianie znacznych pakietów akcji publikowanych przez spółki giełdowe.
Rodzaje inwestorów instytucjonalnych
Inwestorów instytucjonalnych dzieli się według źródła kapitału i horyzontu inwestycyjnego.
Fundusze emerytalne
Zarządzają składkami odkładanymi na przyszłe emerytury, dlatego inwestują długoterminowo. W Polsce to m.in. otwarte fundusze emerytalne (OFE) i fundusze obsługujące Pracownicze Plany Kapitałowe (PPK).
Fundusze inwestycyjne
Zbierają środki wielu uczestników i lokują je zgodnie z polityką inwestycyjną, zwykle w zdywersyfikowany portfel akcji lub obligacji. W Polsce zarządzają nimi towarzystwa funduszy inwestycyjnych (TFI) nadzorowane przez KNF.
Zakłady ubezpieczeń
Inwestują środki ze składek, aby pokryć przyszłe odszkodowania i świadczenia. Ich portfele są z reguły ostrożne, z dużym udziałem obligacji.
Banki i domy maklerskie
Inwestują na własny rachunek, pełnią funkcję animatorów rynku i pośredniczą w emisjach akcji oraz obligacji.
Fundusze hedgingowe i private equity
Fundusze hedgingowe stosują zaawansowane strategie, w tym krótką sprzedaż i instrumenty pochodne. Fundusze private equity kupują udziały w spółkach, zwykle nienotowanych, aby po kilku latach sprzedać je z zyskiem – przy wysokim ryzyku.
Jak działają inwestorzy instytucjonalni?
Decyzje zapadają w komitetach inwestycyjnych na podstawie analiz zespołów zarządzających i specjalistów od ryzyka. Portfel musi mieścić się w polityce inwestycyjnej i limitach prawnych, np. dotyczących dywersyfikacji i płynności aktywów.
Wyniki porównuje się z benchmarkiem i raportuje klientom oraz nadzorcy. Instytucje obracają dużymi pakietami akcji, dlatego często dzielą zlecenia na części, aby nie poruszyć kursu przeciwko sobie.
Horyzont zależy od rodzaju instytucji. Fundusze emerytalne i ubezpieczyciele inwestują z myślą o zobowiązaniach odległych nawet o dekady, a fundusze otwarte muszą utrzymywać płynność na wypadek umorzeń jednostek przez uczestników.
Kim jest inwestor indywidualny (detaliczny)?
Inwestor indywidualny, nazywany też detalicznym, to osoba fizyczna, która inwestuje własne pieniądze na własny rachunek – zwykle przez konto maklerskie u brokera lub w banku. Kieruje się osobistymi celami, takimi jak emerytura, edukacja dzieci czy zakup mieszkania.
Operuje mniejszymi kwotami, więc płaci relatywnie wyższe opłaty i nie ma dostępu do części ofert dla instytucji. Zyski rozlicza samodzielnie: od zysków kapitałowych płaci 19 % podatku Belki w zeznaniu PIT-38. Może też korzystać z kont z ulgą podatkową, takich jak IKE i IKZE.
Inwestor instytucjonalny a indywidualny: główne różnice
| Kryterium | Inwestor instytucjonalny | Inwestor indywidualny |
|---|---|---|
| Czyje pieniądze | Kapitał powierzony przez klientów | Własne oszczędności |
| Dostęp do informacji | Zespoły analityków, płatne bazy danych | Raporty spółek, media, rekomendacje |
| Status w MiFID II | Klient profesjonalny | Klient detaliczny |
| Wpływ na kurs | Duże zlecenia mogą poruszyć cenę | Pojedyncze zlecenie zwykle bez wpływu |
| Swoboda decyzji | Polityka inwestycyjna, limity, benchmark | Dowolna strategia i horyzont |
Mniejsza skala nie oznacza straconej pozycji. Inwestor indywidualny nie musi gonić benchmarku, może więc trzymać akcje latami albo przeczekać trudny rynek w gotówce – instytucja rzadko ma taką swobodę.
Klient detaliczny i profesjonalny według MiFID II
Firmy inwestycyjne dzielą klientów na detalicznych, profesjonalnych i uprawnionych kontrahentów, a kategorię przypisuje broker przy otwieraniu rachunku. Klient detaliczny korzysta z najszerszej ochrony: broker musi przekazać mu pełne informacje o kosztach i ryzyku oraz sprawdzić, czy rozumie oferowany produkt (test adekwatności).
Przed zakupem produktu takiego jak fundusz czy produkt strukturyzowany otrzymuje też dokument zawierający kluczowe informacje (KID), wymagany przez rozporządzenie PRIIPs.
W Polsce przepisy MiFID II wdraża ustawa o obrocie instrumentami finansowymi, a nadzór nad ich stosowaniem przez firmy inwestycyjne sprawuje KNF.
Osoba prywatna może wnioskować o status klienta profesjonalnego. Dyrektywa wśród kryteriów wymienia średnio 10 znaczących transakcji na kwartał przez cztery kwartały, portfel powyżej 500 000 EUR i co najmniej rok pracy w sektorze finansowym. Zmiana statusu oznacza rezygnację z części ochrony.
Udział inwestorów instytucjonalnych w obrotach na GPW
Na warszawskiej giełdzie rynek akcji należy do instytucji i kapitału zagranicznego. Według danych GPW w I półroczu 2026 r. inwestorzy zagraniczni odpowiadali za 73 % obrotu akcjami na Głównym Rynku, krajowe instytucje za 14 %, a krajowi inwestorzy indywidualni za 13 %.
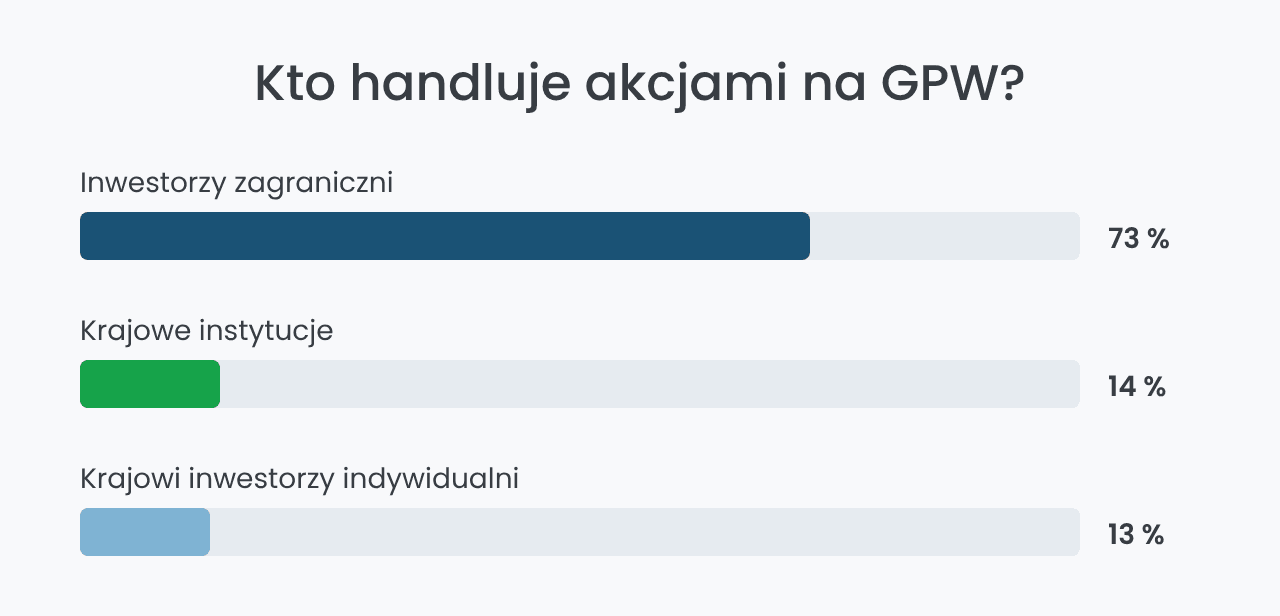
Inaczej jest na NewConnect, gdzie inwestorzy indywidualni wygenerowali 84 % obrotów, oraz na obligacyjnym Catalyst, gdzie instytucje miały 68 % udziału.
Zlecenia funduszy mają więc duży wpływ na płynność i wycenę największych spółek. Dla inwestora indywidualnego oznacza to, że kursy spółek z WIG20 w dużej mierze kształtują decyzje zagranicznych funduszy, reagujących m.in. na zmiany stóp procentowych i kursu złotego.
Osoba prywatna powinna wykorzystywać przewagi, których instytucje nie mają: swobodę wyboru horyzontu i brak presji benchmarku. Przed otwarciem konta maklerskiego sprawdź opłaty brokera oraz to, czy nadzoruje go KNF lub inny europejski regulator.
Najczęściej zadawane pytania o inwestorów instytucjonalnych
Szukasz brokera do inwestowania?

