
N26 opinie – opłaty, plany taryfowe i oferta inwestycyjna banku

Spis treści
- Warto rozważyć N26, jeśli podróżujesz po strefie euro, dostajesz wynagrodzenie w EUR, pracujesz jako freelancer dla klientów z UE albo chcesz trzymać część oszczędności w zagranicznym banku.
- N26 raczej się nie sprawdzi, jeśli potrzebujesz konta w złotówkach, BLIK-a, częstych wypłat gotówki lub obsługi klienta w języku polskim.
N26 w skrócie: najważniejsze informacje
| Cecha | N26 |
|---|---|
| Podmiot i nadzór | N26 Bank SE (Berlin), licencja bankowa, nadzór BaFin |
| Gwarancja depozytów | do 100 000 EUR (niemiecki system gwarantowania depozytów) |
| Waluta konta | wyłącznie EUR, niemiecki IBAN |
| Plany i opłaty miesięczne | Standard 0 EUR, Smart 4,90 EUR, Go 9,90 EUR, Metal 16,90 EUR |
| Płatności kartą | bez prowizji N26 na całym świecie, po kursie Mastercard |
| Inwestowanie | akcje, ETF-y i ETC od 0,90 EUR za transakcję |
| Język obsługi | brak polskiego (m.in. angielski i niemiecki) |
Zalety i wady konta N26
Zalety
- Darmowe konto w planie Standard. Za 0 EUR miesięcznie dostajesz rachunek w banku z niemiecką licencją i wirtualną kartę Mastercard.
- Płatności kartą bez prowizji. N26 nie dolicza własnej marży do płatności w obcych walutach – obowiązuje kurs Mastercard.
- Otwarcie konta w kilka minut. Rejestracja i weryfikacja tożsamości odbywają się w aplikacji, a karta wirtualna działa od razu.
- Darmowe przelewy SEPA i SEPA Instant. Przelewy natychmiastowe w euro są bezpłatne we wszystkich planach.
- Łatwość korzystania za granicą. Dla osób pracujących i podróżujących po Europie N26 bywa wygodniejsze niż polskie konta walutowe.
Wady
- Tylko 2 darmowe wypłaty w planie Standard. Każda kolejna wypłata z bankomatu kosztuje 2 EUR.
- Obsługa klienta bez języka polskiego. Kontakt odbywa się głównie przez czat w aplikacji, a linia priorytetowa jest zarezerwowana dla planu Metal.
- Zdarzające się blokady kont. Najgłośniejsze historie dotyczą użytkowników biznesowych, gdzie bank potrafił wstrzymać transakcje i zażądać dodatkowych dokumentów, np. dowodów pochodzenia środków.
- Brak kont w innych walutach. Konto wyłącznie w euro to zaleta dla części osób, ale wada dla tych, którzy potrzebują wielowalutowości.
- Oprocentowanie oszczędności niedostępne w Polsce. Konto Instant Savings, także z 1,5 % w planie Metal, nie jest oferowane polskim klientom.
Czy N26 jest bezpieczny? Licencja BaFin i gwarancja depozytów
N26 powstał w Berlinie w 2013 roku, a w 2016 roku otrzymał pełną licencję bankową. Dziś działa jako N26 Bank SE pod nadzorem niemieckiego BaFin, a środki na rachunkach, w tym w Spaces, chroni niemiecki system gwarantowania depozytów do 100 000 EUR na klienta.
To jedna z najważniejszych przewag N26 nad aplikacjami fintechowymi bez licencji. Pamiętaj jednak, że gwarancja obejmuje depozyty, a nie akcje, ETF-y czy fundusze kupione w aplikacji.
Bezpieczeństwo konta zapewniają logowanie biometryczne, 3D Secure, limity transakcji ustawiane w aplikacji, natychmiastowa blokada karty i powiadomienia push o każdej płatności.
Warto znać też historię nadzorczą banku. W latach 2021–2024 BaFin ograniczał liczbę nowych klientów N26 z powodu zastrzeżeń do procedur przeciwdziałania praniu pieniędzy. Limit zniesiono 1 czerwca 2024 roku, ale ostrożne procedury weryfikacyjne tłumaczą część opinii o blokadach kont.
Co oferuje N26 klientom z Polski?
N26 działa wyłącznie online – bez oddziałów, z aplikacją i przeglądarkową wersją WebApp. Bank jest dostępny w 24 krajach Europy, w tym w Polsce, więc konto założysz z polskim adresem zamieszkania i polskim dokumentem tożsamości.
Konto w euro z niemieckim IBAN-em
W Polsce N26 oferuje wyłącznie rachunki w EUR z niemieckim numerem IBAN. To rozwiązanie proste i przewidywalne dla osób, które:
- podróżują po strefie euro,
- pracują za granicą lub otrzymują wynagrodzenie w euro,
- robią zakupy w sklepach ze strefy euro,
- chcą trzymać część kapitału w walucie obcej.
N26 oferuje też konta dla freelancerów – niemal identyczne jak konta osobiste, ale z niewielkim cashbackiem za transakcje.
Karta Mastercard i płatności za granicą
Transakcje kartą są przeliczane po kursie Mastercard, bez dodatkowej prowizji N26 w dowolnej walucie. Kartę dodasz do Google Pay i Apple Pay, więc płatności telefonem działają od pierwszego dnia.
Przelewy SEPA, SEPA Instant i MoneyBeam
Przelewy SEPA w euro są darmowe w każdym planie. Przelewy natychmiastowe SEPA Instant również nic nie kosztują i docierają w kilka sekund, a domyślny limit wynosi 10 000 EUR na dobę.
MoneyBeam pozwala błyskawicznie wysłać pieniądze innym użytkownikom N26 na numer telefonu lub adres e-mail, bez wpisywania numeru rachunku.
Spaces – subkonta do zarządzania budżetem
W planach płatnych można utworzyć do 10 subkont Spaces, każde z własnym IBAN-em. Przydają się do odkładania na wakacje, bufora finansowego czy budżetu domowego, a środki przenosi się między nimi jednym ruchem.
Przelewy zagraniczne przez Wise
Przelewy w walutach innych niż euro realizuje zintegrowany z aplikacją Wise. Masz do wyboru 42 waluty i kurs średni rynkowy, a opłatę widzisz przed zatwierdzeniem przelewu – bez przechodzenia do osobnej aplikacji.
Oferta inwestycyjna N26: akcje, ETF-y i fundusz rynku pieniężnego
Od października 2024 roku klienci z Polski mogą inwestować w akcje, ETF-y i ETC bezpośrednio w aplikacji N26. Transakcja kosztuje 0,90 EUR; plan Go daje 3 darmowe transakcje miesięcznie, a Metal – 10. Zlecenia wykonuje i papiery przechowuje partner banku, Upvest Securities GmbH.
W planie Metal dostępny jest też elastyczny fundusz rynku pieniężnego zarządzany przez Fidelity. To inwestycja, nie lokata: nie obejmuje jej gwarancja depozytów. Zyski z inwestycji w N26 rozliczasz samodzielnie w PIT-38 (podatek Belki 19 %), bo zagraniczny bank nie wystawia PIT-8C.
Plany taryfowe N26 – ile kosztuje konto?
N26 ma cztery plany. Im wyższy abonament, tym więcej darmowych wypłat, ubezpieczeń i funkcji inwestycyjnych.
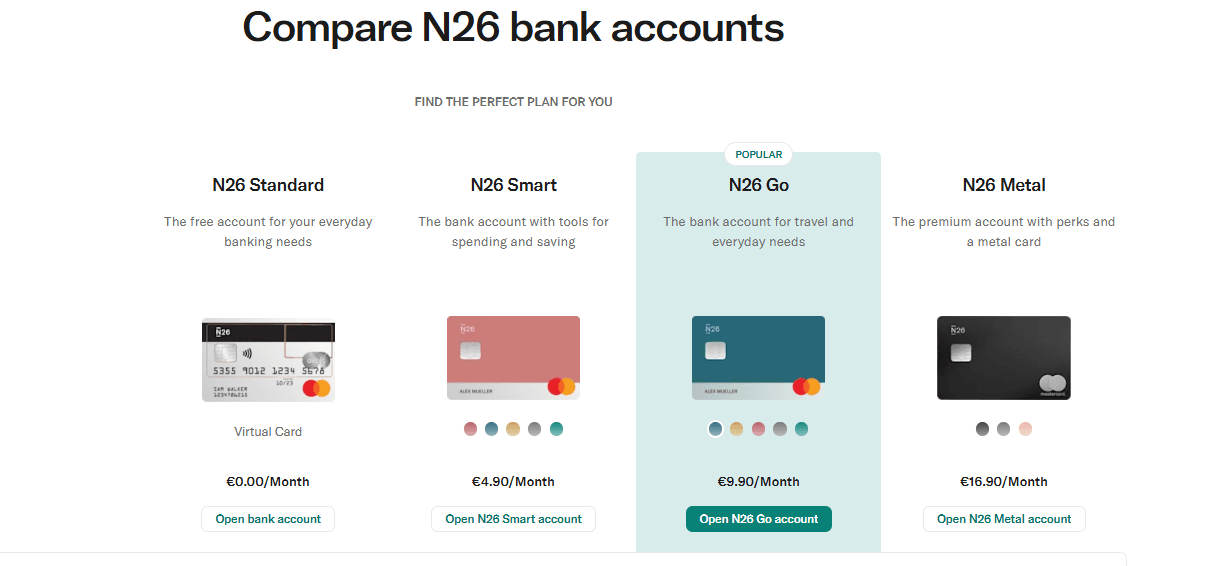
| Plan | Opłata miesięczna | Darmowe wypłaty w EUR | Wypłaty poza strefą euro |
|---|---|---|---|
| Standard | 0 EUR | 2 miesięcznie | opłata 1,7 % |
| Smart | 4,90 EUR | 3 miesięcznie | opłata 1,7 % |
| Go | 9,90 EUR | 5 miesięcznie | bez opłaty |
| Metal | 16,90 EUR | 8 miesięcznie | bez opłaty |
N26 Standard – darmowe konto w euro
Plan darmowy obejmuje wirtualną kartę, płatności kartą bez prowizji i dostęp do przelewów przez Wise. Karta fizyczna kosztuje jednorazowo 10 EUR. Sprawdzi się, jeśli rzadko wypłacasz gotówkę i chcesz przede wszystkim darmowego konta z niemieckim IBAN-em.
N26 Smart – karta fizyczna i Spaces
Za 4,90 EUR miesięcznie dostajesz darmową kartę fizyczną w kilku kolorach, do 10 subkont Spaces i automatyzacje budżetu. To plan dla osób, które chcą porządkować wydatki w podkontach.
N26 Go – plan dla podróżnych
Go kosztuje 9,90 EUR miesięcznie i dodaje darmowe wypłaty poza strefą euro oraz pakiet ubezpieczeń podróżnych Allianz Assistance. Obejmuje on m.in. koszty leczenia za granicą, opóźnienia lotów, zgubiony bagaż i odwołanie podróży. W planie Go masz też 3 darmowe transakcje akcjami i ETF-ami miesięcznie.
N26 Metal – plan premium
Metal za 16,90 EUR miesięcznie to metalowa karta, 8 darmowych wypłat, ubezpieczenie telefonu i ochrona zakupów oraz priorytetowa linia obsługi. Daje także 10 darmowych transakcji miesięcznie i dostęp do funduszu rynku pieniężnego.
Przewalutowanie i inne opłaty
Konto prowadzone jest w euro, więc przy płatnościach w złotówkach zawsze zachodzi przewalutowanie EUR → PLN po kursie Mastercard. Zasilając konto z polskiego banku, zapłacisz też za wymianę PLN na EUR w kantorze, Wise lub banku – to realny koszt, który warto porównać przed pierwszym przelewem.
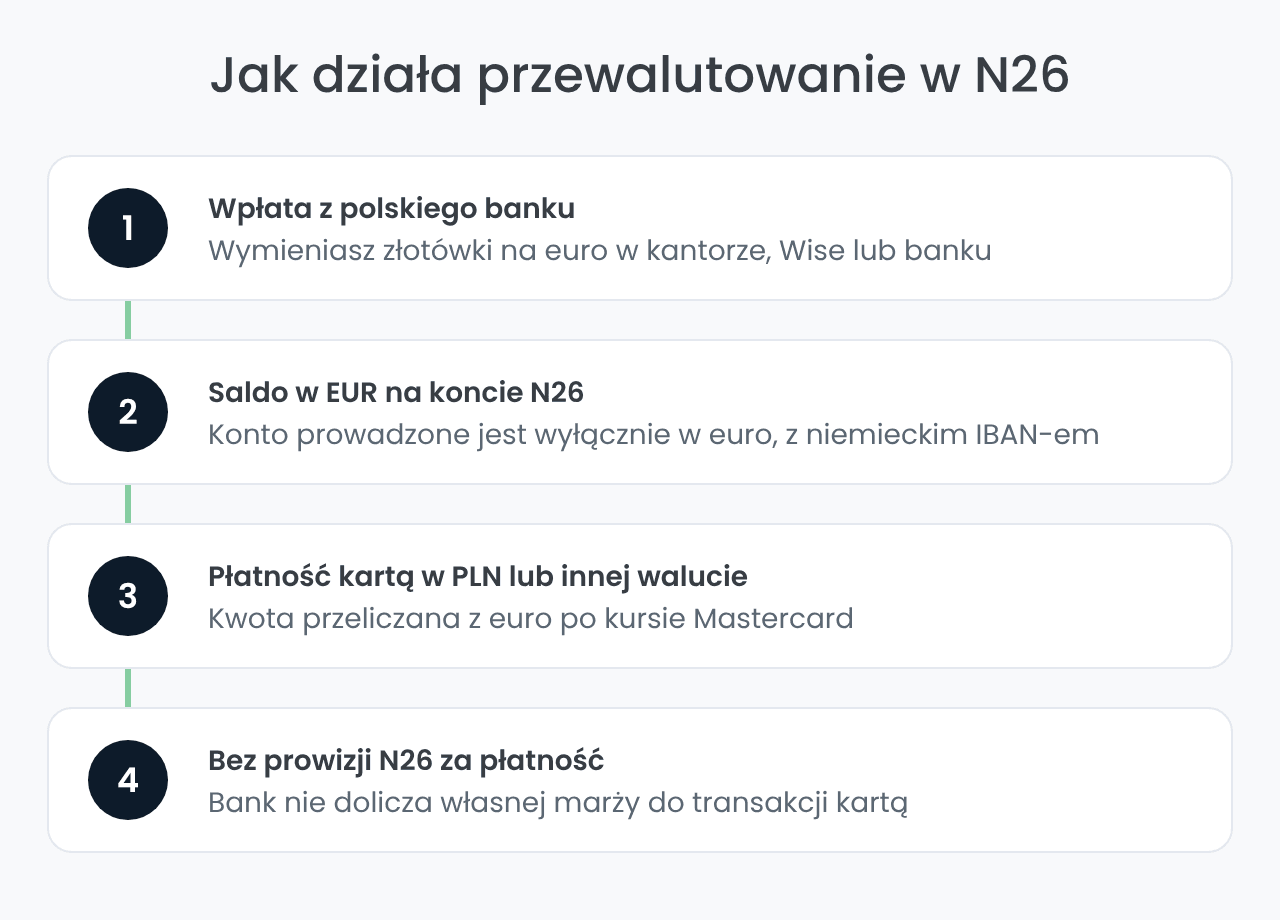
Wysyłka ekspresowa karty kosztuje 25 EUR. Przy saldzie powyżej 50 000 EUR N26 może naliczyć opłatę depozytową 0,5 % rocznie od nadwyżki.
Jak założyć konto N26 z Polski?
Konto może założyć osoba pełnoletnia, która mieszka w jednym z obsługiwanych krajów i ma kompatybilny smartfon. Proces jest w pełni zdalny:
- Instalujesz aplikację N26 i podajesz adres e-mail.
- Uzupełniasz dane osobowe i polski adres zamieszkania.
- Weryfikujesz tożsamość w aplikacji.
- Parujesz smartfon z kontem i wybierasz plan.
- Otrzymujesz dostęp do konta i karty wirtualnej.
Karta fizyczna dociera pocztą, zwykle w ciągu maksymalnie 14 dni. N26 nie wymaga wpłaty początkowej ani minimalnych dochodów.
Opinie użytkowników o N26
W opiniach klientów z Polski powtarzają się te same plusy: szybka rejestracja, przejrzysta aplikacja, brak prowizji za płatności kartą za granicą i darmowe przelewy w euro. Wiele osób traktuje N26 jako drugie konto – do podróży albo do trzymania oszczędności poza polskim systemem bankowym.
Najczęstsze skargi dotyczą obsługi klienta: brak czatu po polsku i trudny kontakt po zablokowaniu konta. Podobne zarzuty pojawiają się wobec innych banków mobilnych, w tym Revoluta, ale przed przelaniem większej kwoty warto przygotować dokumenty potwierdzające pochodzenie środków.
N26 czy Revolut? Porównanie i alternatywy
W Polsce N26 najczęściej porównuje się do Revoluta i Wise.
| Cecha | N26 | Revolut | Wise |
|---|---|---|---|
| Rodzaj usługi | pełnoprawny bank z licencją bankową (rachunek, IBAN, depozyty) | aplikacja finansowa / portfel wielowalutowy (z licencją bankową, ale często traktowany jako fintech) | portfel wielowalutowy / usługa płatniczo-przelewowa |
| Waluty na koncie | tylko euro | kilkadziesiąt walut | dziesiątki walut |
| Ochrona depozytów | do 100 000 EUR (system niemiecki) | częściowo / zależnie od wersji i kraju | nie typowo jak bank – bardziej usługa płatnicza |
| Płatności kartą | Mastercard, bez prowizji, kurs Mastercard | karta wielowalutowa, czasem marża weekendowa | płatności wielowalutowe |
| Przelewy w innych walutach | przez Wise (42 waluty) | wiele walut + przewalutowania | główna funkcja: tanie przewalutowania |
| Darmowe wypłaty z bankomatów | 2–8 w zależności od planu | zależnie od planu, limity i prowizje | zależne od waluty i bankomatu |
| Najlepsze zastosowanie | konto w euro, bezpieczne trzymanie środków, codzienne płatności w EUR | wielowalutowe podróże, częste przewalutowania | tanie przelewy zagraniczne |
Jeśli oprócz konta w euro chcesz regularnie inwestować, zwróć uwagę na koszt przewalutowania: w N26 inwestujesz wyłącznie z salda w EUR. XTB pozwala inwestować z rachunku w złotówkach, a Trade Republic łączy konto pieniężne z planami inwestycyjnymi od niewielkich kwot.


Zgodność z przepisami
Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), Komisja Nadzoru Finansowego (KNF), The Financial Conduct Authority (FCA)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Oferowane produkty
Akcje, ETF, CFD, Forex, Commodities
Akcje, ETF
N26 to solidny wybór na dodatkowe konto w euro w banku z niemiecką licencją: darmowy plan Standard, płatności kartą bez prowizji, bezpłatne SEPA Instant i od 2024 roku także akcje oraz ETF-y w aplikacji. Ograniczenia są równie wyraźne: brak złotówek, obsługi po polsku i oprocentowania oszczędności dla klientów z Polski.
Jeśli płacisz i zarabiasz w euro, plan Standard lub Smart zwykle wystarczy, a Go opłaca się przy częstych podróżach poza strefę euro. Jako główne konto w Polsce N26 się nie sprawdzi – najlepiej działa w duecie z polskim rachunkiem w PLN.