
Akcje Disney po wynikach: Dywidenda w górę o 33%


19 LIS, 2026
Spis treści
- Rok fiskalny 2026 (zakończony 3 października): przychody 102,3 mld USD (+8%), skorygowany EPS 7,02 USD (+18%). Część wzrostu to efekt dodatkowego, 53. tygodnia w roku.
- Segment Experiences (parki, hotele, rejsy) w IV kwartale: 10,1 mld USD przychodów i ok. 2,3 mld USD wyniku operacyjnego (+20%).
- Dywidenda za rok fiskalny 2027 wzrośnie do 2,00 USD na akcję (+33%), a skup akcji ma wynieść ok. 9 mld USD. Od I kwartału FY2027 Disney przestanie osobno raportować zysk operacyjny streamingu.
- Technicznie kurs konsoliduje pod strefą 119,50–120,00 USD. Wsparcia według Squabera: 116,00 USD i 108,75 USD.
Dlaczego Disney ma przewagę nad konkurencją?
The Walt Disney Company pozostaje jedną z najbardziej rozpoznawalnych firm w globalnym sektorze rozrywki. Jej przewaga konkurencyjna wynika przede wszystkim z wyjątkowo silnego portfolio marek, obejmującego takie uniwersa jak Disney, Pixar, Marvel, Star Wars czy National Geographic.
W przeciwieństwie do wielu konkurentów spółka nie ogranicza się do produkcji filmów i seriali. Te same treści monetyzuje na wielu płaszczyznach:
- kina i dystrybucja filmowa,
- platformy streamingowe Disney+ i Hulu,
- sprzedaż produktów licencyjnych,
- parki rozrywki, hotele i rejsy Disney Cruise Line.
Taki model pozwala wielokrotnie wykorzystywać wartość intelektualną i budować długoterminowe relacje z odbiorcami. Najważniejszym wyzwaniem pozostaje poprawa rentowności całej działalności, szczególnie w tradycyjnej telewizji i produkcji treści. Podstawą długoterminowej tezy inwestycyjnej jest połączenie stabilnych przepływów pieniężnych z Experiences z potencjałem wzrostowym Disney+.
Jakie wyniki Disney pokazał w III kwartale 2026?
Wyniki za III kwartał roku fiskalnego 2026, zakończony 27 czerwca, potwierdziły dobrą kondycję operacyjną spółki. To był mocny kwartał, w którym szczególnie dobrze wypadły parki rozrywki oraz streaming.
| Wskaźnik (III kw. FY2026) | Wartość | Zmiana r/r |
|---|---|---|
| Przychody | 25,25 mld USD | +7% |
| Łączny wynik operacyjny segmentów | ok. 5,6 mld USD | +21% |
| Skorygowany zysk na akcję | 2,06 USD (rok wcześniej 1,61 USD) | +28% |
| Przychody Experiences | ok. 10 mld USD (rekord) | +10% |
| Wynik operacyjny Experiences | ok. 3,02 mld USD | +20% |
| Marża operacyjna Entertainment SVOD | 13% | – |
Skąd spadek zysku netto po dziewięciu miesiącach?
Za pierwsze dziewięć miesięcy roku fiskalnego przychody wyniosły 76,4 mld USD wobec 72,0 mld USD rok wcześniej (ok. +6%). Jednocześnie zysk netto przypadający akcjonariuszom spadł z 11,1 do 7,3 mld USD, a zysk na akcję z 6,12 do 4,12 USD.
Nie jest to jednoznaczny sygnał pogorszenia biznesu. Poprzedni rok obejmował istotne korzyści podatkowe, a obecny obciążył m.in. odpis związany z inwestycją w A+E. Porównanie zysku netto zaburzają więc zdarzenia jednorazowe i podatkowe, dlatego przy ocenie postępów restrukturyzacji lepiej patrzeć na wynik operacyjny segmentów, marże i przepływy pieniężne.
Czy koszty rosną szybciej niż sprzedaż?
W ciągu dziewięciu miesięcy koszty usług wzrosły o 7%, do 43,1 mld USD, a wydatki na produkcję, programowanie i obsługę działalności nadal ciążą wynikom. Dla inwestora ważniejsze od tempa wzrostu przychodów jest to, czy Disney zwiększa zyski szybciej niż sprzedaż. III kwartał sugeruje, że w wybranych obszarach jest to możliwe.
Co pokazały wyniki za IV kwartał i cały rok 2026?
17 listopada 2026 roku Disney opublikował wyniki za IV kwartał roku fiskalnego zakończonego 3 października. Przychody kwartalne wzrosły o 16%, do 25,9 mld USD, a skorygowany EPS do 1,77 USD z 1,11 USD rok wcześniej. Wynik operacyjny segmentów urósł o 43%, do ok. 5,0 mld USD.
Te procenty trzeba czytać ostrożnie. Rok fiskalny 2026 trwał 53 tygodnie, więc IV kwartał miał jeden tydzień więcej niż przed rokiem. Według zarządu w oczyszczonym ujęciu wynik operacyjny segmentów za cały rok wzrósł o ok. 10%, a skorygowany EPS o ok. 16%.
| Wskaźnik | IV kw. FY2026 | Cały FY2026 |
|---|---|---|
| Przychody | 25,9 mld USD (+16%) | 102,3 mld USD (+8%) |
| Wynik operacyjny segmentów | ok. 5,0 mld USD (+43%) | 19,7 mld USD (+12%) |
| Skorygowany EPS | 1,77 USD (+59%) | 7,02 USD (+18%) |
| EPS (GAAP, rozwodniony) | 1,51 USD | 5,63 USD (−18%) |
| Experiences: wynik operacyjny | ok. 2,3 mld USD (+20%) | – |
| Sports (ESPN): wynik operacyjny | ok. 1,39 mld USD (+53%) | – |
| Entertainment: wynik operacyjny | ok. 1,33 mld USD | – |
Przychody ze streamingu w IV kwartale wzrosły o 19%, do ok. 6,1 mld USD, przy czym dodatkowy tydzień odpowiadał według spółki za ok. 9 punktów procentowych tego wzrostu. Liczba gości w parkach na świecie zwiększyła się o 11%, głównie dzięki Walt Disney World i Disneyland Paris.
Jakie plany ma Disney na rok fiskalny 2027?
- Dwucyfrowy wzrost skorygowanego EPS i ok. 8% wzrostu wyniku operacyjnego segmentów (bez efektu 53. tygodnia).
- Wydatki na treści wzrosną o ok. 9%, do ok. 26 mld USD.
- Skup akcji własnych za ok. 9 mld USD.
- Dywidenda 2,00 USD na akcję (wobec 1,50 USD), płatna w dwóch ratach po 1,00 USD w styczniu i lipcu.
- Program oszczędności o docelowej skali ok. 3 mld USD rocznie do roku fiskalnego 2029. Dyrektor finansowy Hugh Johnston zapowiedział kolejne zwolnienia.
Zarząd oczekuje, że większość wzrostu przypadnie na pierwsze półrocze, m.in. dzięki premierze filmu Avengers: Doomsday 18 grudnia oraz transmisji Super Bowl w lutym 2027 na antenach ESPN i ABC.
Czy streaming stanie się motorem zysków Disneya?
Segment streamingowy przez długi czas był poważnym obciążeniem wyników. Disney konkurował z Netflixem, Amazonem i innymi platformami, ponosząc wysokie koszty produkcji i pozyskiwania subskrybentów. Strategia oparta na szybkim zwiększaniu liczby użytkowników początkowo nie przynosiła oczekiwanych efektów finansowych. Z czasem zarząd przesunął priorytety na rentowność, wyższe ceny abonamentów, reklamy i cięcie nieefektywnych wydatków na treści.
Efekty są widoczne. W III kwartale przychody Disney+ i Hulu wzrosły o 11%, a przychody abonamentowe o 15%. Marża operacyjna Entertainment SVOD osiągnęła 13%, a zarząd podtrzymał cel dwucyfrowej marży w całym roku fiskalnym 2026 (bez efektu 53. tygodnia). Działalność, która kilka lat temu przynosiła znaczące straty, staje się źródłem zysków.
Dlaczego koniec raportowania zysku streamingu ma znaczenie?
Przy wynikach za IV kwartał Disney zapowiedział, że od I kwartału roku fiskalnego 2027 przestanie osobno ujawniać wynik operacyjny streamingu. Dla inwestorów oznacza to mniej przejrzystości właśnie w obszarze, który miał być głównym dowodem udanej transformacji. Ocena postępów Disney+ będzie wymagała patrzenia na wynik całego segmentu Entertainment.
Co daje połączenie Disney+ i Hulu?
Integracja obu platform, wspólne pakiety abonamentowe i możliwość zarządzania profilami mają zwiększać zaangażowanie i ograniczać rezygnacje z subskrypcji. Disney buduje w ten sposób kompleksowy ekosystem cyfrowy, który w dłuższej perspektywie może podnieść przychód na użytkownika.
Z kim Disney konkuruje w streamingu?
Netflix ma bardzo silną pozycję, dużą skalę i doświadczenie w monetyzacji treści. Amazon może finansować Prime Video przychodami z innych segmentów. Atutem Disneya są rozpoznawalne franczyzy i możliwość wykorzystywania tych samych produkcji w wielu kanałach sprzedaży.
Ryzykiem pozostaje utrzymanie jakości oferty. Zbyt duże cięcia wydatków mogą osłabić atrakcyjność platformy, a ponowne zwiększenie nakładów bez wzrostu przychodów może zatrzymać poprawę marż. Rynki międzynarodowe dają przestrzeń do ekspansji, ale ich monetyzacja jest trudniejsza ze względu na lokalną konkurencję, różnice cenowe i potrzebę regionalnych treści.
Ile zarabiają parki rozrywki Disneya?
Segment Experiences obejmuje parki rozrywki, hotele, rejsy wycieczkowe i pozostałe doświadczenia związane z marką. W przeciwieństwie do działalności filmowej, zależnej od sukcesu pojedynczych premier, parki generują powtarzalne przychody z biletów, gastronomii, noclegów, pamiątek i usług dodatkowych.
W III kwartale segment osiągnął rekordowe przychody ok. 10 mld USD, a jego wynik operacyjny wzrósł o 20%, do ok. 3,02 mld USD. Wynik operacyjny parków w USA zwiększył się o 27%, liczba odwiedzających na świecie wzrosła o 4%, a pozytywnie zadziałała też rozbudowa floty Disney Cruise Line. Firma potrafi nie tylko przyciągać klientów, ale również zwiększać przychody z pojedynczego odwiedzającego.
Jakie inwestycje Disney planuje w parkach?
Disney rozwija nowe atrakcje, rozbudowuje istniejące parki i zwiększa możliwości działalności rejsowej. Wśród zapowiadanych projektów są m.in. Villains Land w Orlando oraz rozszerzenie Avengers Campus w Kalifornii. Dodatkowa przepustowość statków ma pozwolić obsłużyć więcej klientów bez opierania całego wzrostu na podwyżkach cen biletów.
Jakie ryzyka dotyczą segmentu Experiences?
- Kapitałochłonność: nowe atrakcje, hotele i statki wymagają wielomiliardowych nakładów, a zwrot rozkłada się na wiele lat.
- Wrażliwość na koniunkturę: koszty pracy, inflacja i słabszy popyt konsumpcyjny mogą ograniczać wydatki na drogie wyjazdy.
- Słabsza Azja: parki w Szanghaju i Hongkongu zmagały się z niższym popytem, a zarząd sygnalizował, że presja może się utrzymać.
Mimo tych zagrożeń Experiences pozostaje jednym z największych atutów Disneya. Siła marki, możliwość podnoszenia cen i unikalność atrakcji sprawiają, że konkurencji trudno powielić ten model. To ten segment może zapewniać stabilność w okresach słabszej koniunktury w mediach.
Czy Disney zamienia przychody w zyski i gotówkę?
Spółka jest w trakcie przebudowy modelu biznesowego: tradycyjna telewizja traci znaczenie, a coraz większa część działalności przenosi się do streamingu i usług kierowanych bezpośrednio do konsumentów. Transformacja wymaga dużych nakładów na treści, technologię i infrastrukturę.
Pozytywnym sygnałem jest poprawa rentowności streamingu i bardzo dobre wyniki parków. Dodatkowym atutem jest ESPN, który daje dostęp do atrakcyjnych praw transmisyjnych i przychodów reklamowych. Ten segment ma jednak swoje problemy: koszty praw sportowych rosną, a zmiana nawyków widzów osłabia tradycyjne pakiety telewizyjne.
Kluczowa jest dyscyplina inwestycyjna. Disney nie może nadmiernie ciąć wydatków, bo jego przewaga opiera się na jakości treści i doświadczeń. Zbyt agresywna ekspansja mogłaby z kolei obniżyć zwrot z kapitału. W kolejnych kwartałach warto obserwować, czy rosnące nakłady na parki, statki i produkcję przekładają się na odpowiednio wyższe zyski.
Szanse i zagrożenia dla akcji Disneya
Szanse
- Dalsza poprawa rentowności Disney+ i Hulu
- Rozbudowa parków i floty rejsowej
- Wykorzystanie franczyz w wielu kanałach (np. Toy Story 5 przekroczył 1 mld USD w kinach)
- Oszczędności ok. 3 mld USD rocznie do FY2029
- Wyższa dywidenda i skup akcji za ok. 9 mld USD
Zagrożenia
- Mniej przejrzystości po rezygnacji z raportowania zysku streamingu
- Silna konkurencja w streamingu ogranicza podwyżki cen
- Spadek znaczenia tradycyjnej telewizji (reklamy, opłaty dystrybucyjne)
- Pogorszenie koniunktury uderzające w parki, hotele i rejsy
- Nieudane premiery przy wysokich kosztach produkcji
Analiza techniczna: czy byki przebiją barierę 120 USD?
Notowania Walt Disney Company znajdują się w wyraźnym trendzie wzrostowym, który nabrał dynamiki dzięki silnemu impulsowi pod koniec października.
Przez ostatnie sesje cena porusza się w wąskiej konsolidacji bezpośrednio pod strefą oporu 119,50–120,00 USD. Po jej trwałym przełamaniu wzrośnie prawdopodobieństwo ruchu w stronę 123,00 USD, 130,00 USD, a potencjalnie nawet 145,00 USD. Analiza obrotów wspiera scenariusz wzrostowy: wolumen wyraźnie przyrastał podczas sesji wzrostowych, co wskazuje na rosnące zainteresowanie akcjami.
Kluczowym wsparciem w razie korekty pozostaje strefa wokół 116,00 USD, a ważniejszym poziomem obrony jest 108,75 USD.
| Poziom | Cena (USD) | Znaczenie |
|---|---|---|
| Opór | 119,50–120,00 | Strefa konsolidacji, kluczowa do przełamania |
| Cele po wybiciu | 123,00 / 130,00 / 145,00 | Kolejne zasięgi ruchu |
| Wsparcie 1 | 116,00 | Pierwsza strefa obrony przy korekcie |
| Wsparcie 2 | 108,75 | Ważniejszy poziom obrony trendu |
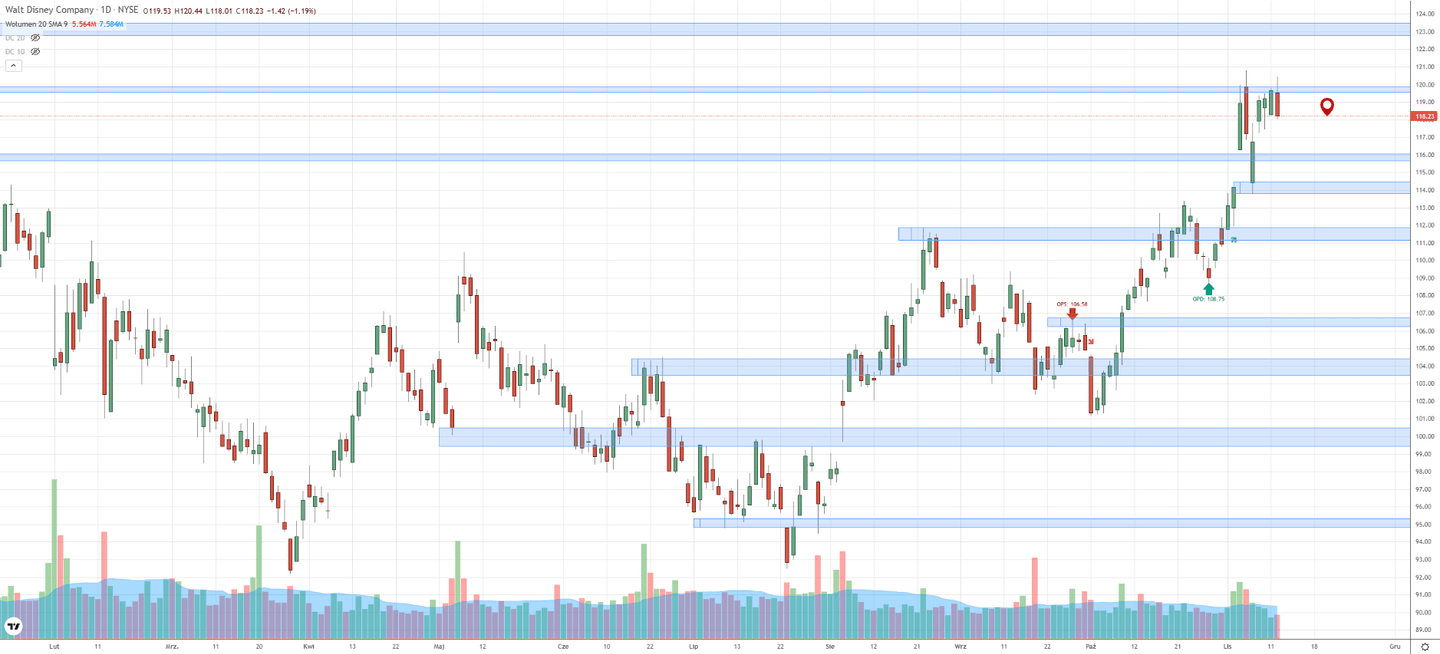
Analiza techniczna powstała przed publikacją wyników za IV kwartał. Na zamknięciu sesji 16 listopada, w przeddzień raportu, kurs wynosił 118,70 USD, a 52-tygodniowe maksimum to 120,80 USD z 5 listopada.
Przeczytaj najnowsze podsumowanie tygodnia według strategii Stref Popytu – Tutaj
Jak kupić akcje Disneya z Polski?
Akcje Disneya są notowane na NYSE pod tickerem DIS, w dolarach amerykańskich. Polski inwestor kupi je u brokera z dostępem do rynku amerykańskiego, np. w DEGIRO czy Trade Republic. Przed zakupem warto porównać prowizje, koszt przewalutowania i minimalną wartość zlecenia bezpośrednio na stronie brokera. O tym, jak wybrać platformę i jak działa sezon raportów w USA, piszemy w tekście sezon wyników w USA i jak kupić akcje, a inwestorom regularnym może się przydać zestawienie platform z automatycznym planem inwestycyjnym.


Zgodność z przepisami
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Autoriteit Financiële Markten (AFM)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Oferowane produkty
Akcje, ETF, Opcje, Kontrakty Terminowe, Fundusze Inwestycyjne
Akcje, ETF
Jak rozliczyć dywidendę i zysk z akcji DIS?
- Dywidendy z USA są opodatkowane u źródła. Po złożeniu u brokera formularza W-8BEN stawka wynosi 15%, a w Polsce dopłacasz różnicę do 19%, czyli 4%.
- Przy dywidendzie 2,00 USD rocznie to ok. 0,30 USD podatku w USA i ok. 0,08 USD w Polsce na każdą akcję (bez W-8BEN potrącenie w USA może sięgnąć 30%).
- Zysk ze sprzedaży akcji rozliczasz w PIT-38 według stawki 19%, przeliczając kwoty po kursie średnim NBP z dnia roboczego poprzedzającego transakcję. Szczegóły opisujemy w poradniku o przewalutowaniu u brokera i kursie NBP do PIT-38.
Jak ryzyko walutowe wpływa na wynik w złotych?
Kupując DIS, inwestujesz w dolarach, więc wynik w PLN zależy także od kursu USD/PLN. Nawet jeśli kurs akcji rośnie, umocnienie złotego może zjeść część zysku. Więcej o tym, co silniejszy złoty oznacza dla portfela, w tekście kurs dolara blisko 4 zł.
Gigantyczne inwestycje w Indiach i wąskie gardło za 480 mld USD – Sprawdź
Najczęstsze pytania o akcje Disney
Czy akcje Disneya mają jeszcze potencjał?
Disney wchodzi w rok fiskalny 2027 w lepszej formie niż jeszcze dwa lata temu. Parki rozrywki dają stabilną gotówkę, streaming przestał być czarną dziurą w wynikach, a wyższa dywidenda i skup akcji pokazują, że zarząd czuje się pewniej z przepływami pieniężnymi. Wyniki za IV kwartał trzeba jednak czytać z poprawką na 53. tydzień, który wyraźnie podbił procentowe dynamiki.
Największą niewiadomą jest teraz to, czy rosnące wydatki na treści i parki przełożą się na proporcjonalny wzrost zysków, i czy inwestorzy zaakceptują mniejszą przejrzystość wyników streamingu. Z technicznego punktu widzenia kluczowa pozostaje strefa 120 USD: trwałe wybicie otworzyłoby drogę w kierunku 130 USD, a powrót pod 116 USD byłby sygnałem, że rynek potrzebuje więcej czasu na przetrawienie wyników.
Polski inwestor powinien przy tym pamiętać, że kupuje spółkę w dolarach, więc na końcowy wynik wpływa także kurs USD/PLN. Inwestowanie w akcje wiąże się z ryzykiem utraty części lub całości kapitału, a powyższy materiał ma charakter informacyjny i nie stanowi rekomendacji inwestycyjnej.